Les rendements des obligations du gouvernement japonais explosent à la hausse — et cela pourrait devenir un GROS problème pour la crypto si le mouvement force le légendaire carry trade en yen à se dénouer.
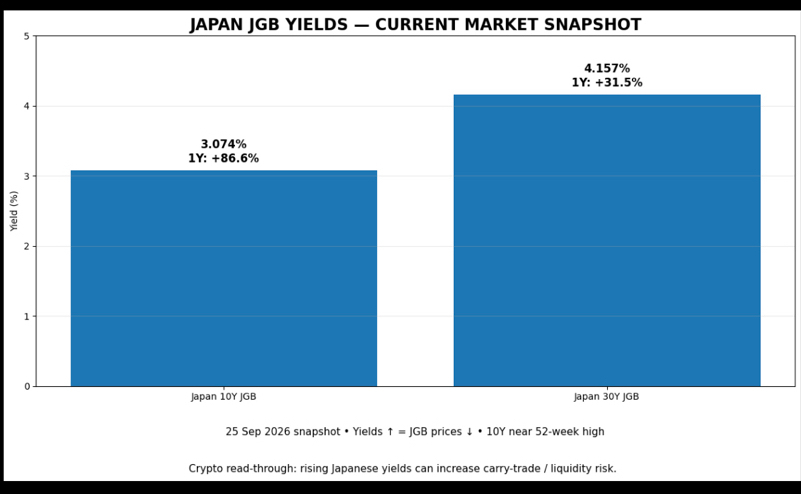
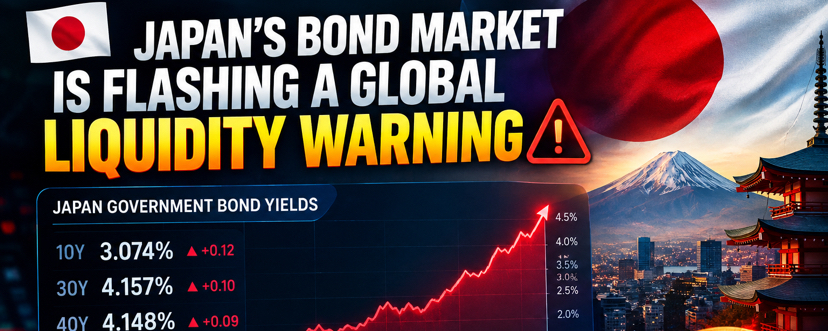
Le rendement des obligations japonaises (JGB) à 10 ans a dépassé les 3 %, des niveaux non observés depuis 1996.
Encore plus frappant :
🇯🇵 JGB 30 ans : ~4,18 %
🇯🇵 JGB 40 ans : ~4,21 %
Lorsque les rendements montent aussi violemment, les prix des obligations baissent.
Mais l’histoire la plus importante n’est pas celle des obligations du Japon.
C’EST LE FLUX D’ARGENT.
Pendant des décennies, les investisseurs pouvaient emprunter du yen à des taux relativement bas et déployer ce capital dans des actifs offrant des rendements plus élevés à l’échelle mondiale — actions, obligations, marchés émergents et, de plus en plus, la crypto.
C’est le carry trade en yens.
Désormais, le Japon s’éloigne de l’ère de l’argent ultra-bon marché.
⚠️ Rendements JGB plus élevés
⚠️ Yen potentiellement plus fort
⚠️ Coûts de financement plus élevés au Japon
⚠️ Possibilité de rapatriement du capital japonais
⚠️ Moins d’appétit pour le risque avec levier
Cela crée une réaction en chaîne potentielle :
Rendements JGB ↑ → le financement en yens devient plus cher → les carry trades deviennent moins attrayants → les positions sont réduites → les actifs financiers à risque mondiaux peuvent subir une pression à la vente.
Et la crypto fait partie des marchés les plus sensibles à la liquidité mondiale et à l’effet de levier.
Le dénouement du carry trade en yens en 2024 a montré à quel point ce mécanisme peut amplifier rapidement la volatilité sur les marchés mondiaux.
🟠 Donc… BULLISH ou BEARISH pour la crypto ?
À court terme : BEARISH / RISK-OFF.
Pas parce que les obligations japonaises déterminent directement le prix du Bitcoin.
Parce qu’un dénouement désordonné du carry trade en yen pourrait retirer de la liquidité et de l’effet de levier aux actifs financiers à risque mondiaux.
Cela signifie que BTC, ETH et les altcoins à bêta élevé pourraient connaître une volatilité plus forte et des mouvements brusques à la baisse si le yen se renforce soudainement et si les positions avec levier sont forcées d’être dénouées.
Mais il y a aussi un second aspect important :
Si la hausse des rendements japonais finit par créer assez de stress financier pour que les décideurs répondent par une liquidité mondiale plus souple, le tableau de la liquidité à moyen terme pourrait changer radicalement.
Donc je NE considérerais PAS la hausse des rendements JGB comme simplement « baissier pour le Bitcoin pour toujours ».
Les variables réelles à surveiller sont :
👀 USD/JPY
👀 Rendements des obligations JGB 10Y & 30Y
👀 Politique de la BOJ
👀 Flux de capitaux du Japon
👀 Liquidité mondiale
👀 Effet de levier BTC & taux de financement
En résumé :
Les rendements JGB deviennent paraboliques = 🚨 alerte de liquidité
Hausse ordonnée : gérable.
Forte hausse des rendements + appréciation du yen + dénouement du carry trade : potentiellement très baissier pour la crypto à court terme.
Le prochain signal majeur ne viendra peut-être pas du graphique du Bitcoin.
Ça pourrait venir de Tokyo. 🇯🇵
#JapanBond #BOJ #Yen #LiqudityWarning