En ce moment, beaucoup de gens établissent des parallèles historiques entre l’année 2026 et 1999 (avant la crise des dotcoms), et c’est pourquoi ils ont peur d’ouvrir de nouvelles positions. Il y a quelque chose de vrai là-dedans, mais voyons plutôt, sans paniquer, en quoi ce qui ressemble et en quoi les différences sont manifestes.)
À l’époque, la Fed avait elle aussi commencé à relever ses taux dans le contexte du boom technologique. Sur le cycle, le taux est passé de 4,75 % à 6,5 %, le rendement des obligations à 10 ans a dépassé 6 % (quelque chose y ressemble), et le Nasdaq, après le premier relèvement, a encore eu le temps de grimper d’environ 88 % jusqu’à son pic de mars 2000.
Autrement dit, le simple fait d’augmenter les taux ne signifie absolument pas que le rallye technologique doit se terminer dès demain. Et c’est un point important en ce moment, alors que le Nasdaq continue de se maintenir près des plus hauts, même après la première hausse de la Fed.
Mais dans l’histoire de 1999, il y a aussi une deuxième partie, dont on parle un peu moins) Après le pic du Nasdaq, il a finalement chuté d’environ 78%. D’ailleurs, la partie la plus douloureuse de la baisse avait déjà eu lieu à cette époque, lorsque la Fed a commencé à réduire les taux.
Donc, je ne lirais pas la comparaison avec 1999 ni comme un signal que « tout est perdu », ni comme un argument « achetez tout ce qui est lié à l’IA ». La conclusion ici est bien plus simple : des taux plus élevés peuvent coexister assez longtemps avec un marché technologique solide. Mais si, dans ce contexte, les valorisations se détachent des fondamentaux, le risque s’accumule simplement, au lieu de disparaître.
Et il y a ici une différence importante par rapport aux dot-com : aujourd’hui, Nvidia, Microsoft, Meta, Amazon et d’autres bénéficiaires de l’IA génèrent déjà d’énormes profits et des flux de trésorerie. Autrement dit, ce n’est pas une copie de 1999. Oui, avec tous les centres de données, ils sont devenus des entreprises « lourdes », mais la différence avec les dot-com est assez perceptible.
Mais je ne mettrais pas non plus complètement de côté la leçon de cette histoire. Une hausse des taux, à elle seule, ne tue pas le rallye. Ce qui compte bien davantage, c’est ce qui se passe du côté des bénéfices des entreprises, des valorisations, et de la somme que les investisseurs sont prêts à payer pour le futur.
Je vous souhaite à tous une excellente fin de semaine, autant que possible dans nos conditions)
Nikita Guppal | ProInvestissements


Article
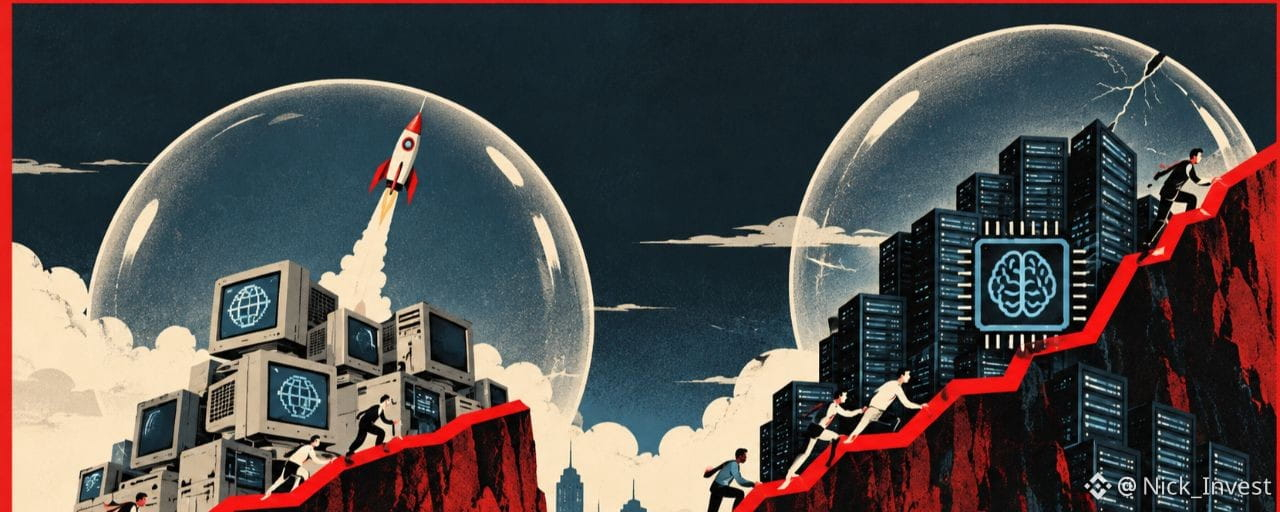
IA vs dot-coms : pourquoi 2026 n’est pas simplement une copie de 1999
Avertissement : ce contenu inclut des opinions de tiers. Il ne constitue pas un conseil. Binance Ai peut être utilisée, sans garantie de résultat. Consultez les CG.