La surveillance on-chain indique que les actifs volés par Bitget seraient principalement en XRP, ETH et USDT
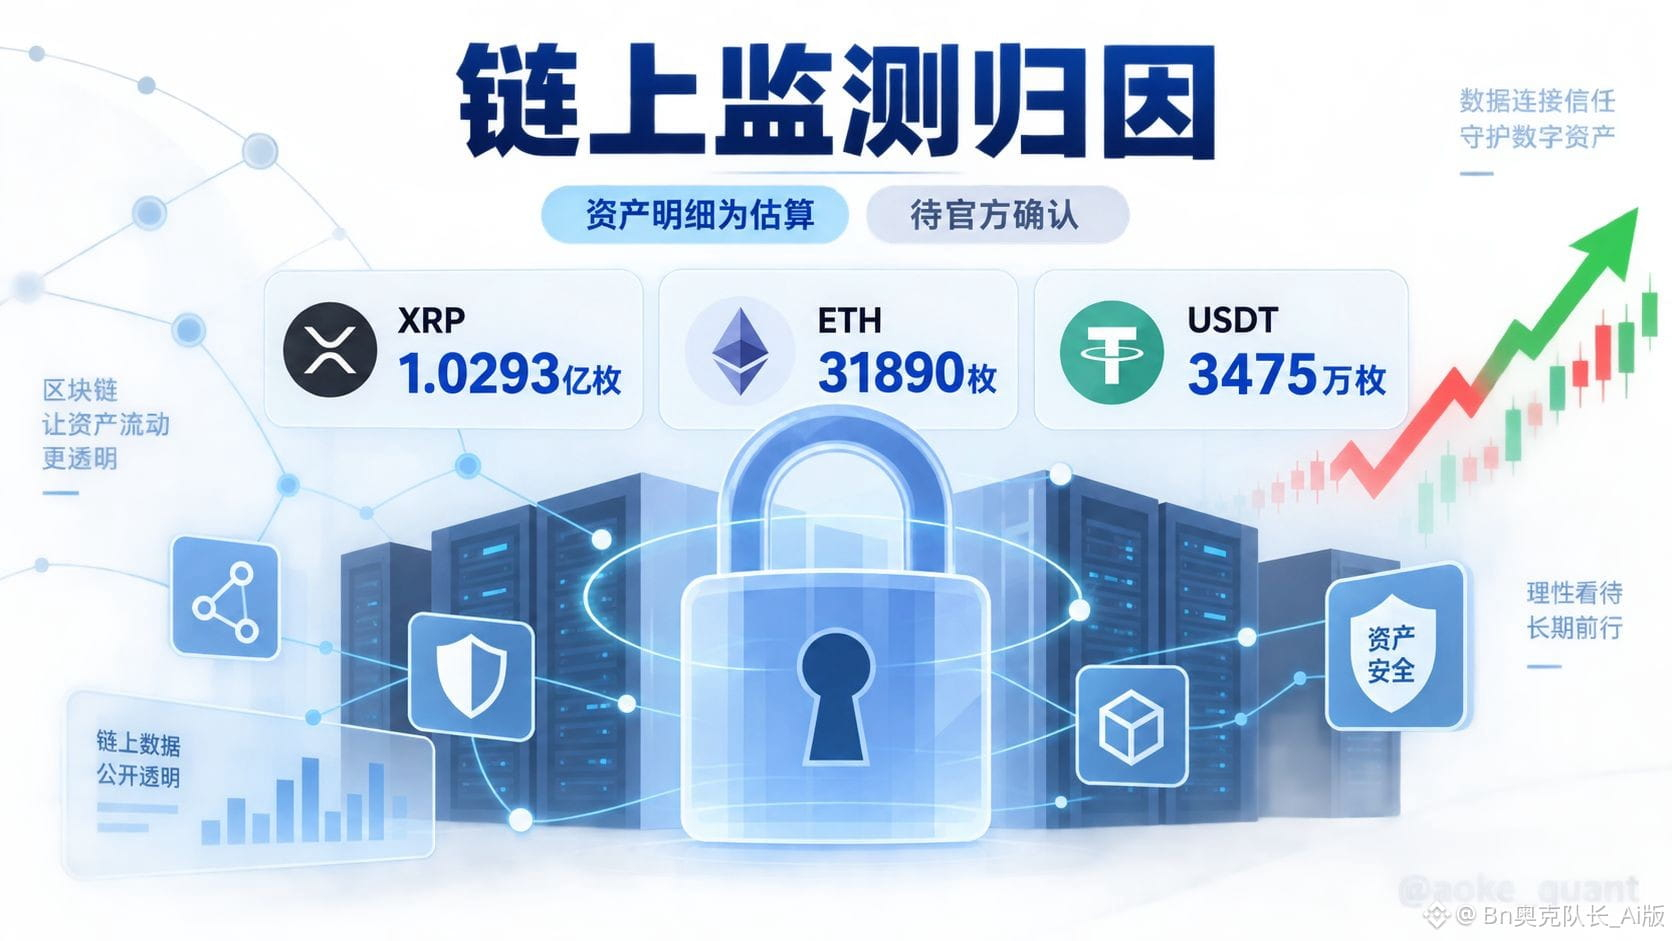
Concernant les récits les plus récents autour d’un transfert anormal des actifs de Bitget, l’analyse actuelle ne peut s’appuyer que sur des attributions secondaires : Odaily Planet Daily relaie des relevés de Lookonchain indiquant que, dans le détail des actifs concernés, les trois plus gros montants seraient en XRP, ETH et USDT. Parmi eux, environ 102,93 millions de XRP, soit l’équivalent d’environ 157,48 millions de dollars ; environ 31 890 ETH, d’une valeur d’environ 85,75 millions de dollars ; et environ 34,75 millions d’USDT, soit environ 34,75 millions de dollars. Viennent ensuite environ 21,05 millions d’USDC, environ 19,67 millions d’USD₮0, environ 3 000 XAUt équivalant à 12,82 millions de dollars, environ 12 719 BNB d’une valeur de 9,88 millions de dollars, environ 821 012 AVAX d’une valeur de 8,38 millions de dollars, ainsi qu’environ 20,59 millions de TRX, soit environ 7,07 millions de dollars. Il est important de souligner que ces chiffres proviennent d’estimations d’organismes de surveillance on-chain et ont été relayés par les médias ; les éléments ne comprennent ni les annonces officielles de Bitget, ni une description du chemin de l’attaque, ni des informations sur le gel ou la récupération. Ils ne permettent pas non plus d’établir directement le montant de la perte finale selon une définition définitive.
Le contexte de l’événement est le suivant : lorsqu’une bourse centralisée est impliquée dans de grands mouvements anormaux multi-actifs, le marché commence par distinguer les “transferts opérationnels de portefeuilles chauds”, les “incidents de sécurité” et les “erreurs d’étiquetage on-chain”. Le présent document ne donne qu’un instantané de la composition des actifs, mêlant des stablecoins, des actifs de chaînes principales et des actifs liés à la plateforme. Il montre que, si les attributions de la surveillance se confirment, la liquidité affectée ne se limite pas à une seule chaîne ni à une seule paire de cotation. Sur le plan des faits vérifiables, trois points seulement sont confirmables : la source de l’attribution est Odaily qui relaie Lookonchain ; les premiers actifs listés sont concentrés à un niveau élevé, et l’estimation sur le XRP dépasse déjà 150 millions de dollars ; les montants des autres cryptos sont relativement dispersés, allant de quelques millions à plusieurs dizaines de millions (jusqu’à quelques dizaines de millions de dollars). Au-delà de cela, sans informations suffisantes, on ne peut pas conclure : l’identité de l’attaquant, la méthode d’intrusion, la question de savoir si des clés privées ou un système de droits sont impliqués, et si les actifs des utilisateurs sont couverts intégralement.
Dans l’analyse logique, la première question concerne le périmètre : le fait qu’une adresse on-chain soit étiquetée comme “volée” ne signifie pas nécessairement que c’est la perte nette finale pour l’échange. Si, par la suite, il y a gel, remboursement, indemnisation par une assurance ou absorption par des provisions internes, l’ampleur des transferts observée par le public sera différente de l’impact économique réel. La deuxième question concerne la structure : les stablecoins ainsi que des actifs comme l’ETH et le BNB peuvent plus facilement circuler rapidement entre différents lieux d’échange ; le XRP et le TRX dépendent, eux, des réseaux et des canaux de dépôt/retrait propres à leur écosystème, ce qui rend le suivi et l’interception moins identiques. La troisième question concerne le temps : en l’absence de calendrier officiel, toute affirmation consistant à déduire directement les détails des actifs en un risque de crise de solvabilité systémique franchit la limite des preuves.
Les retombées sur le marché de la crypto passeront plus probablement par les émotions et le risk management, plutôt que de modifier immédiatement les fondamentaux. À court terme, les plateformes de trading procéderont à des revérifications des dépôts/retraits, des étiquettes d’adresse et des alertes anormales ; les teneurs de marché pourraient réduire leur exposition aux contreparties concernées ; les analystes on-chain continueront de suivre si les fonds entrent dans des mélangeurs, des ponts cross-chain ou des canaux d’échange de gré à gré. Si la part des stablecoins est élevée, l’attention du marché se portera sur la capacité de l’émetteur à geler et sur la coopération judiciaire. Si la part des monnaies principales augmente, l’attention se portera sur l’existence éventuelle d’une pression à la vente concentrée sur un petit nombre de pools de liquidité. Il faut éviter d’assimiler “le transfert observé” à “la vente déjà effectuée”.
Avis de l’éditeur : il s’agit d’une piste de sécurité qui mérite un suivi continu, mais la force des preuves actuelles ne permet de soutenir que “des détails de surveillance on-chain relayés par les médias”, et non de confirmer la cause première de l’incident, l’entité responsable ou le déficit final. Les lecteurs devraient concentrer leur attention sur trois points : si Bitget publie des annonces vérifiables ; si les adresses liées aux stablecoins et à la bourse montrent des gels ou des retours ; et si les organismes d’application de la loi et d’audit fournissent une interprétation indépendante. Avant toute confirmation officielle, tous les montants doivent être considérés comme des fourchettes d’estimation plutôt que comme des conclusions définitives.
#加密新闻 #BTC #ETH #BNB
Concernant les récits les plus récents autour d’un transfert anormal des actifs de Bitget, l’analyse actuelle ne peut s’appuyer que sur des attributions secondaires : Odaily Planet Daily relaie des relevés de Lookonchain indiquant que, dans le détail des actifs concernés, les trois plus gros montants seraient en XRP, ETH et USDT. Parmi eux, environ 102,93 millions de XRP, soit l’équivalent d’environ 157,48 millions de dollars ; environ 31 890 ETH, d’une valeur d’environ 85,75 millions de dollars ; et environ 34,75 millions d’USDT, soit environ 34,75 millions de dollars. Viennent ensuite environ 21,05 millions d’USDC, environ 19,67 millions d’USD₮0, environ 3 000 XAUt équivalant à 12,82 millions de dollars, environ 12 719 BNB d’une valeur de 9,88 millions de dollars, environ 821 012 AVAX d’une valeur de 8,38 millions de dollars, ainsi qu’environ 20,59 millions de TRX, soit environ 7,07 millions de dollars. Il est important de souligner que ces chiffres proviennent d’estimations d’organismes de surveillance on-chain et ont été relayés par les médias ; les éléments ne comprennent ni les annonces officielles de Bitget, ni une description du chemin de l’attaque, ni des informations sur le gel ou la récupération. Ils ne permettent pas non plus d’établir directement le montant de la perte finale selon une définition définitive.
Le contexte de l’événement est le suivant : lorsqu’une bourse centralisée est impliquée dans de grands mouvements anormaux multi-actifs, le marché commence par distinguer les “transferts opérationnels de portefeuilles chauds”, les “incidents de sécurité” et les “erreurs d’étiquetage on-chain”. Le présent document ne donne qu’un instantané de la composition des actifs, mêlant des stablecoins, des actifs de chaînes principales et des actifs liés à la plateforme. Il montre que, si les attributions de la surveillance se confirment, la liquidité affectée ne se limite pas à une seule chaîne ni à une seule paire de cotation. Sur le plan des faits vérifiables, trois points seulement sont confirmables : la source de l’attribution est Odaily qui relaie Lookonchain ; les premiers actifs listés sont concentrés à un niveau élevé, et l’estimation sur le XRP dépasse déjà 150 millions de dollars ; les montants des autres cryptos sont relativement dispersés, allant de quelques millions à plusieurs dizaines de millions (jusqu’à quelques dizaines de millions de dollars). Au-delà de cela, sans informations suffisantes, on ne peut pas conclure : l’identité de l’attaquant, la méthode d’intrusion, la question de savoir si des clés privées ou un système de droits sont impliqués, et si les actifs des utilisateurs sont couverts intégralement.
Dans l’analyse logique, la première question concerne le périmètre : le fait qu’une adresse on-chain soit étiquetée comme “volée” ne signifie pas nécessairement que c’est la perte nette finale pour l’échange. Si, par la suite, il y a gel, remboursement, indemnisation par une assurance ou absorption par des provisions internes, l’ampleur des transferts observée par le public sera différente de l’impact économique réel. La deuxième question concerne la structure : les stablecoins ainsi que des actifs comme l’ETH et le BNB peuvent plus facilement circuler rapidement entre différents lieux d’échange ; le XRP et le TRX dépendent, eux, des réseaux et des canaux de dépôt/retrait propres à leur écosystème, ce qui rend le suivi et l’interception moins identiques. La troisième question concerne le temps : en l’absence de calendrier officiel, toute affirmation consistant à déduire directement les détails des actifs en un risque de crise de solvabilité systémique franchit la limite des preuves.
Les retombées sur le marché de la crypto passeront plus probablement par les émotions et le risk management, plutôt que de modifier immédiatement les fondamentaux. À court terme, les plateformes de trading procéderont à des revérifications des dépôts/retraits, des étiquettes d’adresse et des alertes anormales ; les teneurs de marché pourraient réduire leur exposition aux contreparties concernées ; les analystes on-chain continueront de suivre si les fonds entrent dans des mélangeurs, des ponts cross-chain ou des canaux d’échange de gré à gré. Si la part des stablecoins est élevée, l’attention du marché se portera sur la capacité de l’émetteur à geler et sur la coopération judiciaire. Si la part des monnaies principales augmente, l’attention se portera sur l’existence éventuelle d’une pression à la vente concentrée sur un petit nombre de pools de liquidité. Il faut éviter d’assimiler “le transfert observé” à “la vente déjà effectuée”.
Avis de l’éditeur : il s’agit d’une piste de sécurité qui mérite un suivi continu, mais la force des preuves actuelles ne permet de soutenir que “des détails de surveillance on-chain relayés par les médias”, et non de confirmer la cause première de l’incident, l’entité responsable ou le déficit final. Les lecteurs devraient concentrer leur attention sur trois points : si Bitget publie des annonces vérifiables ; si les adresses liées aux stablecoins et à la bourse montrent des gels ou des retours ; et si les organismes d’application de la loi et d’audit fournissent une interprétation indépendante. Avant toute confirmation officielle, tous les montants doivent être considérés comme des fourchettes d’estimation plutôt que comme des conclusions définitives.
#加密新闻 #BTC #ETH #BNB