
Les actions américaines ont clôturé mitigées jeudi, prises entre un resserrement qui s'accentue sur le marché obligataire et un ensemble de résultats d'entreprises et d'actualités liées aux opérations. Le marché des obligations a fait la majeure partie des dégâts au début. Le rendement du Trésor à 30 ans a atteint 5,501%. Un niveau que personne n'avait vu depuis juin 2004. Le 10 ans n'était pas loin derrière, grimpant à 5,223%, son plus haut depuis juin 2007. Les mêmes coupables habituels sont derrière: une inflation qui ne veut pas baisser, un pétrole qui remonte à nouveau, et une conviction grandissante que les États-Unis doivent tout simplement trop d'argent.
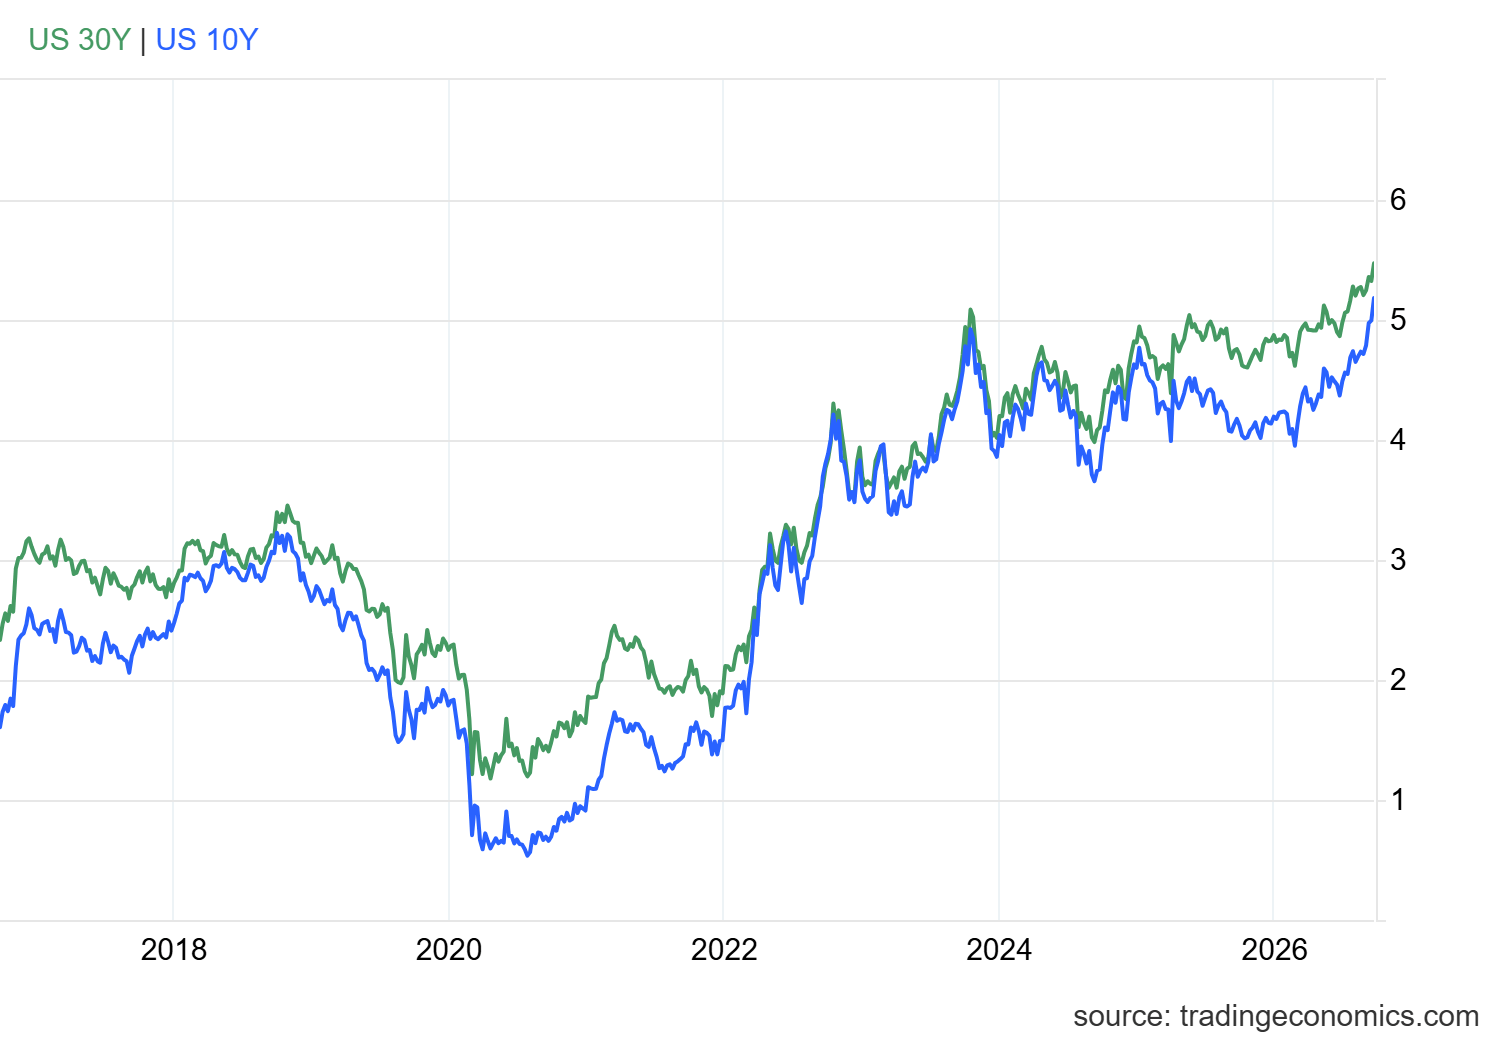
"Les gens n'ont plus de superlatifs pour le rendement de l'obligation à 30 ans", c'est ainsi qu'Ed Al-Hussainy, gérant de portefeuille chez Columbia Threadneedle, l'a formulé. Et il a raison. Washington n'a pas eu à payer autant pour emprunter à long terme depuis plus de deux décennies.
Les paris sur de nouvelles hausses de taux ont grimpé en même temps que les rendements. L’outil CME FedWatch indique désormais environ 70 % de chances de voir la Fed relever ses taux d’un quart de point lors de la réunion de fin octobre. Il y a une semaine, ce chiffre tournait autour de 50 %. Un bond considérable. La Fed n’a relevé ses taux qu’une fois au cours de ce cycle, à la mi-septembre, après plus de deux ans de pause. Alors une autre hausse aussi rapide ? Ce serait un pivot vers le resserrement exceptionnellement rapide.
Le pétrole explique une grande partie. Des informations ont fait état d’échanges entre des négociateurs américains et iraniens, réunis en marge de l’Assemblée générale des Nations unies à New York, qui exploreraient un accord en plusieurs étapes pour mettre fin à leur conflit, presque vieux de sept mois.
Les marchés ont respiré un peu plus facilement à la faveur de la nouvelle. Le schéma général : Téhéran rouvre le détroit d’Ormuz, Washington assouplit son blocus naval des ports iraniens. Aucun des deux camps ne veut bouger en premier pour autant. Personne ne veut être celui qui cède. Des médiateurs qataris seraient coincés, selon des informations, à essayer de combler cet écart. Mais même la simple rumeur d’un accord a suffi à faire remonter les actions par rapport à leurs plus bas de séance et à calmer une partie de la pression sur le pétrole brut.
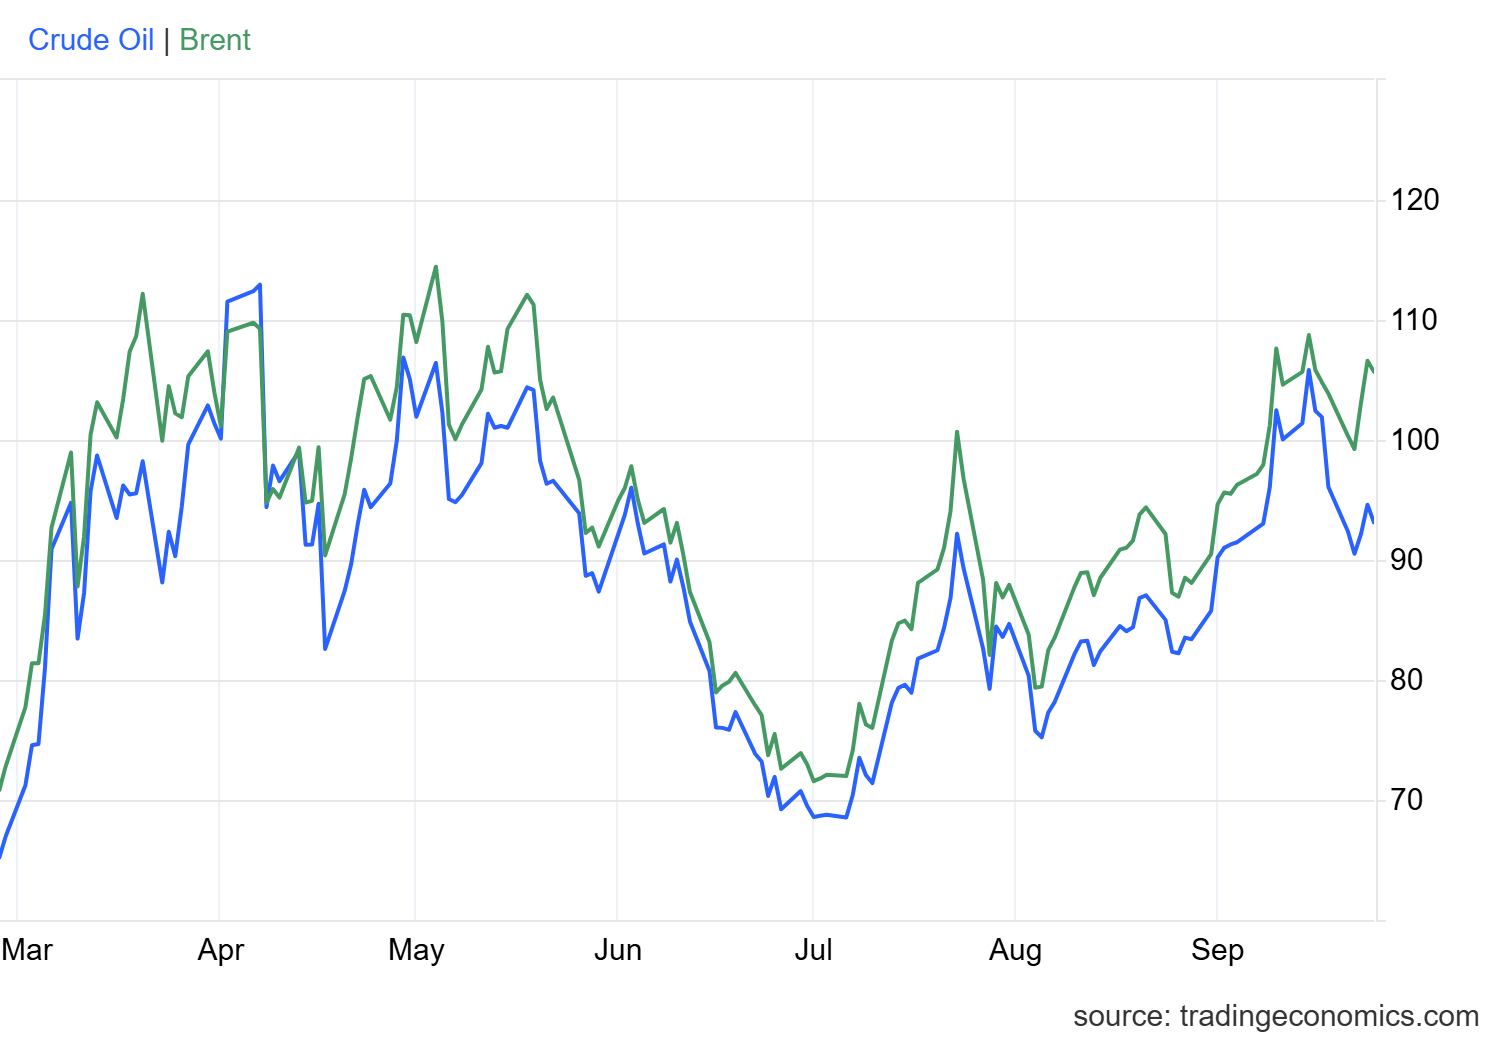
Le pétrole brut a tout de même rendu une partie de ses gains antérieurs une fois que ces titres sur Hormuz ont frappé. Mais les deux références ont tout de même clôturé en hausse sur la journée. Le Brent a progressé de 2,5 % pour s’établir à 105,69 dollars le baril. Le West Texas Intermediate a gagné 2,3 %, clôturant à 94,30 dollars. Les deux ont maintenu un niveau élevé depuis des mois, depuis l’escalade du conflit États-Unis-Iran au printemps.
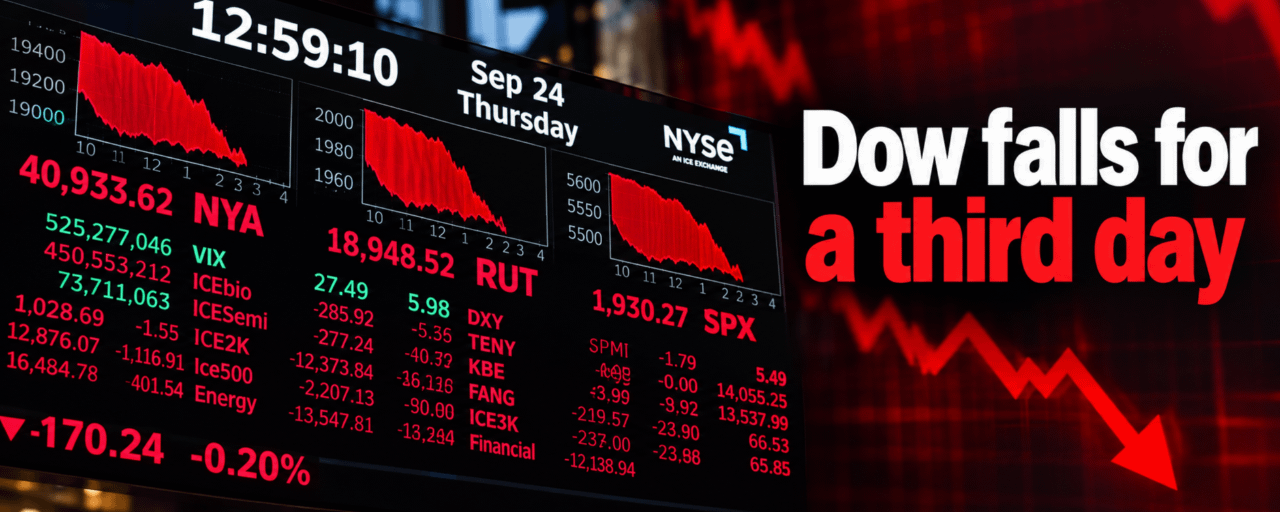
Les principaux indices américains ont clôturé mitigés. Le Dow a reculé de 0,31 %, sa troisième séance consécutive de baisse. Le S&P 500 et le Nasdaq Composite ont pour ainsi dire haussé les épaules, finissant à l’équilibre. Le petit gabarit Russell 2000 a clôturé en baisse de 0,11 % à 2 835,92. Mais ce titre discret cache une histoire beaucoup plus bruyante en dessous, parce que les actions individuelles ont fortement bougé.
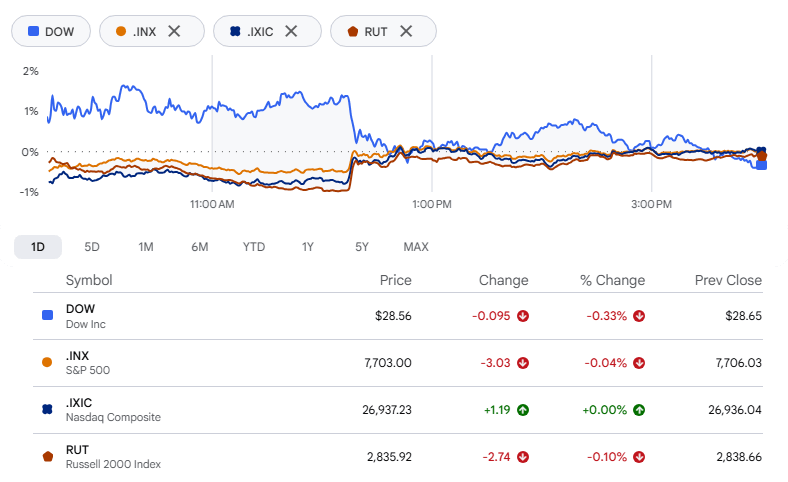
Mais ce numéro de titre plutôt discret cache une histoire beaucoup plus bruyante en dessous, car des actions individuelles ont fortement bougé.
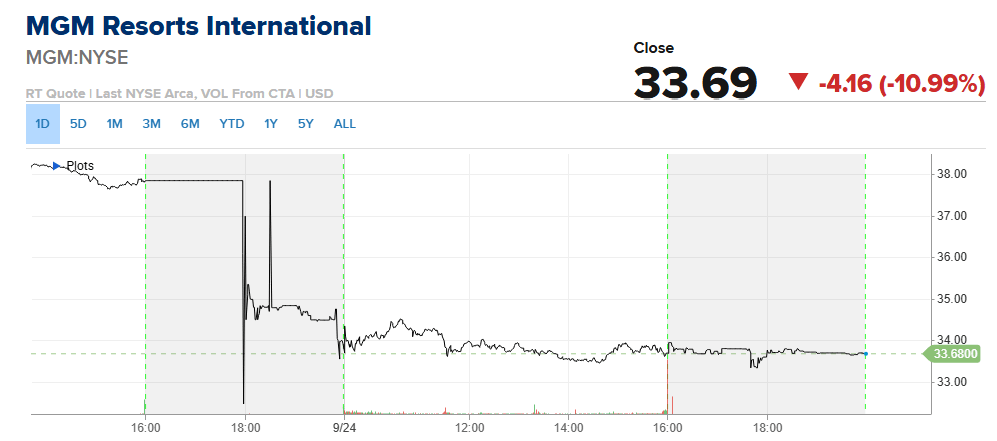
MGM Resorts a été le pire. Les actions ont chuté de 11 % à 33,90 dollars, le plus bas niveau en sept mois, après que Barry Diller a retiré l’offre d’environ 18 milliards de dollars de People Inc. pour racheter le reste de l’opérateur de casinos. People détient déjà environ 27 % de MGM. En juin, l’entreprise avait proposé 48,30 dollars par action. « Une proposition de ce type comporte de nombreux ingrédients », a déclaré Diller dans un communiqué, ajoutant que People reste ouverte à un accord futur. D’accord. Mais la correction a effacé pratiquement tous les gains que MGM avait enregistrés depuis l’annonce de l’offre, et le titre avait déjà reculé de 27 % par rapport à son plus haut sur 18 ans atteint en juin. Truist Securities pense que cette baisse pourrait simplement être des parieurs sur un rachat qui quittent le navire. Cela dit, la société avait auparavant soutenu que MGM pourrait finalement faire aussi bien sans rachat, en opérant avec moins de surveillance des investisseurs à court terme.
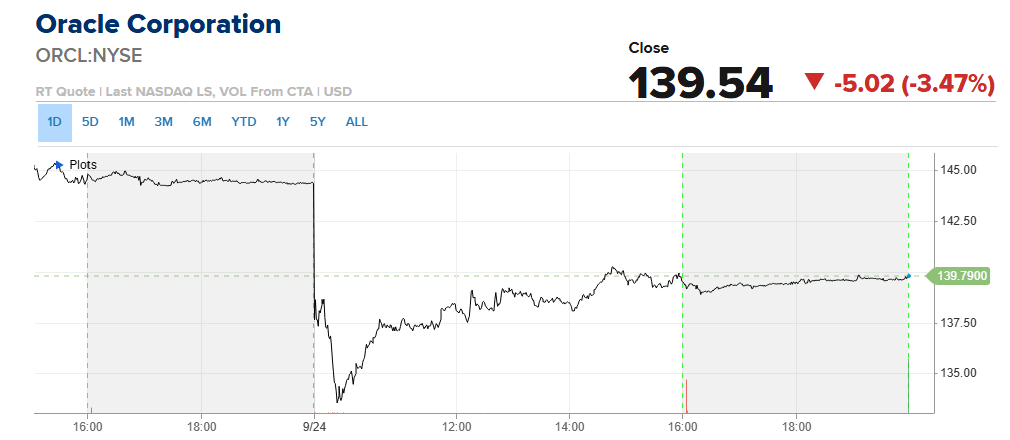
Oracle a chuté de 3,5 %, le plus fort recul de la journée parmi les valeurs technologiques à grande capitalisation. Bloomberg a rapporté que l’entreprise avait adressé à Blue Owl Capital, développeur, un avis de force majeure concernant le projet Jupiter, le centre de données d’IA d’environ 165 milliards de dollars qu’elle construit près de la frontière du Nouveau-Mexique dans le cadre de l’initiative plus large Stargate. Cela ne signifie pas qu’Oracle renonce, pour autant. Cela lui donne simplement de la marge pour retarder les paiements si le site manque son ouverture prévue en 2028. Et cela semble être une possibilité réelle, compte tenu des batailles en cours sur les autorisations relatives au pipeline de gaz naturel destiné à alimenter l’ensemble.
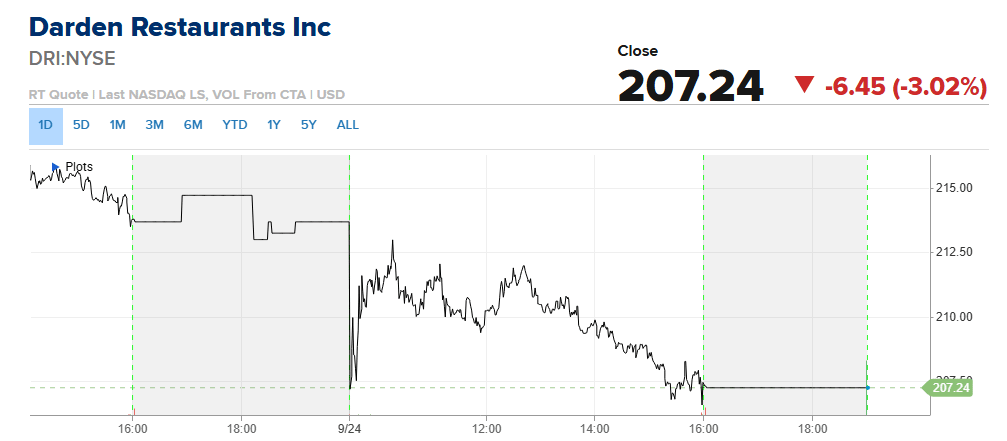
Darden Restaurants a chuté de plus de 3 %. Le propriétaire d’Olive Garden et de LongHorn Steakhouse a publié des résultats du premier trimestre fiscal de 2,05 dollars par action, en ligne avec les estimations. Le chiffre d’affaires s’est établi à 3,20 milliards de dollars, légèrement en dessous des 3,21 milliards attendus selon le consensus FactSet. Très proche, mais pas tout à fait. La société n’a pas modifié ses prévisions pour l’ensemble de l’année.
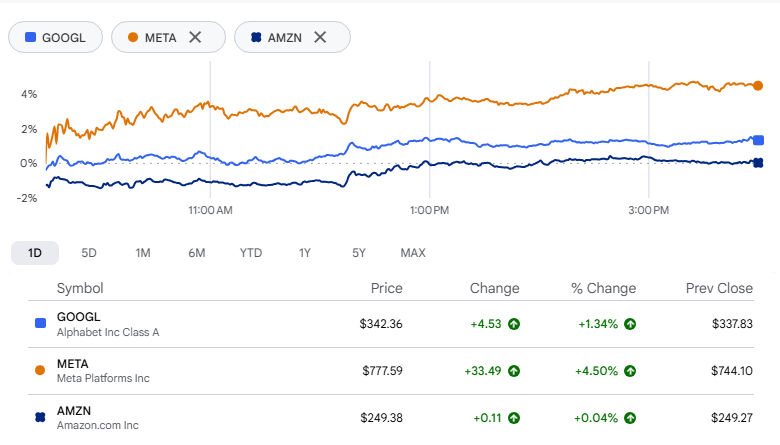
Ce n’était toutefois pas tout en rouge. Les « Magnificent Seven » ont de nouveau surperformé. Le FNB Roundhill Magnificent Seven a conservé ses gains même lorsque le marché plus large a lâché dans l’après-midi, et il affiche désormais plus de 5 % de hausse sur la semaine. Mais en creusant un peu, seuls trois des sept titres ont réellement progressé. Meta Platforms a fait le gros du travail. Le titre est en pleine accélération depuis le lancement de Muse, son nouvel agent d’IA qui réserve des voyages, gère les paiements et tient un calendrier, plus tôt ce mois-ci. Alphabet a aussi progressé. De son côté, Amazon n’a pratiquement pas bougé.
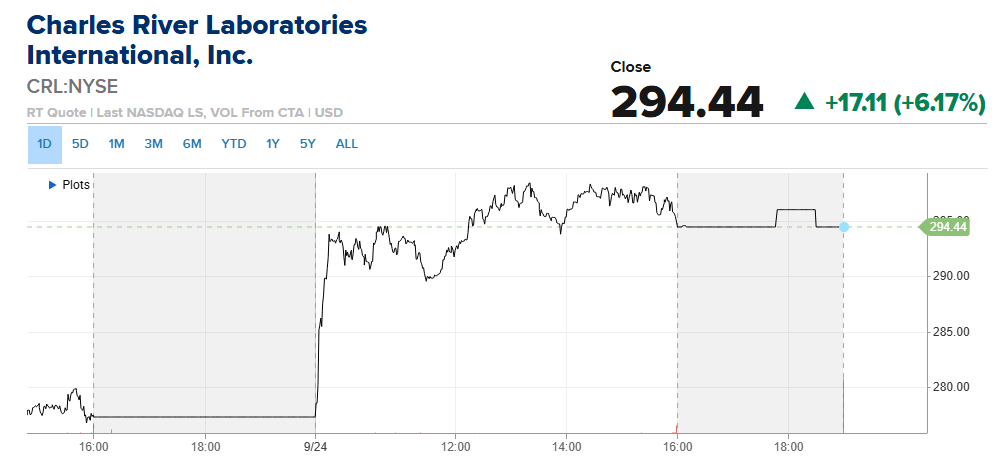
Charles River Laboratories a grimpé de 6 %. À son Investor Day, la société a réaffirmé ses prévisions 2026, indiquant aux investisseurs que le chiffre d’affaires et les bénéfices ajustés devraient se situer tous deux dans le haut des fourchettes précédentes. Elle a aussi dévoilé de nouveaux objectifs à long terme jusqu’en 2030, dans le cadre de ce qu’elle présente comme sa stratégie Pathway to Purpose.
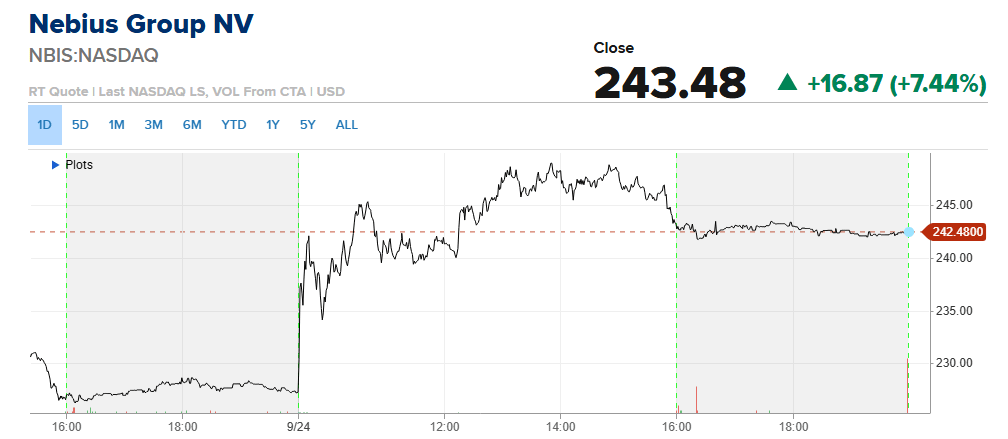
Nebius Group a bondi de plus de 7 % après que Bank of America a relevé ses attentes de revenus jusqu’en 2028. L’analyste Tal Liani a maintenu sa recommandation « acheter » et son objectif de cours à 310 dollars. Son argument est simple : Nebius combine des contrats à long terme avec de grands fournisseurs cloud, ce qui lui assure une utilisation stable, avec des accords plus courts d’un à trois ans, tarifés à environ le double du taux pratiqué par les hyperscalers. Selon lui, cette combinaison devrait continuer à élargir les marges.
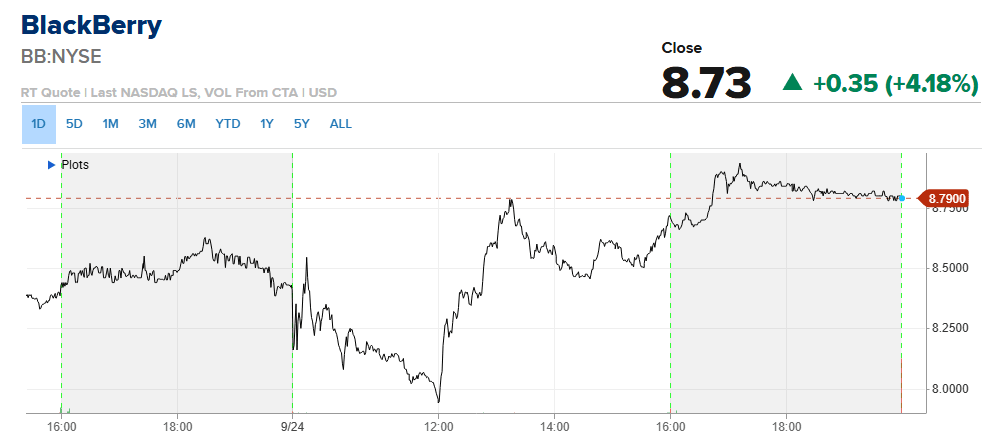
BlackBerry a gagné 4 %. Les résultats du deuxième trimestre ont dépassé les attentes sur les deux volets : 7 cents par action sur le bénéfice ajusté contre une estimation à 4 cents, et des revenus de 163,3 millions de dollars contre 142,5 millions attendus. Pas un mauvais trimestre du tout. La majeure partie de la solidité est venue de QNX, son unité logicielle automobile, qui a affiché un chiffre d’affaires record et le plus gros gain de conception à ce jour. La direction a répondu en relevant ses perspectives pour l’ensemble de l’année.
Analyse sectorielle :
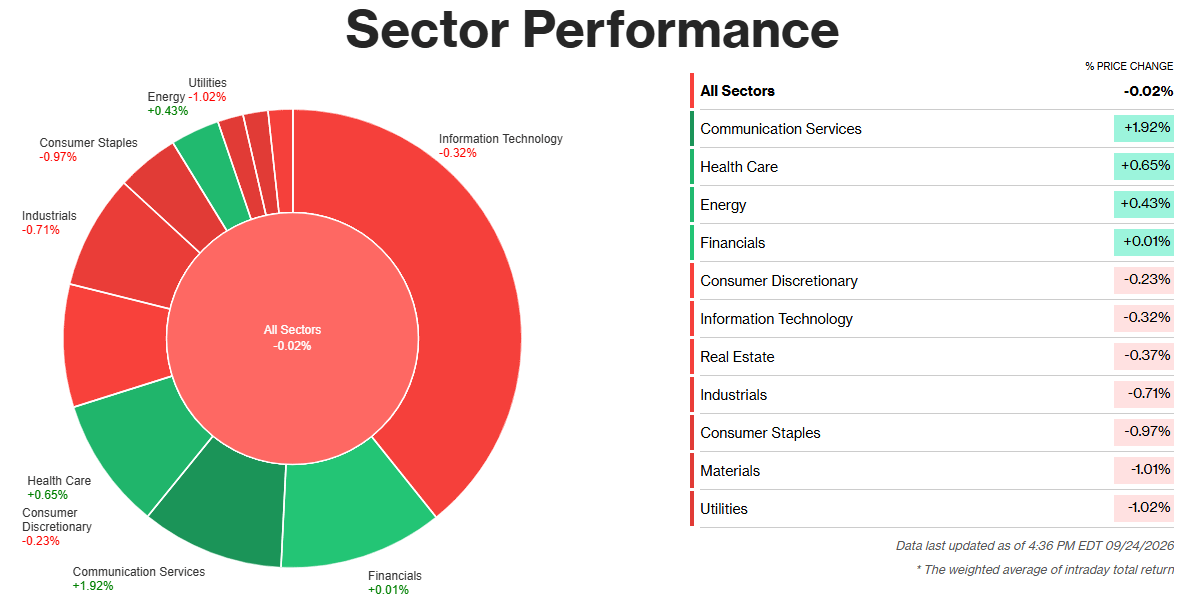
Seuls quatre des onze secteurs du S&P 500 ont clôturé en hausse jeudi, et les Services de communication ont mené nettement, en hausse de 1,92 %. La progression provenait presque entièrement de Meta Platforms, en hausse de 4,5 % après que JPMorgan a relevé son objectif de cours sur l’action, citant le nouveau agent d’IA Muse comme la percée logicielle phare derrière le mouvement, dévoilée lors de l’événement Meta Connect de cette semaine.
L’énergie a progressé de 0,43 % : le Brent s’est établi près de 107 dollars après avoir brièvement rogné son avance, au vu de rapports indiquant que les États-Unis et l’Iran explorent un accord en plusieurs étapes pour rouvrir le détroit d’Ormuz. Ce titre diplomatique a retiré une partie de la prime géopolitique du baril jusque vers la clôture.
La hausse de 0,65 % des Soins de santé ressemble moins à une réaction à un seul titre qu’à une rotation défensive classique : avec des taux qui bondissent et le marché intégrant une vraie probabilité d’une nouvelle hausse de la Fed, les investisseurs se sont tournés vers des bénéfices qui ne s’écartent guère des taux. Les financières ont à peine bougé, en hausse de 0,01 %, car l’effet de soutien habituel des marges lié à des taux plus élevés s’est heurté à l’inquiétude suscitée par le coût d’emprunt au plus haut depuis deux décennies, pour la demande de prêts.
Secteurs les moins performants
La pression sur le reste du marché est venue d’un seul endroit : les rendements. Un PMI flash de septembre plus chaud que prévu, avec des services à 58,7 et une industrie à 57, a poussé les rendements à la hausse sur la partie longue de la courbe.
Les valeurs des services aux collectivités ont encaissé le choc, en baisse de 1,02 %, car des rendements de dividendes qui semblaient autrefois attractifs ont perdu de leur éclat face à des taux sans risque qui approchent 5 %. Les matériaux ont reculé de 1,01 %, sous l’effet des mêmes calculs de taux et d’un dollar plus ferme soutenant les prix des métaux.
Les biens de consommation de base ont reculé de 0,97 % pour des raisons similaires : ils se négocient comme un proxy obligataire lorsque les rendements évoluent si vite. Les industriels ont aussi décroché, en baisse de 0,71 %, alors que le même résultat favorable des PMI aurait, en théorie, dû avantager l’activité manufacturière ; à la place, les investisseurs ont interprété une croissance solide comme du carburant pour davantage de resserrement de la Fed. La faiblesse était généralisée à l’ensemble du secteur et liée aux taux, et non à un faux pas d’une seule entreprise.