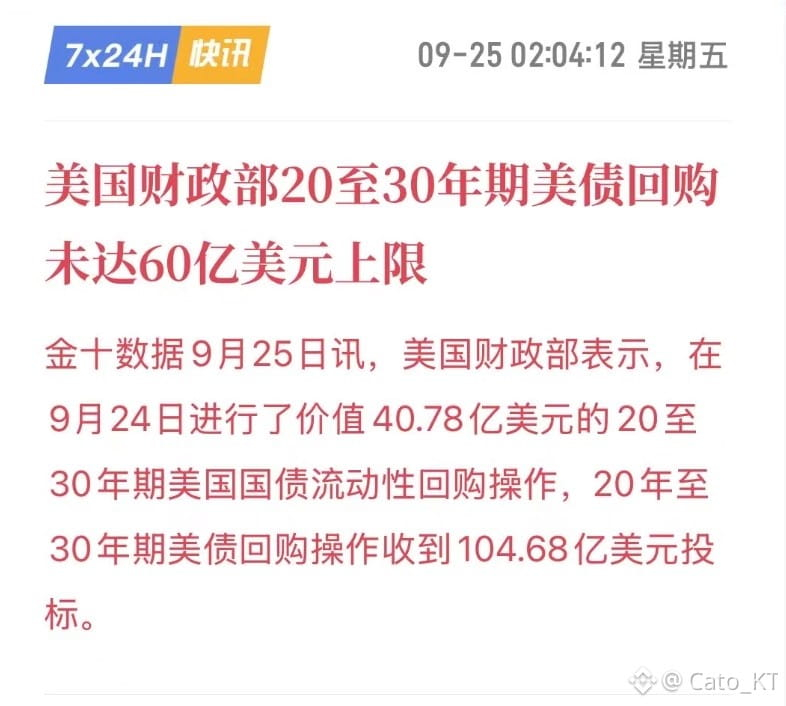
Le montant de rachat annoncé par le Trésor américain n’est que de 40,78 milliards, mais les ordres reçus représentent 104,68 milliards. Cela signifie que ce n’est pas que le marché ne veut pas vendre des obligations à long terme ; c’est plutôt que les taux actuels ne répondent pas aux exigences du marché vendeur.
Le montant mis en vente est 2,57 fois supérieur au quota de rachat du Trésor. Évidemment, l’offre dépasse la demande, mais les exigences en matière de taux sont encore plus strictes. Cela implique que les taux sur la partie longue restent très rigides. Il est clair que le plan de rachat de Bessent ne s’est pas déroulé de manière idéale : il n’a pas vraiment modifié la liquidité des obligations à long terme, et il a en plus créé de nouvelles pressions sur les rendements.
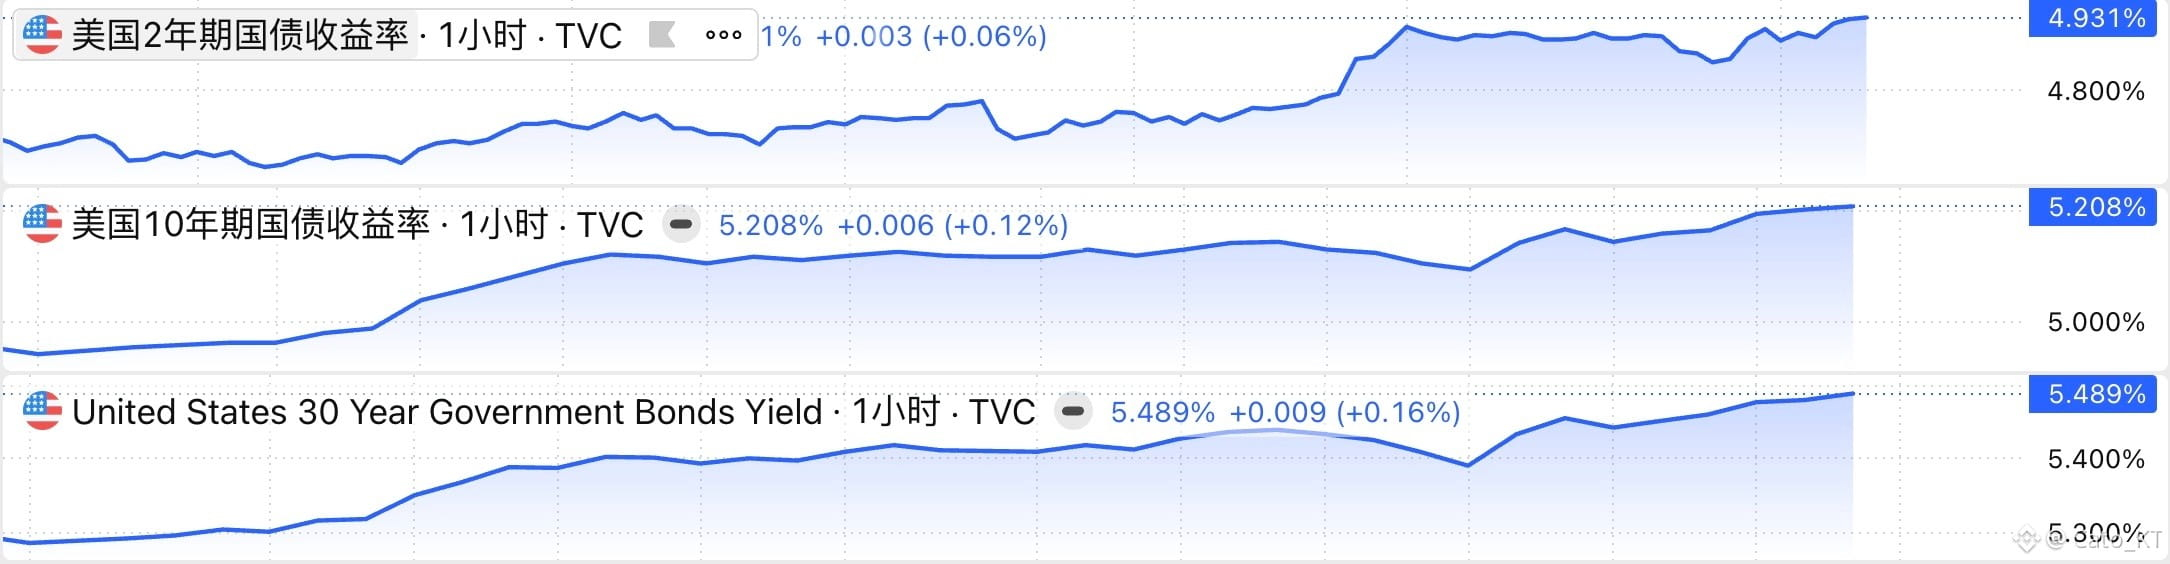
À noter : le rendement des bons du Trésor américain à 2 ans a bondi jusqu’à 4,931 %. L’accélération de la hausse des taux à court terme pourrait devenir un facteur clé pour atténuer la situation délicate actuelle des obligations à long terme. Quand les taux à court terme rattraperont les taux à long terme, la demande de taux sur la partie longue diminuera. Le Trésor pourra alors obtenir, à chaque opération de rachat, des montants plus élevés : jusqu’à 60 milliards, voire davantage.
Mais il existe aussi un risque potentiel : si les taux à court terme montent trop vite, voire si la courbe des rendements s’inverse, cela pourrait créer une situation où l’on vendrait des obligations à long terme pour acheter du court terme. Si le rendement des bons à 2 ans et celui des obligations à 10 ans / 30 ans augmentent en même temps, et que cela continue de manière incontrôlée, alors nous entrerons dans une phase à haut risque pour les Treasuries !#美联储10月加息概率升至69.7%