
La DeFi est sur le point de grandir, et les actifs du monde réel en sont la raison.
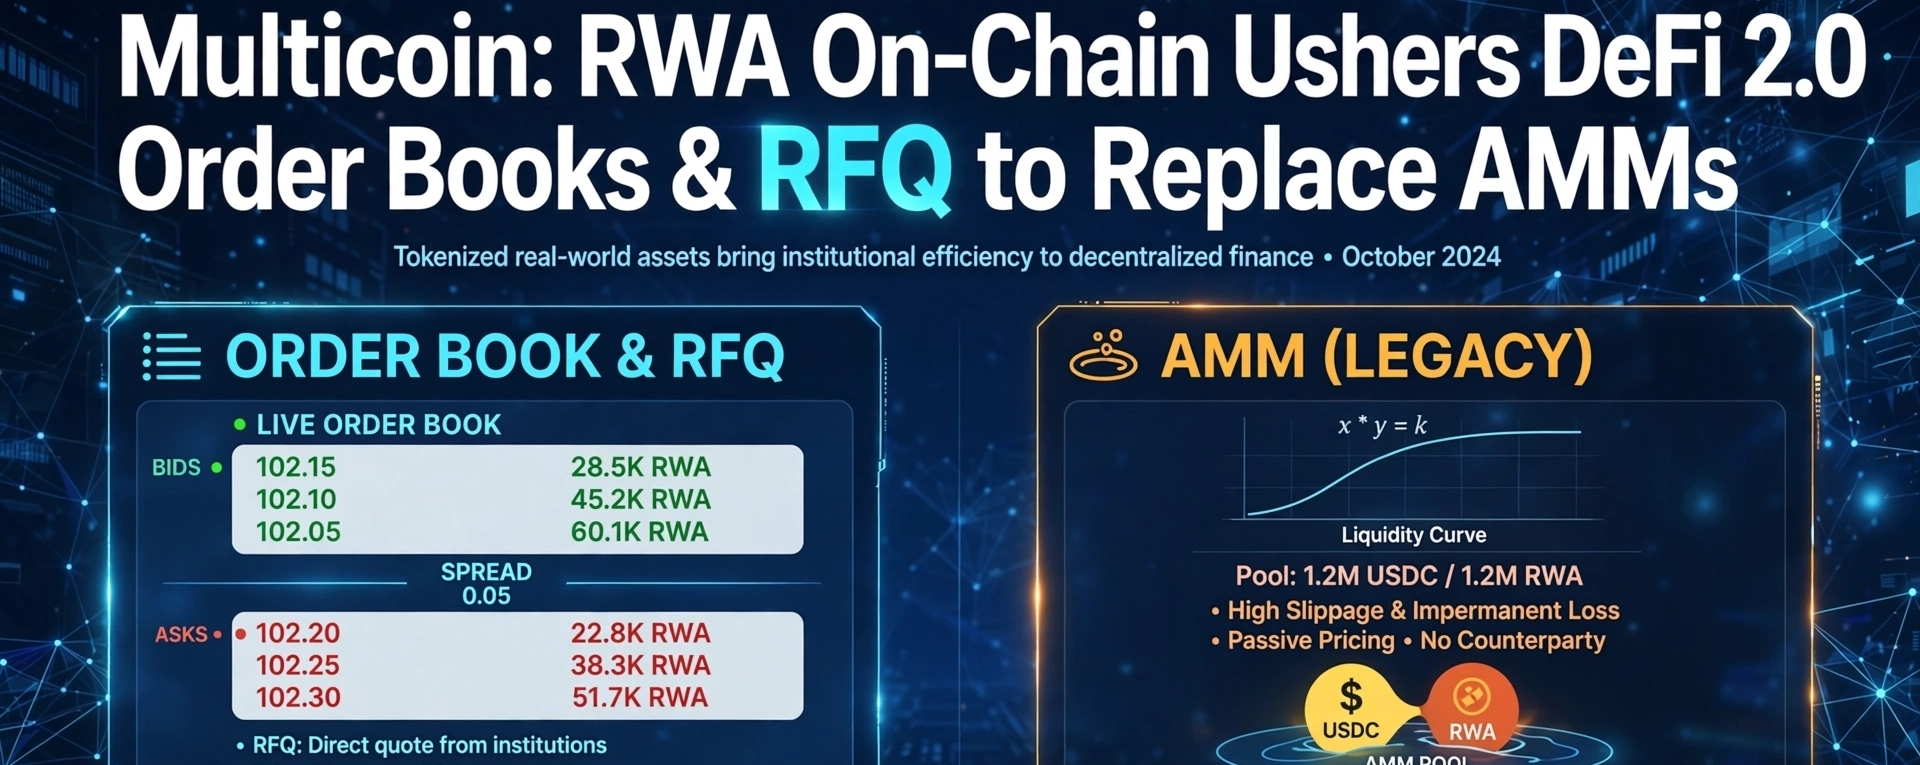
C’est le cœur de la thèse de Multicoin Capital dans sa dernière analyse. D’après la société, la tokenisation ne fait pas seulement entrer davantage d’actifs on-chain : elle oblige la DeFi à reconstruire l’ensemble de sa structure de marché. Résultat : la DeFi 2.0, une ère définie moins par les AMM et les pools de liquidité, et davantage par les carnets d’ordres et les systèmes RFQ.
Pourquoi ? Parce que la première ère de la DeFi a été construite pour des actifs natifs de la crypto. Uniswap et les AMM fonctionnaient très bien pour les jetons volatils à longue traîne, où n’importe qui pouvait devenir fournisseur de liquidité. Mais elles ne fonctionnent pas pour 30+ milliards de dollars de bons du Trésor tokenisés, de crédit privé, d’or et d’actions, désormais sur la blockchain.
Ces actifs sont détenus par des institutions, pas par des traders. Ils ont besoin de spreads serrés, d’une tarification basée sur la NAV, d’un règlement conforme KYC, et d’une profondeur de carnet d’ordres élevée — pas d’un slippage d’AMM à 0,3 %. Multicoin soutient que les détenteurs d’RWA se comportent comme des bilans, pas comme des dégénérés. Le flux est lent, stable et ressemble à des stablecoins, pas à des memecoins.
C’est pourquoi l’infrastructure change :
1. Les carnets d’ordres sont de retour. Pour le trading secondaire de Trésors tokenisés et de matières premières comme XAUT et PAXG, les protocoles ont besoin d’une vraie profondeur de carnet d’ordres et de teneurs de marché capables de proposer des prix à quelques points de base près de la NAV sous-jacente. Les AMM ne peuvent pas faire cela efficacement.
2. Les RFQ remplaceront les pools. Pour les grandes opérations sur des RWA, les institutions utiliseront des systèmes de Request-for-Quote, où des teneurs de marché qualifiés se disputent le remplissage d’un ordre en privé, de manière similaire à la TradFi. C’est déjà ainsi que le crédit privé sur Maple et Centrifuge fonctionne.
3. Les RWA comme collatéral réutilisable. Aujourd’hui, seulement environ 2,4 Md$ sur les 30 Md$+ d’RWA sont réellement actifs comme collatéral DeFi, d’après des données récentes. La plupart reste immobilisée dans des coffres de type stockage. Le DeFi 2.0 consiste à transformer cette détention statique en liquidité réutilisable — du collatéral pour le prêt sur Aave, Morpho, Kamino, où le TVL pour les RWA est déjà autour de 1,6 Md$ et continue de croître.
Multicoin considère cela comme la « deuxième courbe » de la crypto. La première courbe s’est terminée par les énormes liquidations de fin 2025, quand les jeux de levier à somme nulle se sont effondrés. La deuxième courbe est pragmatique : gestion d’actifs on-chain, rendement réel tokenisé, règlement T+0, et propriété fractionnée pour des actifs comme l’immobilier qui obtiennent enfin de la liquidité mondiale.
Les prévisions placent désormais la tokenisation à près de 20 000 milliards de dollars d’ici 2033, et les estimations de BCG à 16 000 milliards de dollars d’ici 2030. L’opportunité n’est plus de « minter » un actif : c’est de construire les rails qui lui permettent de circuler.
De l’avis de Multicoin, les gagnants ne seront pas les plateformes qui ne font que tokeniser, mais l’infrastructure qui fournit de la tarification, des lignes de crédit et une exécution conforme — des perps type dark-pool, des marchés monétaires et des réseaux RFQ qui transforment les RWA d’un simple certificat détenu en une vraie monnaie DeFi.
Les AMM ont lancé le DeFi 1.0. Les carnets d’ordres et les RFQ feront tourner le DeFi 2.0.
#BinanceWillListHyperliquid(HYPE) #BitcoinFallsBelow$83,000 #BitcoinFallsToAround$84,600ThisWeek #ETHBreaksAbove$2,700 #ETHBreaksAbove$2,700 #BitcoinRejectedAt$87,300Twice