

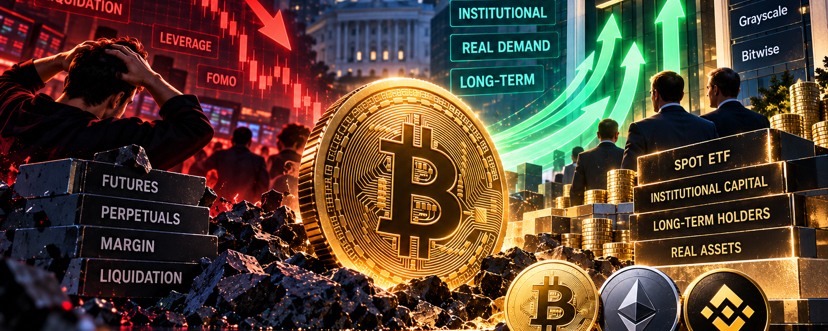
Récemment, le marché des cryptomonnaies a mis en évidence un phénomène très intéressant à observer : le prix du Bitcoin est revenu de ses plus hauts, les positions longues avec effet de levier ont été liquidées, mais les flux des ETF américains au comptant de Bitcoin n’ont pas pour autant quitté la scène.
En apparence, c’est un paradoxe. Si le marché s’affaiblit réellement, pourquoi les fonds des institutions continuent-ils d’acheter ? Et si les fonds des institutions entrent vraiment de façon continue, pourquoi le prix baisse-t-il ? Comprendre ce problème est peut-être plus important que de deviner si la prochaine bougie du Bitcoin sera rouge ou verte. Car ce qui se passe actuellement sur le marché n’est probablement pas un simple « hausse » ou « baisse », mais une nouvelle tarification, une revalorisation, entre les flux de liquidité au comptant, les capitaux des ETF et l’effet de levier des produits dérivés.
I. Repli des prix, mais les capitaux des ETF continuent d’entrer
Au 23 septembre, les ETF Bitcoin spot aux États-Unis ont enregistré 5 jours de bourse consécutifs avec des entrées nettes. Le 17 septembre, les entrées nettes étaient d’environ 159,5 millions de dollars ; le 18, d’environ 433 millions de dollars ; puis les flux ont nettement accéléré : le 21, environ 999 millions de dollars ; le 22, environ 714,7 millions de dollars ; et le 23, environ 347 millions de dollars d’entrées nettes. Au total sur cinq jours ouvrés, les entrées nettes dépassent 2,6 milliards de dollars.
Il faut tout particulièrement noter que le 21 septembre, les ETF Bitcoin spot américains ont attiré près de 1 milliard de dollars de flux le jour même — l’une des entrées de capitaux les plus remarquables sur une période récente. Les IBIT de BlackRock, FBTC de Fidelity et ARKB de ARK 21Shares sont des sources importantes de capitaux.
Mais, dans le même temps, le Bitcoin connaît aussi un repli marqué après une hausse rapide. Ainsi, une divergence très importante apparaît : le prix s’ajuste, mais les capitaux des ETF continuent d’entrer.
Cela montre qu’au moins une partie des capitaux n’a pas choisi de quitter le marché malgré le repli des prix à court terme. Ainsi, la vraie question se transforme en : qui vend ? Et qui achète ?
II. Pour comprendre cette phase de marché, il faut séparer « spot » et « effet de levier »
Beaucoup d’investisseurs, en voyant le Bitcoin baisser, ont d’abord pour réaction « quelqu’un vend massivement du BTC ». Cette phrase n’est pas fausse, mais elle est incomplète.
En fait, le marché crypto moderne comprend deux marchés très liés, mais dont les mécanismes ne sont pas exactement les mêmes : d’un côté le marché spot, de l’autre le marché des produits dérivés. Les capitaux des ETF, les détenteurs de long terme et une partie des capitaux provenant d’allocations institutionnelles influencent principalement la demande spot ; tandis que les contrats perpétuels, les futures et les options constituent un vaste autre système d’effet de levier.
Dans une étude récente de recherche sur le marché, Glassnode a observé que, lors de la percée du Bitcoin au-delà de l’intervalle de négociation précédent, l’achat spot s’est renforcé à nouveau. Mais en même temps, les volumes de contrats à terme ouverts sont entrés dans une zone élevée par rapport aux statistiques historiques, et le taux de financement a commencé à augmenter. L’encours des options sur le marché des options est également resté à un niveau élevé.
Autrement dit : le capital réel achète, et le capital spéculatif poursuit aussi la tendance.
Quand ces deux types de capitaux entrent en même temps, la hausse du prix est souvent très rapide. Le problème, c’est que les capitaux à effet de levier sont, par nature, instables. Tant que les prix ne baissent pas brusquement, une partie des longs à fort levier touche les niveaux de liquidation forcée, et les plateformes ferment automatiquement les positions. La vente qui exerce encore plus de pression à la baisse sur le prix peut alors déclencher la liquidation de la prochaine vague de positions.
On se retrouve alors face à un cycle typique : baisse des prix → liquidations des positions long → ventes forcées → poursuite de la baisse des prix → davantage de liquidations des positions long.
C’est ce qu’on appelle souvent Liquidation Cascade, c’est-à-dire une liquidation en chaîne.
Par conséquent, parfois, voir une grande bougie rouge ne signifie pas que tous les capitaux de long terme ont soudainement changé d’avis. Cela peut aussi simplement vouloir dire que le marché est en train de purger un excès d’effet de levier accumulé auparavant.
III. Pourquoi les flux de capitaux des ETF méritent-ils d’être surveillés de près ?
La plus grande signification des ETF Bitcoin spot aux États-Unis n’est pas seulement de fournir aux investisseurs traditionnels un canal supplémentaire pour acheter du Bitcoin. Son rôle plus important est de donner au marché une fenêtre d’observation des capitaux de la finance traditionnelle relativement transparente.
Le responsable de la recherche chez K33 Research, Vetle Lunde, a déjà mené une étude statistique sur la relation entre les flux de capitaux des ETF et le prix du BTC. Les recherches de K33 ont montré qu’au sein de leur échantillon statistique, il existe une corrélation assez nette entre la performance par phases du Bitcoin et les flux d’ETP.
Il faut souligner un point ici : la corrélation n’est pas la causalité. Les entrées des ETF ne peuvent pas être comprises simplement comme « le BTC va monter tout de suite ».
Mais au moins, cela nous dit que les capitaux des ETF constituent désormais une force marginale de fixation des prix à ne pas ignorer sur le marché du Bitcoin d’aujourd’hui. Ainsi, quand le prix baisse et que les ETF continuent d’absorber des flux, cette divergence mérite à elle seule d’être étudiée.
IV. Le point clé n’est pas « y a-t-il de l’argent qui entre », mais « quel type d’argent entre »
Le stratégiste technique senior chez StoneX, Michael Boutros, a formulé une observation très utile en analysant récemment l’évolution du Bitcoin : les ordres d’achat qui font monter le Bitcoin peuvent venir des capitaux des ETF, de la trésorerie d’entreprises, ou aussi du rachat des positions vendeuses (short covering) — et la continuité de ces différents types de capitaux n’est absolument pas la même.
Cette distinction est très importante.
Short Squeeze, autrement dit le squeeze des vendeurs à découvert, peut provoquer une hausse très violente en très peu de temps. Quand de nombreux shorts sont forcés de clôturer, ils doivent racheter du BTC pour fermer leurs positions ; ce mécanisme pousse lui-même davantage le prix à la hausse.
Mais ce type d’achat a naturellement un point d’arrêt : une fois que les vendeurs (shorts) ont été couverts, ces achats forcés s’arrêtent.
La logique des capitaux des ETF est différente. Si des fonds de pension, des institutions de gestion de patrimoine, des fonds ou des acteurs d’allocation d’actifs de long terme augmentent continuellement leur exposition au Bitcoin via les ETF, cette demande peut, en théorie, durer plus longtemps.
Donc, à volume égal — par exemple 1 milliard de dollars achetés — la nature du flux derrière peut être totalement différente. Un achat de 1 milliard de dollars provenant d’une liquidation de positions vendeuses ne produit pas le même effet structurel sur le marché qu’un achat de 1 milliard de dollars provenant d’une allocation d’actifs de long terme.
V. Une baisse de prix et des entrées d’ETF signifient-elles forcément un marché haussier ?
La réponse n’est évidemment pas celle-là.
On ne peut pas interpréter mécaniquement les flux nets entrants d’ETF comme « hausse assurée demain ». Les recherches académiques sur les ETF Bitcoin spot aux États-Unis ont déjà montré que les ETF participent au processus de découverte des prix du Bitcoin, et certaines études estiment aussi que les flux de capitaux des ETF peuvent fournir des variables explicatives supplémentaires à la performance du marché sur certaines phases.
Mais, d’un autre côté, les ETF eux-mêmes comportent aussi du market making, de l’arbitrage et des opérations de couverture. Par conséquent, les entrées d’ETF ne signifient pas que tous les capitaux entrant dans les ETF sont des investisseurs long terme avec un biais clairement haussier.
Les échanges de parts d’ETF et les transactions réelles du BTC sous-jacent peuvent aussi comporter un certain décalage temporel. Ainsi, même si la demande d’ETF est très forte, cela ne signifie pas nécessairement que le prix doive monter immédiatement dans la même proportion.
Ainsi, les capitaux des ETF devraient être considérés comme un indicateur de marché très important, et non comme un simple et brutal « signal d’achat ».
VI. L’essentiel : une fois l’effet de levier retiré, est-ce que le spot reste ?
C’est peut-être la question la plus centrale du moment.
Imaginons que, sur le marché, coexistent des capitaux spot de long terme et des capitaux spéculatifs à fort effet de levier. Après une hausse rapide, de plus en plus de traders poursuivent la tendance et augmentent leur levier. À ce moment-là, le marché peut sembler très fort en surface, mais il peut en réalité devenir de plus en plus fragile.
Dès que la correction commence, les positions à fort effet de levier sont d’abord liquidées.
Si, après la liquidation, les ETF continuent d’enregistrer des entrées, que l’achat spot continue d’absorber, que le taux de financement revient progressivement à la normale, que le nombre de contrats ouverts baisse, et que le prix parvient finalement à se stabiliser, alors le marché aura, en réalité, accompli un cycle typique de deleveraging, autrement dit « un retrait de l’effet de levier ».
En simple : chasser l’argent instable, et conserver l’argent relativement stable.
Cette correction n’est peut-être pas forcément une mauvaise chose.
La situation réellement dangereuse, c’est lorsque les capitaux des ETF commencent à s’écouler de manière continue, tandis que les positions avec effet de levier continuent d’exploser. Dans ce cas, la baisse de la demande spot et les liquidations forcées peuvent se renforcer mutuellement, créant une boucle de rétroaction négative.
Ainsi, ce qui mérite vraiment d’être observé n’est plus « de combien de points le BTC baisse aujourd’hui », mais plutôt si les flux de capitaux des ETF continuent d’affluer pendant les replis de prix. C’est l’une des variables clés qui nous aide à distinguer un « simple nettoyage des positions avec effet de levier » d’un changement de tendance.
VII. Wall Street est en train de modifier la structure du marché du Bitcoin
Bloomberg ETF 분석师Eric Balchunas此前多次关注一个重要现象:即使比特币经历明显回撤,美国BTC ETF投资者整体依然表现出相当强的持有韧性。
Son collègue, le analyste ETF de Bloomberg James Seyffart, suit également depuis longtemps les flux de capitaux des ETF spot BTC aux États-Unis, la structure des coûts et le comportement des investisseurs.
En réalité, tous ces phénomènes pointent vers un changement plus vaste : le Bitcoin passe progressivement d’un marché dominé par des traders natifs des cryptomonnaies, à un marché auquel participent aussi des capitaux de la finance traditionnelle, des capitaux liés aux ETF, les bilans d’entreprises, les détenteurs de long terme et des traders de produits dérivés à fort effet de levier.
C’est aussi pourquoi analyser le Bitcoin aujourd’hui en se contentant des bougies devient de moins en moins suffisant.
VIII. Les trois indicateurs à surveiller dès maintenant
Pour juger si cette correction correspond réellement à « la fin de la tendance » ou à une « purge de l’effet de levier », je pense que trois indicateurs sont plus importants que de simplement deviner le prix.
Le premier : les flux de capitaux des ETF, et l’accent n’est pas sur un seul jour, mais sur la continuité. Des entrées massives sur une journée peuvent être dues à des facteurs liés à un événement ; en revanche, des flux positifs sur plusieurs semaines reflètent plus probablement une tendance d’allocation d’actifs.
Deuxième élément : l’effet de levier des produits dérivés. À surveiller en priorité : l’Open Interest, le Funding Rate et les Liquidations. Si, pendant un repli des prix, le nombre de contrats ouverts baisse nettement, que le taux de financement revient à la normale et que la demande spot existe toujours, cela signifie généralement que le marché réduit le risque lié à l’effet de levier.
Le troisième point : l’absorption du spot après la correction. C’est peut-être le plus important. S’il y a encore des acteurs prêts à continuer d’acheter du BTC même sans poussée due à un fort effet de levier, alors les bases de la tendance sont plus saines. À l’inverse, si les flux de capitaux des ETF commencent à se transformer durablement en sorties, tandis que le volume de transactions spot diminue et que l’effet de levier se reconstitue, alors le risque pourrait au contraire continuer d’augmenter.
Conclusion : la vraie question n’est pas « est-ce que ça baisse », mais « qui vend et qui achète »
C’est ici que le marché fabrique le plus facilement une illusion : quand ça monte, tous les capitaux semblent identiques ; quand ça baisse, on distingue plus facilement qui est le véritable acheteur.
L’effet de levier à court terme peut pousser le prix, le squeeze sur les vendeurs peut provoquer une flambée soudaine, et le FOMO peut amplifier rapidement les volumes. Mais ce qui détermine jusqu’où une phase de marché peut aller, reste en fin de compte une demande réelle et durable.
Donc, face au marché actuel, je pense que la véritable question n’est plus « le BTC montera ou baissera demain ? », mais : une fois les capitaux à effet de levier purgés, est-ce que le capital spot réel est encore là ?
À l’heure actuelle, les données mettent en évidence un phénomène très intéressant : le prix est en train de s’ajuster, mais les capitaux des ETF ne se retirent pas pour l’instant en même temps.
Cela ne prouve pas que la prochaine phase de hausse est forcément garantie, mais au moins cela montre une chose : pour l’instant, la correction en cours ne peut pas être assimilée simplement à « des capitaux institutionnels qui quittent le marché ».
Dans les prochains jours, si les ETF continuent de rester en entrées nettes et si l’effet de levier des produits dérivés se refroidit progressivement, alors la divergence « repli des prix, entrées de capitaux » deviendra de plus en plus intéressante à surveiller.
Au contraire, si les capitaux des ETF commencent aussi à devenir durablement négatifs, alors la logique du marché doit être réévaluée.
Ainsi, la vraie question à surveiller n’a jamais été seulement une bougie.
… mais derrière les bougies — vers où l’argent va, exactement.
#BTC #ETH #BNB
