

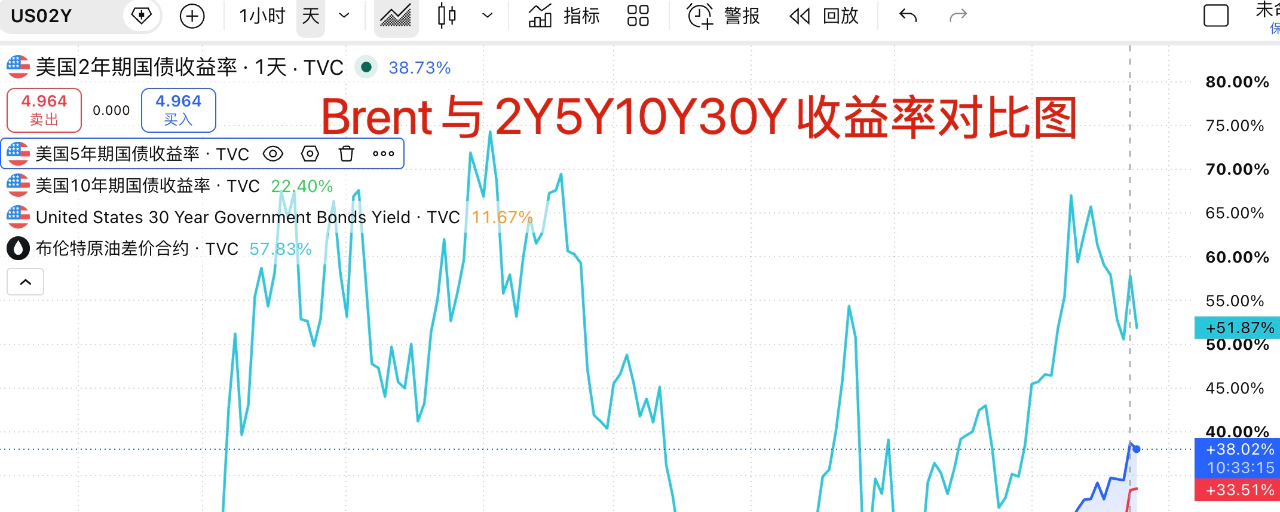

Le sommet Chine-États-Unis n’est pas encore terminé : les marchés à risque ont commencé à baisser plus tôt, et le problème ne vient pas uniquement des fluctuations du prix du pétrole ! Évidemment, le marché n’est pas encore totalement sorti de l’ombre d’éventuelles hausses de taux !
La probabilité de hausse des taux en octobre bondit à 75,3 %, le marché commence à fixer le prix d’une hausse des taux en octobre, et les facteurs qui font augmenter cette probabilité ne tiennent pas seulement aux prix de l’énergie ; il y a aussi le problème de l’inflation endogène aux États-Unis
Cette semaine, le Brent a nettement baissé, en particulier après être passé sous la barre des 100 dollars. Le marché a d’abord été soulagé à court terme, ce qui a déclenché un rebond assez fort, mais les rendements des obligations n’ont pas reculé de manière significative. Cela pose une question clé : à l’heure actuelle, l’inflation ne peut plus être suffisamment atténuée uniquement par les prix de l’énergie
À ce jour, les rendements des Treasuries à 5 ans, 10 ans et 30 ans atteignent des plus hauts depuis 2007. Les Treasuries sont en train d’être impitoyablement vendus. En tenant compte du Brent, quand le pétrole international baisse jusqu’à 99 dollars, les taux longs sur le marché obligataire ne sont pas amputés mais au contraire atteignent de nouveaux sommets. Cela signifie que le problème de l’inflation aux États-Unis ne provient pas uniquement du prix du pétrole.
Quand les taux longs ne suivent pas la baisse des prix du pétrole, cela veut dire que les inquiétudes du marché au sujet de l’inflation, en plus du choc pétrolier, concernent aussi une inflation endogène. Le marché commence à craindre que même si le prix du pétrole retombe, l’inflation restera collante. En plus, les responsables de la Fed envoient fréquemment des signaux de nouvelles hausses. Ces deux facteurs font directement grimper la probabilité de hausse des taux en octobre à plus de 70 %. Le marché commence alors à intégrer un premier prix pour une hausse en octobre #美国30年期国债收益率触及2004年来最高
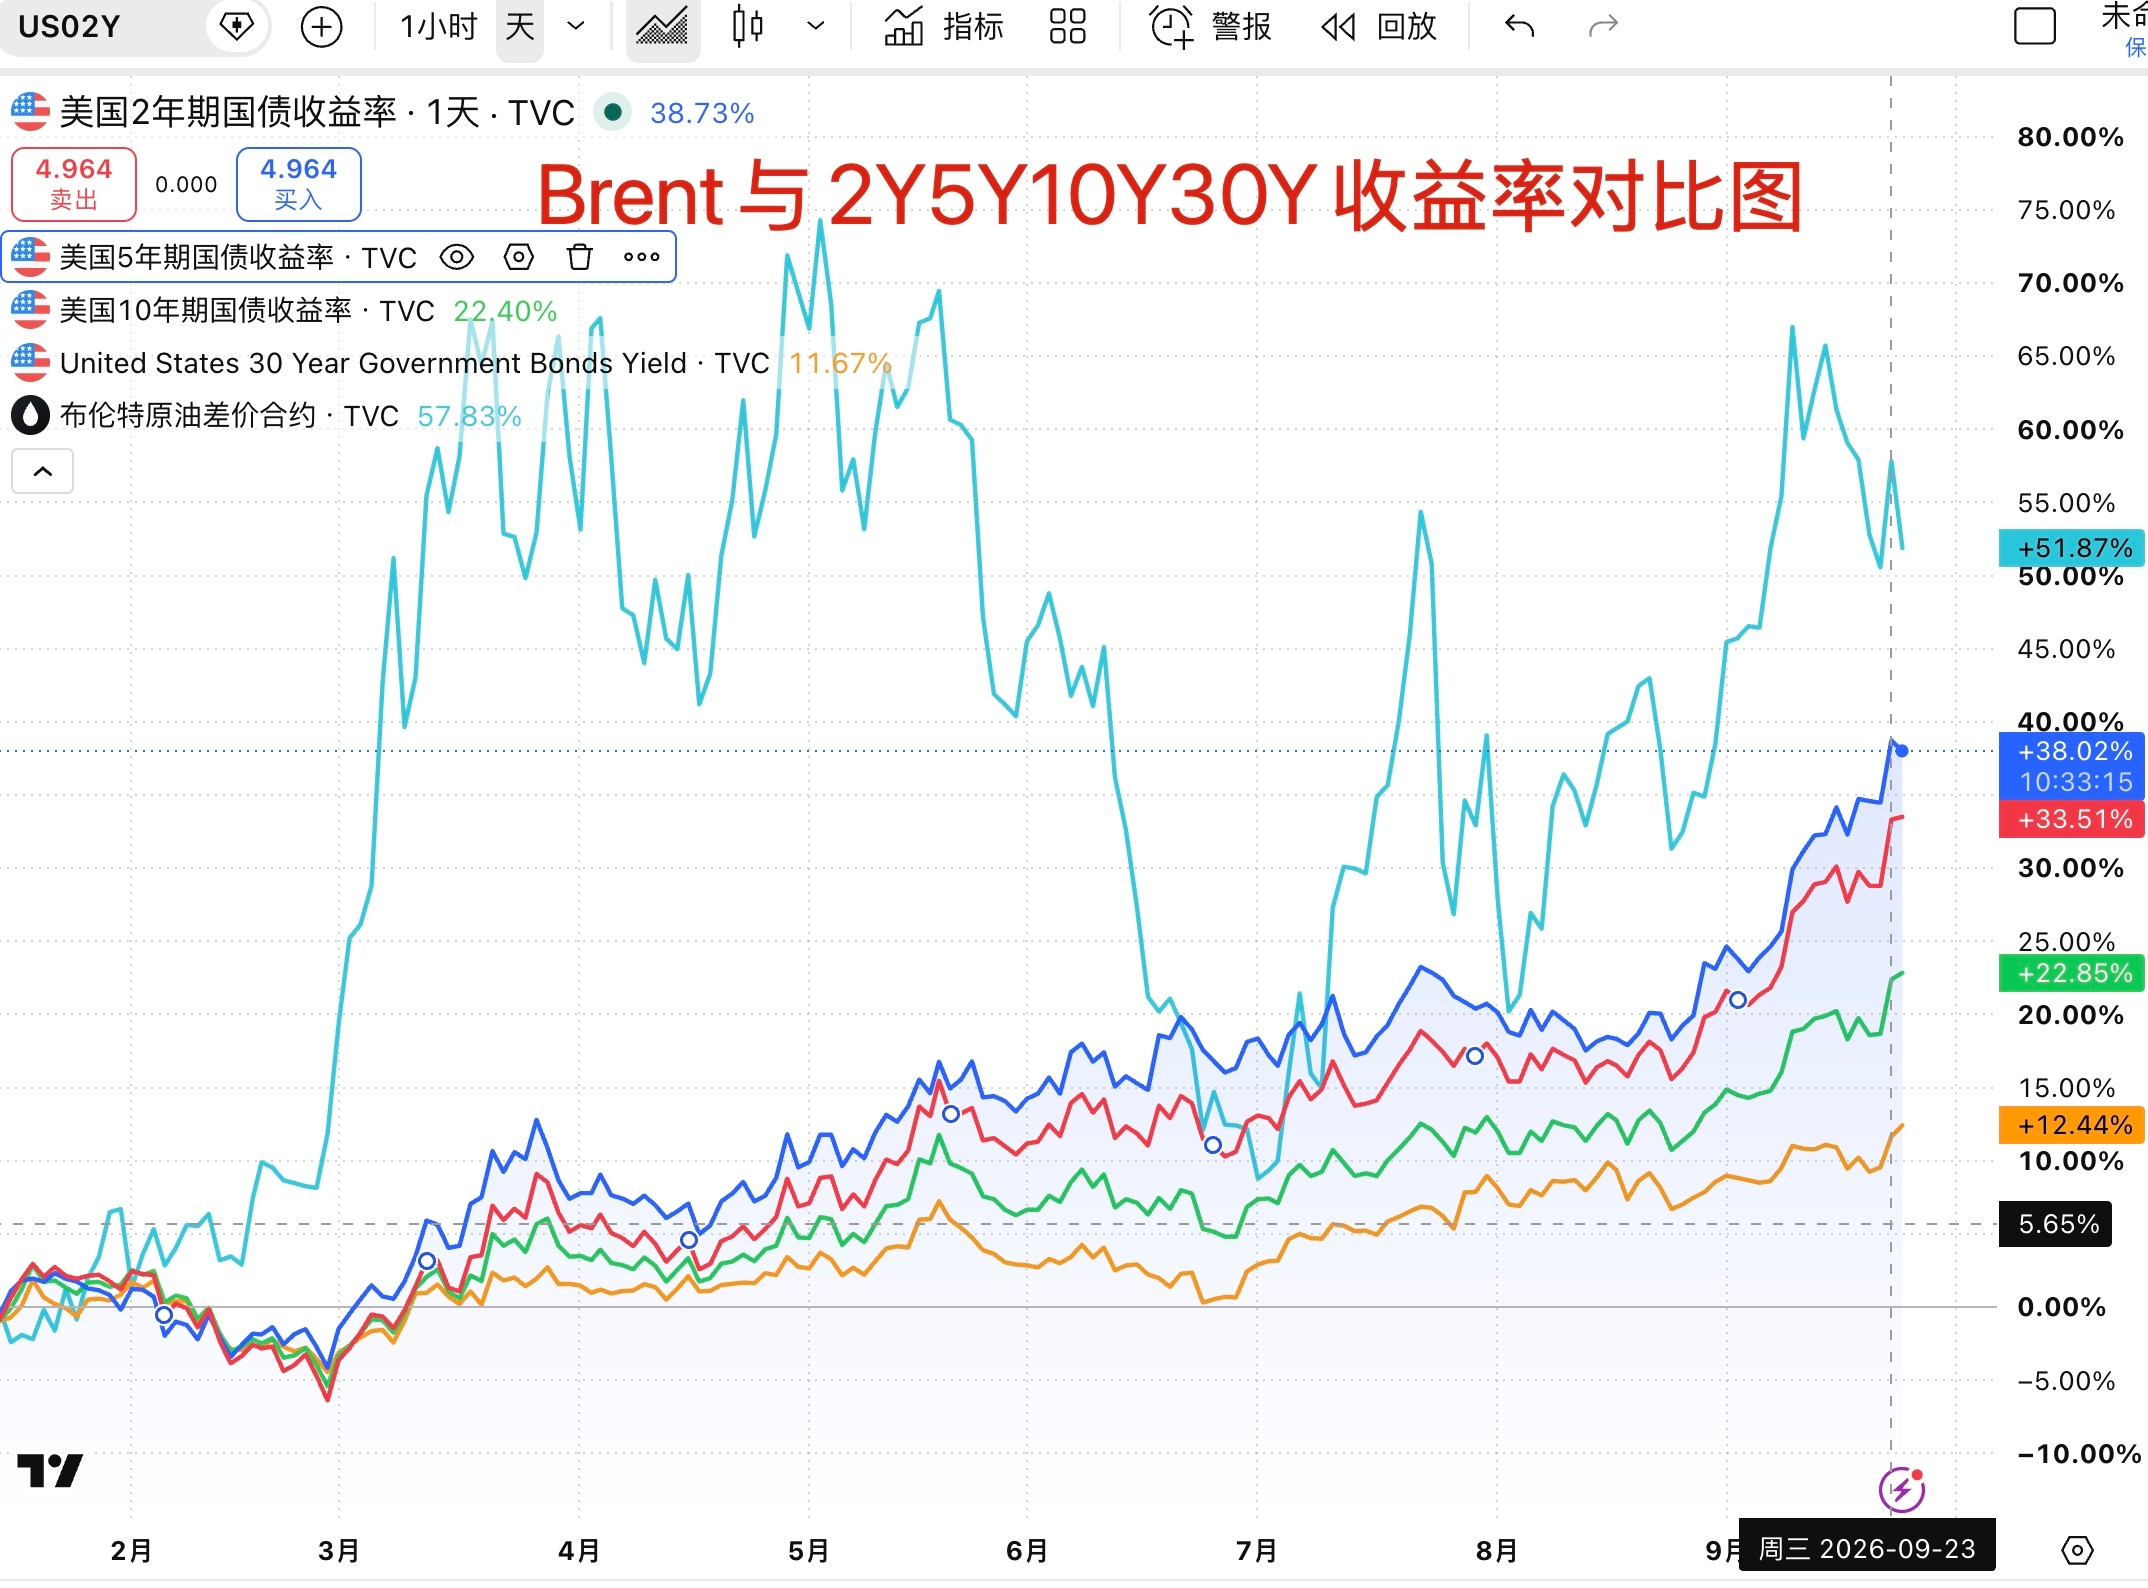
La semaine dernière, après la décision de hausse des taux en septembre, le marché a rebondi. Beaucoup de petits partenaires pensent que l’impact des hausses de taux sur les actifs risqués est faible, voire qu’ils ont conclu à un récit de « rallye des hausses de taux ». Mais à ce moment-là, la probabilité d’une hausse en octobre n’était qu’à 50 %, et les rendements des taux longs avaient baissé à court terme. Or, actuellement, la probabilité d’une hausse en octobre est passée à plus de 70 %, et les rendements du marché obligataire continuent de grimper. Dans ce contexte à double facteur, les marchés des actifs risqués ne peuvent manifestement pas s’isoler des retombées. C’est aussi la principale raison pour laquelle j’ai continué à mettre en garde la semaine dernière : les risques potentiels ne sont pas encore écartés.
Le problème auquel le marché est confronté maintenant est le suivant : la probabilité de hausse des taux en octobre est élevée, et la possibilité que la Réserve fédérale enchaîne les hausses s’est fortement accrue. Ensuite, les rendements des obligations à long terme n’arrivent pas à être contenus. La politique du Trésor échoue temporairement. La tendance à la baisse du pétrole brut ne s’est pas entièrement inversée. La viscosité de l’inflation, et même l’existence d’un risque d’inflation de deuxième tour, sont possibles. Dans l’ensemble, le tableau que le marché présente est défavorable.
Pour sortir du marasme actuel, l’élément central est donc un retour rapide d’Iran et des États-Unis à des négociations. Il faut aussi que le prix du pétrole revienne rapidement à 95 voire en dessous de 90 dollars, afin de réduire de l’extérieur la pression inflationniste à court terme. Ensuite, le Trésor doit augmenter le montant des rachats de titres afin de soutenir le marché obligataire, comprimer l’envolée des rendements à long et court terme, puis que les données d’inflation de septembre montrent des signes d’apaisement, etc. Ce n’est qu’ainsi qu’on pourra vraiment soulager l’étau dans lequel se trouve actuellement le marché.
Bien sûr, si l’on change d’angle : si, dans un avenir proche, les risques se multiplient et éclatent, avec une nouvelle hausse des taux en octobre qui pèse sur les actifs risqués, ce n’est peut-être pas une mauvaise chose pour la suite. Que ce soit pour le S&P 500 ou pour le #Bitcoin, il est évident que beaucoup de gens ne sont pas encore montés à bord. Si, dans les prochains mois, on peut offrir un « trou de liquidité » — je pense que ce serait une très bonne opportunité pour entrer et conserver.
Parallèlement, la hausse des taux longs comprime l’or. Mais avec le problème mondial de déficits élevés et de risques dans le marché obligataire, l’importance future de l’or comme actif de couverture contre le risque augmente en fait. Si récemment l’or continue d’être comprimé et revient vers les 4000, je pense que ce serait aussi une très bonne occasion d’achat et de conservation !