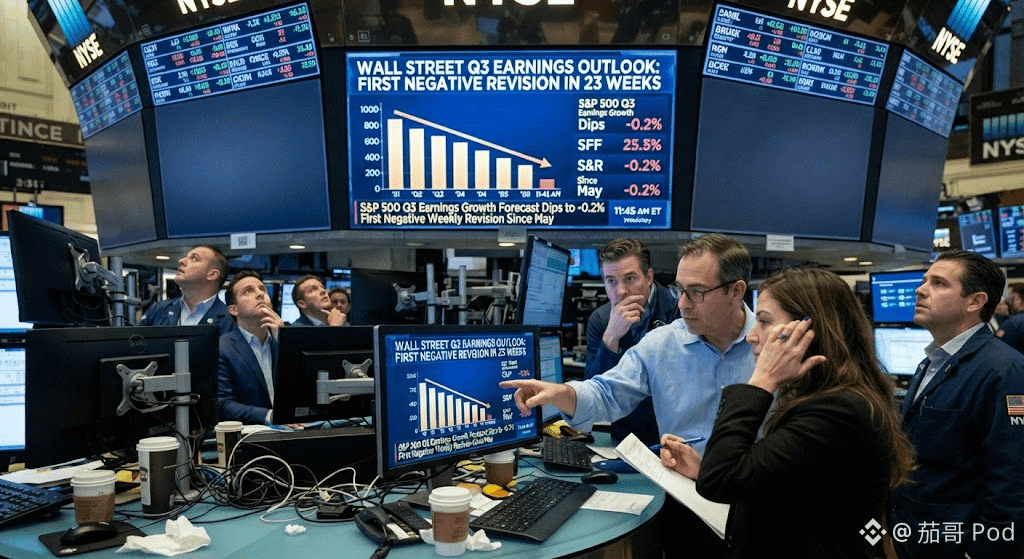

#华尔街盈利预期23周来首现看空 Les acteurs de Wall Street qui se montrent baissiers cette semaine y voient une correction dans le bon sens. Les prévisions de bénéfices annuels ne sont pas passées en territoire négatif.
L’indice de révisions des bénéfices aux États-Unis de Citigroup est tombé à -0,06 sur la semaine close le 18 septembre, contre +0,17 la semaine précédente. Ce chiffre correspond à la proportion des entreprises dont les prévisions de bénéfices ont été relevées, moins celles dont elles ont été abaissées : il vient juste de repasser au-dessus de zéro. Les baisses dépassent les hausses pour la première fois depuis 23 semaines. Ces 23 semaines avaient été la plus longue séquence de révisions nettes à la hausse depuis septembre 2021, soit environ cinq mois.
Le fléchissement se concentre dans la consommation de base, la consommation discrétionnaire, les matières premières et la finance. Stephan Kemper, directeur des investissements pour la région Allemagne au sein de la banque privée de BNP Paribas, relie ces ajustements à la hausse du coût de la vie et aux prix de l’énergie. Le consensus sur la croissance annuelle reste toutefois élevé. Selon la définition de FactSet du 11 septembre, l’anticipation de croissance des bénéfices de l’ensemble des S&P 500 sur l’année se situe à environ 31,6 %.
Michael Wilson, de Morgan Stanley, indique que si l’évaluation continue de baisser et que les prix de l’énergie poussent à resserrer davantage la politique, le S&P 500 pourrait reculer jusqu’à 7 % au maximum. C’est le scénario. L’OCDE a déclaré mercredi que l’inflation mondiale en 2027 devrait dépasser rapidement les prévisions précédentes. La Réserve fédérale a relevé le taux pour la première fois en plus de trois ans ce mois-ci.
L’indice de révisions des bénéfices aux États-Unis de Citigroup est tombé à -0,06 sur la semaine close le 18 septembre, contre +0,17 la semaine précédente. Ce chiffre correspond à la proportion des entreprises dont les prévisions de bénéfices ont été relevées, moins celles dont elles ont été abaissées : il vient juste de repasser au-dessus de zéro. Les baisses dépassent les hausses pour la première fois depuis 23 semaines. Ces 23 semaines avaient été la plus longue séquence de révisions nettes à la hausse depuis septembre 2021, soit environ cinq mois.
Le fléchissement se concentre dans la consommation de base, la consommation discrétionnaire, les matières premières et la finance. Stephan Kemper, directeur des investissements pour la région Allemagne au sein de la banque privée de BNP Paribas, relie ces ajustements à la hausse du coût de la vie et aux prix de l’énergie. Le consensus sur la croissance annuelle reste toutefois élevé. Selon la définition de FactSet du 11 septembre, l’anticipation de croissance des bénéfices de l’ensemble des S&P 500 sur l’année se situe à environ 31,6 %.
Michael Wilson, de Morgan Stanley, indique que si l’évaluation continue de baisser et que les prix de l’énergie poussent à resserrer davantage la politique, le S&P 500 pourrait reculer jusqu’à 7 % au maximum. C’est le scénario. L’OCDE a déclaré mercredi que l’inflation mondiale en 2027 devrait dépasser rapidement les prévisions précédentes. La Réserve fédérale a relevé le taux pour la première fois en plus de trois ans ce mois-ci.