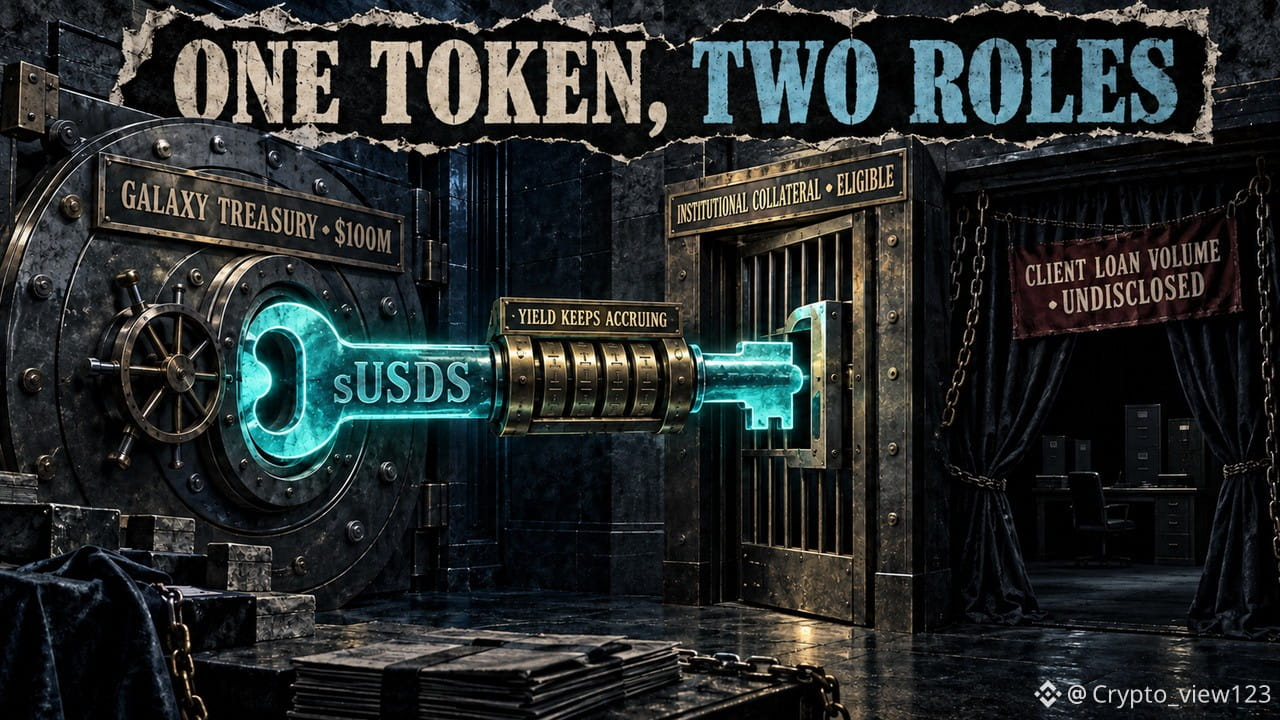
Une institution a placé un certificat d’épargne d’un montant de 100 millions de dollars sur son bilan, et a permis à ses clients de l’utiliser en garantie pour contracter des emprunts.
L’annonce du 23 septembre indique qu’un jeton d’épargne en chaîne d’un montant d’environ 100 millions de dollars a été comptabilisé dans la trésorerie de l’institution, tout en étant approuvé comme garantie destinée aux clients institutionnels. L’annonce ne précise que le périmètre d’approbation : elle ne divulgue ni le volume des prêts aux clients adossés à ce jeton, ni la première opération de prêt effectivement finalisée.
Le point de vente, tel que conçu, repose sur un double rendement : après avoir mis le jeton en gage, l’emprunteur peut continuer à accumuler des gains au taux d’intérêt de l’épargne. Ainsi, le gage et la rémunération coexistent au sein du même portefeuille. Pour l’emprunteur, cela revient à obtenir de la liquidité sans renoncer aux rendements.
Cependant, la partie vérifiable est limitée. Le taux d’intérêt de l’épargne est déterminé par la gouvernance du protocole, et la source provient des excédents du protocole, qui évoluent en fonction de la situation des fonds ; la quantité finale de dépôt de garantie déployée n’est pas non plus divulguée, ce qui rend difficile l’évaluation de l’impact réel de la coopération. Une fois les paramètres de gouvernance ajustés, les rendements effectifs et les coûts d’emprunt évoluent également.
Pour l’industrie, les progrès de ce type d’arrangements doivent être évalués à partir des données on-chain plutôt que des formulations de l’annonce. Les critères sont simples : y a-t-il eu de vrais prêts, et l’ampleur des garanties augmente-t-elle avec le temps ? Pour une institution, il est plus important d’avoir du vérifiable que du marketing.
L’annonce dit « approuvé », et les données disent « effet ».
#去中心化金融 #机构资金
L’annonce du 23 septembre indique qu’un jeton d’épargne en chaîne d’un montant d’environ 100 millions de dollars a été comptabilisé dans la trésorerie de l’institution, tout en étant approuvé comme garantie destinée aux clients institutionnels. L’annonce ne précise que le périmètre d’approbation : elle ne divulgue ni le volume des prêts aux clients adossés à ce jeton, ni la première opération de prêt effectivement finalisée.
Le point de vente, tel que conçu, repose sur un double rendement : après avoir mis le jeton en gage, l’emprunteur peut continuer à accumuler des gains au taux d’intérêt de l’épargne. Ainsi, le gage et la rémunération coexistent au sein du même portefeuille. Pour l’emprunteur, cela revient à obtenir de la liquidité sans renoncer aux rendements.
Cependant, la partie vérifiable est limitée. Le taux d’intérêt de l’épargne est déterminé par la gouvernance du protocole, et la source provient des excédents du protocole, qui évoluent en fonction de la situation des fonds ; la quantité finale de dépôt de garantie déployée n’est pas non plus divulguée, ce qui rend difficile l’évaluation de l’impact réel de la coopération. Une fois les paramètres de gouvernance ajustés, les rendements effectifs et les coûts d’emprunt évoluent également.
Pour l’industrie, les progrès de ce type d’arrangements doivent être évalués à partir des données on-chain plutôt que des formulations de l’annonce. Les critères sont simples : y a-t-il eu de vrais prêts, et l’ampleur des garanties augmente-t-elle avec le temps ? Pour une institution, il est plus important d’avoir du vérifiable que du marketing.
L’annonce dit « approuvé », et les données disent « effet ».
#去中心化金融 #机构资金