
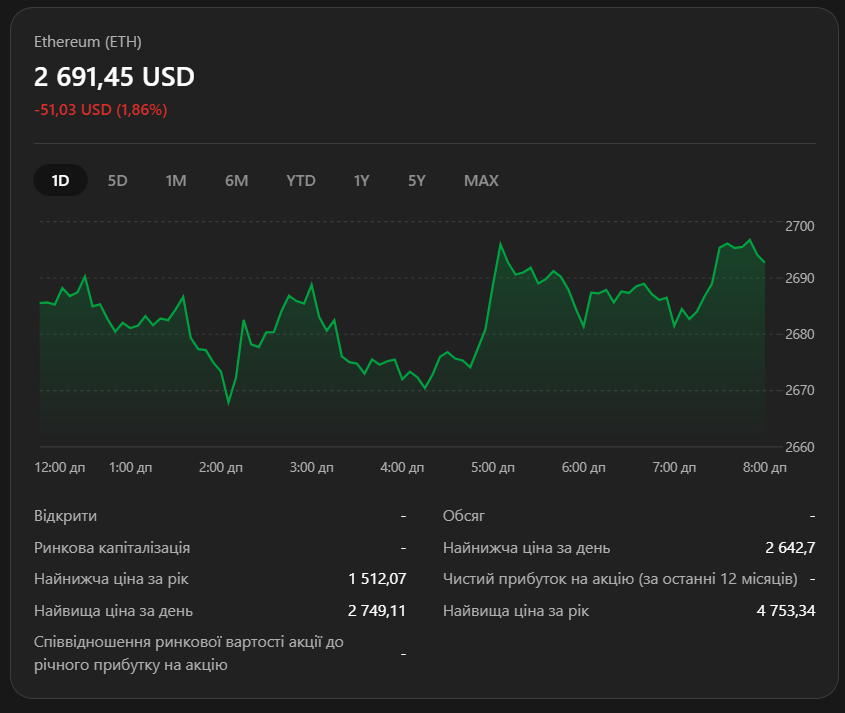
L’Ethereum entre dans la dernière partie de l’année 2026, environ près de :
2 680–2 700.
Au cours de la dernière semaine, l’ETH a augmenté de plus de 10 %, et le 21 septembre il montait environ jusqu’à :
2 806.
Après un fort rally d’août, l’Ethereum tente à nouveau de passer d’une phase de recovery à une tendance haussière à part entière.
Reuters, le 22 septembre, a attiré l’attention sur un franchissement de l’ETH au-dessus d’une zone technique clé vers 2 662 $ et sur la formation d’une structure en bull-flag. Selon ce scénario technique, le prochain grand objectif pourrait être la zone de 3 050 $, puis 3 395–3 445 si l’élan se maintient.
Mais l’histoire de l’Ethereum soutient-elle un tel scénario ?
Pour y répondre, il faut regarder non seulement le dernier graphique, mais aussi :
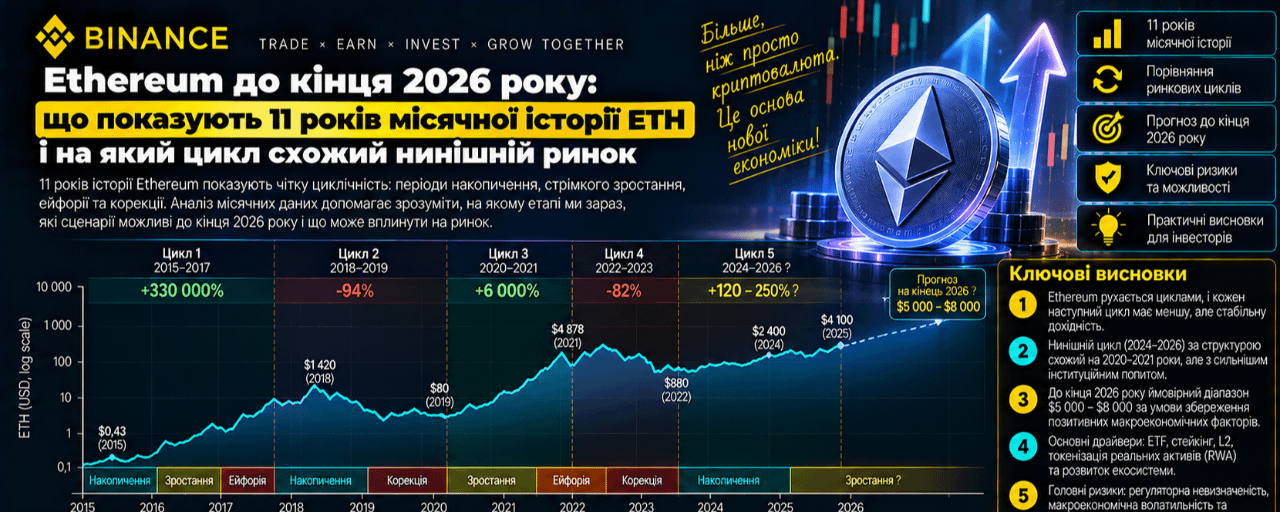
l’ensemble de l’historique mensuel de l’ETH depuis 2015.
Ethereum a une histoire plus courte que le Bitcoin
Le mainnet Ethereum a été lancé en :
juillet 2015.
C’est pourquoi une vraie histoire mensuelle complète de l’ETH couvre environ 11 ans.
Au cours de cette période, Ethereum a connu :
boom des ICO 2017;
crypto winter 2018;
DeFi Summer 2020;
mania des NFT 2021;
The Merge 2022;
retraits de staking en 2023;
Dencun en 2024;
Pectra en 2025;
Fusaka en 2025;
cycle institutionnel ETF/staking 2025–2026.
Et ce qui est important :
à chaque grand cycle de l’ETH, il y avait son propre catalyseur fondamental.
Cycle n°1 : 2016–2017 — boom des ICO
Le premier grand marché haussier d’Ethereum n’était pas lié à la liquidité macro en tant que telle, mais à :
ICO.
Ethereum est devenu une plateforme de base pour émettre de nouveaux tokens.
La demande pour l’ETH a fortement augmenté parce que, pour participer aux ICO, les investisseurs avaient besoin précisément d’Ether.
En 2017, Ethereum a progressé de plusieurs dizaines de fois.
C’était un exemple classique :
usage du réseau → demande spéculative → demande de token.
Mais c’est à ce moment-là que l’une des caractéristiques les plus importantes de l’ETH est apparue :
une forte croissance du réseau peut déclencher une réévaluation spéculative encore plus forte du token.
2018 : la plus grande destruction de valorisation
Après la mania des ICO, le marché est entré dans un crypto winter.
L’ETH est tombé beaucoup plus fortement que le BTC.
La raison était évidente :
Ethereum était un actif à très forte sensibilité (high-beta).
Quand :
La demande d’ICO a disparu ;
de nouveaux projets ont commencé à vendre de l’ETH ;
la liquidité a diminué,
Le marché a reçu un double choc.
Cela a consolidé une seule régularité :
L’ETH est généralement plus fort que le BTC en phase risk-on, et plus faible que le BTC en phase de deleveraging.
C’est valable aussi aujourd’hui.
2019 : rebonds forts, mais pas un nouveau bull market
L’année 2019 a été une phase de recovery.
Ethereum a fortement monté à plusieurs reprises, mais n’a pas réussi à passer à un nouvel ATH historique.
Cette période est très utile pour comparer avec 2026.
Il y avait :
reprise du marché crypto;
développement DeFi;
progrès technologique;
mais il n’y a pas assez de liquidité globale pour une expansion verticale.
C’est pourquoi 2019 est l’une des analogies possibles du marché actuel.
2020 : le DeFi Summer a entièrement changé Ethereum
En 2020, Ethereum a trouvé son deuxième grand produit-marché (product-market fit) :
DeFi.
Uniswap;
Aave;
Compound;
Maker;
yield farming.
Ethereum n’est plus seulement une plateforme pour les ICO.
Il est devenu :
une infrastructure financière.
Et c’est à ce moment-là que l’ETH a commencé à recevoir une demande structurelle grâce à :
gas;
collateral;
liquidité DeFi;
stablecoins.
2021 : phase risk-on maximale
L’année 2021 a été l’une des plus fortes de l’histoire de l’ETH.
Les raisons :
DeFi;
NFT;
taux ultra-bas ;
stimulus;
spéculation retail ;
adoption institutionnelle de crypto.
Ethereum a établi des records historiques à plusieurs reprises.
Et en novembre 2021, l’ETH a atteint environ :
$4 870.
Mais le Q4 a déjà commencé à montrer un affaiblissement de la dynamique (momentum).
Et c’est une règle importante :
une année solide ne garantit pas un décembre solide.
2022 : la macro a pris le dessus sur la technologie
En 2022, Ethereum a connu l’un des plus grands événements technologiques de son histoire :
The Merge.
Le 15 septembre, Ethereum est passé de la Proof of Work à la Proof of Stake, réduisant sa consommation énergétique d’environ 99,95 %.
À un niveau fondamental, c’était un événement immense.
Mais le prix de l’ETH restait malgré tout sous une forte pression.
Pourquoi ?
Donc, au même moment, il y avait aussi :
cycle agressif de hausse des taux de la Fed ;
fort dollar ;
Terra ;
Celsius ;
FTX ;
déleveraging global.
Leçon principale :
même un upgrade très puissant ne peut pas vaincre totalement le régime global de liquidité négatif.
2023 : le staking devient liquide
Le 12 avril 2023, l’upgrade Shapella a permis les retraits des validateurs.
Beaucoup craignaient :
après le unlock, une quantité énorme d’ETH partira à la vente.
Mais il n’y a pas eu de catastrophe.
Inversement, le staking est devenu plus fonctionnel.
C’est un bon exemple de la même logique de marché :
si le scénario négatif est déjà « priced in », l’événement lui-même pourrait ne pas provoquer une baisse.
2024 : Dencun et le paradoxe de l’Ethereum bon marché
Le 13 mars 2024, Dencun a introduit les blobs via l’EIP-4844, rendant nettement moins coûteuse la disponibilité de la donnée pour les rollups.
Sur le plan technologique, ce fut un grand succès.
Mais un nouveau paradoxe est apparu.
Des transactions L2 moins chères signifiaient :
moins de burn de gas sur L1.
Ainsi, Ethereum est devenu meilleur comme réseau, mais à court terme la tokenomics de l’ETH est devenue moins déflationniste.
C’est un sujet très important pour 2026.
2025 : Pectra + ETF + grand rally
Le 7 mai 2025, Ethereum a activé :
Pectra.
L’upgrade améliore l’UX, le staking et la capacité des blobs.
Ensuite, en décembre 2025, a été lancé :
Fusaka,
ce qui a ajouté du PeerDAS et a fortement augmenté le potentiel de capacité de blobs du réseau.
En 2025, le prix a été très volatil.
D’après les données de StatMuse :
mai :
+38,8%
juillet :
+52,8%
août :
+18,9%
mais :
octobre :
-9,6%
novembre :
-18,3%
décembre :
+5,5%.
Autrement dit, l’ETH a déjà montré un trait classique :
Quelques mois très importants peuvent coexister avec un Q4 très faible.
Et maintenant, l’année 2026
La structure mensuelle de l’ETH cette année ressemblait à peu près à :
janvier :
-11,7%
février :
-16,9%
mars :
+9%
avril :
+6,1%
mai :
-12,6%
juin :
-19,8%
juillet :
+18,7%.
Et août a donné encore une impulsion très forte — plus de 30 % de rally depuis les niveaux locaux, puis septembre est entré dans une phase de nouveau breakout.
Ce n’est pas un marché haussier stable.
Mais ce n’est déjà plus un marché baissier classique.
C’est :
recovery à forte sensibilité (high-beta).
À quel cycle historique l’ETH ressemble le plus aujourd’hui ?
À mon avis, la structure actuelle ressemble le plus à :
un mélange de 2019 + début 2020 + partiellement 2023.
Pourquoi ?
Il y a :
recovery après de grosses baisses (drawdowns) ;
roadmap technologique active ;
institutions ;
ETF ;
staking ;
RWA ;
tokenization.
Mais il manque le composant clé de 2020–2021 :
d’argent bon marché.
En septembre, la Fed a relevé le taux.
Et le marché attend encore la possibilité d’une nouvelle hausse.
Donc le fondamental de l’ETH s’améliore plus vite que la liquidité macro.
Les ETF ont complètement changé la structure de la demande
Les ETF Ethereum ne sont plus un simple test.
Sur l’ensemble de la période, les ETF américains sur ETH ont un afflux net cumulé d’environ :
$13,7 млрд.
La dynamique la plus récente est particulièrement intéressante.
15 septembre :
$142 млн
16 septembre :
$224 млн
17 septembre :
$39 млн
Et ensuite :
18 septembre :
$144 млн
21 septembre :
+ $270 млн
Le 22 septembre :
$162 млн.
Autrement dit, après le FOMC, la demande institutionnelle est revenue.
BlackRock domine actuellement l’ETH ETF
D’après Farside, les produits BlackRock ont attiré au total plus de :
$13 млрд
dans l’écosystème des ETF sur ETH.
Et même après le rally récent, les afflux restent importants.
C’est la différence clé par rapport aux cycles de 2018 ou 2022.
À ces années-là, il n’y avait pas d’acheteur institutionnel stable.
Mais l’ETH a une tokenomics plus complexe que le Bitcoin
Pour le BTC, la logique est simple :
l’offre est limitée à 21 millions.
Sur l’ETH :
l’offre est dynamique.
Après le Merge :
l’émission a chuté fortement ;
une partie des frais est brûlée via EIP-1559;
le staking crée de nouvelles récompenses en ETH.
Si l’activité est élevée :
le burn peut dépasser l’émission (issuance).
Si le gas est très bon marché :
l’émission (issuance) peut dépasser le burn.
Donc l’ETH peut passer à :
de la déflation vers l’inflation et retour.
Et aujourd’hui, c’est un risque réel
Grâce au scaling L2 et aux blobs peu coûteux, Ethereum est devenu beaucoup moins cher à utiliser.
C’est bon pour l’écosystème.
Mais des frais plus bas signifient :
moins de burn.
Donc la thèse :
« L’ETH est toujours déflationniste »
ne fonctionne plus.
C’est pourquoi le marché valorise de plus en plus l’ETH à cause de :
rendement du staking;
demande d’ETF;
activité du réseau;
RWA;
stablecoins;
tokenization.
Ethereum est devenu la base principale de la finance tokenisée
Ici, le fondamental est particulièrement fort.
L’écosystème Ethereum reste la principale couche de règlement pour :
stablecoins;
DeFi;
RWA;
fonds tokenisés;
actifs institutionnels.
Et après la décision de la SEC du 17 septembre de créer une exemption réglementaire de cinq ans pour une partie de l’infrastructure de titres tokenisés, ce narrative a reçu un nouvel élan.
Donc la tokenization peut devenir pour l’ETH ce que la DeFi a été en 2020 :
un nouveau grand driver de demande structurelle.
Et un autre catalyseur — Glamsterdam
Ethereum prépare le prochain grand upgrade :
Glamsterdam.
C’est prévu pour :
Q4 2026,
bien que la date exacte du mainnet ne soit pas encore confirmée.
Le prochain grand jalon :
Fourche Sepolia du 6 octobre.
Glamsterdam doit apporter :
séparation proposer-builder encastrée (enshrined);
listes d’accès au niveau bloc;
meilleure parallélisation;
plus de capacité L1;
socle pour un scaling ultérieur.
Donc le Q4 ne dépend pas seulement de catalyseurs macro.
Il y a encore :
catalyseur natif d’Ethereum.
Pourquoi c’est particulièrement important pour l’ETH
Bitcoin n’a presque pas de catalyseurs de protocole.
Son récit de prix (price story) était principalement :
macro + ETF + rareté.
Ethereum a deux niveaux à la fois :
global
Fed, liquidité, ETF.
interne
upgrades, staking, DeFi, RWA, frais.
Donc l’ETH peut parfois surperformer fortement le BTC même sans changement complet du régime macro.
ETH/BTC — l’un des graphiques les plus importants
Pour Ethereum, le prix absolu en dollars n’est que la moitié de l’histoire.
La deuxième moitié :
ETH/BTC.
Si l’ETH monte, mais que le BTC monte plus vite :
ce n’est pas une vraie force d’altcoin.
Pour un fort cycle ETH, il faut :
cassure ETH/BTC.
La force relative de l’ETH face au Bitcoin détermine souvent :
ou commence la rotation altcoin.
Ce que dit la technique aujourd’hui
Le 22 septembre, Reuters a noté que l’ETH avait franchi la zone :
$2 661.
Le motif Bull-flag donne un objectif technique potentiel proche de :
$3 050.
Ensuite, une zone de forte intensité :
$3 395–3 445.
Pendant ce temps :
$2 560–2 565
c’est la première zone, en dessous de laquelle la structure haussière commence à s’affaiblir.
A :
$2 350–2 360
cela peut signifier une cassure de la recovery actuelle.
Principaux niveaux de l’ETH
Prix actuel :
$2 680–2 700.
Première résistance :
$2 600.
Ensuite :
$2 550–2 560.
Le principal :
$2 350–2 400.
première résistance
$2 800.
C’est la zone des derniers plus hauts locaux.
Ensuite :
$3 000–3 050.
C’est précisément $3 000 qui est :
une limite psychologique entre recovery et expansion.
Après $3 000
La prochaine zone de force :
$3 350–3 450.
Si l’ETH passe au-dessus de :
le marché va commencer à regarder :
$3 800–4 000.
Et au-dessus de $4 000 :
$4 500
et l’ancien ATH autour de $4 870.
Mais l’histoire du Q4 pour l’ETH est ambiguë
Ethereum est souvent très fort au Q4 pendant un régime d’expansion.
Par exemple 2020–2021.
Mais après le pic de cycle local, le Q4 peut être très faible.
2025 l’a montré particulièrement bien :
octobre :
-9,6%
novembre :
-18,3%
décembre :
+5,5%.
Donc :
la saisonnalité, à elle seule, ne donne pas d’avantage (edge).
Il faut définir le régime de marché.
Ce qui joue en faveur de l’ETH
1. Flux d’ETF
Les dernières séances ont de nouveau montré de gros afflux institutionnels.
2. L’ETH a déjà résisté au FOMC
La Fed a relevé le taux.
Et après la faiblesse initiale, l’ETH a augmenté d’environ :
$2 400
presque :
$2 800.
C’est une forte réaction.
3. Tokenization
La SEC avance vers une infrastructure plus favorable pour les actifs tokenisés.
Ethereum est l’un des plus grands bénéficiaires potentiels.
4. Glamsterdam
Le Q4 obtient un catalyseur de protocole concret.
5. Nasdaq reste solide
L’ETH est un actif technologique / risque à très forte sensibilité (high-beta).
Les plus hauts records de Nasdaq soutiennent actuellement l’appétit pour le risque global.
Ce qui joue contre l’ETH
1. Les taux de la Fed
Une autre hausse reste possible.
2. Rendement du Treasury
L’ETH est particulièrement sensible au rendement sans risque.
Si le Treasury 10 ans repart durablement au-dessus de 5 %, le rendement du staking semble moins compétitif.
3. Dynamique de l’offre
Des frais faibles signifient un burn plus faible.
4. Concurrence
Solana, BNB Chain et d’autres L1 emportent :
trading;
paiements;
applications grand public.
5. Paradoxe L2
l’écosystème de scaling d’Ethereum grandit, mais une partie de l’activité économique migre vers L2.
La question principale :
Quelle part de cette valeur revient finalement à l’ETH ?
Prévision de l’ETH jusqu’à la fin 2026
Je vois trois scénarios principaux.
🟡 Scénario de base — 50%
Les flux d’ETF restent globalement positifs.
La Fed fait encore une hausse ou maintient le taux longtemps.
Glamsterdam passe sans problèmes sérieux.
L’ETH s’installe au-dessus de :
$2 600.
Puis teste :
$3 000–3 050.
Avec un macro stable, un mouvement est possible :
$3 200–3 400.
Fourchette de base jusqu’à la fin de l’année :
$2 500–3 400
La zone la plus probable à fin décembre :
$3 000–3 300.
🟢 Scénario haussier — 30 %
Pour cela, il faut :
Le CPI ralentit ;
La Fed passe en mode pause ;
Les rendements des Treasuries baissent ;
Les entrées d’ETF restent solides ;
L’ETH/BTC commence une cassure (breakout) ;
Glamsterdam réussit à passer sur le mainnet, ou le marché commence à l’intégrer activement dans les prix (price-in) ;
Le narrative RWA/tokenization se renforce.
Alors :
$3 050
se transforme en support.
Ensuite :
$3 400–3 500.
Après cela :
$3 800–4 000.
Dans un Q4 très fort :
$4 200–4 500.
Test du vieil ATH proche de :
$4 870
possible, mais ce n’est pas mon scénario de base.
Zone de fin d’année haussière :
$3 800–4 500.
🔴 Scénario baissier — 20%
Déclencheurs (triggers) :
nouveau spike inflationniste;
La Fed signale plusieurs hausses (hikes);
le pétrole remonte à nouveau fortement;
Treasury >5,1–5,2%;
les ETF sur l’ETH passent en sorties durables;
l’ETH/BTC continue de baisser;
l’upgrade est retardé ou il y a des problèmes techniques.
Alors l’ETH perd :
$2 550.
Ensuite :
$2 350–2 400.
La cassure de cette zone ouvre :
$2 100–2 200.
Lors d’un grand événement de liquidation :
$1 850–2 000.
Zone de fin d’année baissière :
$2 000–2 400.
Quel scénario historique est le plus dangereux ?
Le plus grand danger pour l’ETH n’est pas la répétition de 2018 à l’identique.
Risque plus réaliste :
2022.
Donc :
Ethereum technologiquement solide;
gros upgrade ;
développement d’écosystème ;
mais la liquidité macro reste tellement restrictive que les fondamentaux ne peuvent pas entièrement se transformer en valorisation par le prix (price appreciation).
C’est pourquoi la Fed est encore plus importante pour l’ETH que pour le BTC.
Quel scénario est le plus positif ?
Selon moi :
début 2020.
Alors, la DeFi a commencé à créer une nouvelle demande structurelle avant que le marché ne passe dans une euphorie totale.
Aujourd’hui, un rôle potentiellement similaire pourrait être joué par :
ETF + staking + tokenization + RWA.
Si cela coïncide avec la stabilisation des taux :
l’ETH pourrait bénéficier d’une réévaluation beaucoup plus forte.
Ce que je vais suivre jusqu’à la fin de l’année
$2 800
Premier breakout.
$3 000–3 050
La limite principale entre recovery et expansion.
$3 400
La prochaine grande cible technique.
ETH/BTC
Sans sa hausse, il est trop tôt pour parler de la vraie solidité de l’ETH.
Flux d’ETF
Notamment BlackRock.
Treasury 10 ans
Pour l’ETH, c’est critique.
Glamsterdam
Fourche Sepolia :
6 octobre.
Mainnet:
attendu au Q4 2026, la date n’est pas confirmée.
CPI / FOMC
Ce sont eux les principaux catalyseurs macro.
Ma prévision pour l’ETH au 31 décembre 2026
Zone actuelle :
$2 680–2 700
Premier support :
$2 600
Support clé :
$2 550–2 560
Support structurel principal :
$2 350–2 400
Premier niveau de résistance :
$2 800
Le principal breakout :
$3 000–3 050
Prochaine cible :
$3 350–3 450
Extension haussière :
$3 800–4 000
Q4 solide :
$4 200–4 500
Plus haut historique :
≈ $4 870
Conclusion
Ethereum est actuellement dans une position très intéressante.
Il n’est plus seulement :
« l’altcoin après Bitcoin ».
Aujourd’hui, Ethereum est à la fois :
actif de staking;
collatéral DeFi;
actif ETF;
couche de règlement des stablecoins;
infrastructure RWA;
plateforme de tokenization;
socle pour un grand écosystème L2.
C’est pourquoi l’année 2026 pourrait être plus importante pour l’ETH que ce qu’on ne le pense.
D’un côté :
La Fed relève à nouveau les taux.
Les rendements des Treasuries restent élevés.
Le burn est plus faible à cause de frais bon marché.
La concurrence avec Solana et les autres L1 augmente.
De l’autre :
Les ETF ont déjà plus de $13 milliards d’afflux net.
La demande institutionnelle est revenue après le FOMC.
La tokenization gagne une impulsion réglementaire.
Glamsterdam approche.
Et le graphique de l’ETH a déjà franchi une des zones clés de 2026.
Donc mon scénario de base jusqu’à la fin de l’année :
$3 000–3 300.
Haussier :
$3 800–4 500.
Baissier :
$2 000–2 400.
Et la limite principale :
$3 000–3 050.
Si l’ETH franchit cette zone avec de fortes entrées d’ETF, et que dans le même temps l’ETH/BTC commence à monter, le marché pourrait passer d’une simple recovery à une nouvelle phase de réévaluation d’Ethereum.
Si l’ETH perd $2 350–2 400 dans le contexte d’une nouvelle hausse (spike) des rendements des Treasuries et de sorties d’ETF, la cassure actuelle ne fera qu’être un autre rally de recovery à l’intérieur d’un macro-cycle plus complexe.
Et la conclusion principale de toute l’histoire d’Ethereum est la suivante :
L’ETH monte le plus fortement non pas seulement quand le marché crypto monte, mais quand trois choses coïncident simultanément : liquidité, un nouveau cas d’usage réel, et hausse de la demande spécifiquement pour l’ETH en tant qu’actif.
En 2017, c’étaient les ICO.
En 2020–2021 : DeFi et NFT.
En 2026, de nouveaux cycles potentiels pourraient être :
ETF + staking + tokenization + RWA.
La seule question est de savoir si la liquidité globale permettra à ce socle de se refléter entièrement dans le prix d’ici la fin de l’année.
Pas une recommandation financière. Le scénario est une analyse de scénarios basée sur des données mensuelles historiques, les flux d’ETF, le développement technologique d’Ethereum et l’environnement macroéconomique actuel. La saisonnalité historique ne garantit pas la répétition des résultats.
#Ethereum #EthereumAnalysis #ETHPrediction #CryptoAnalysis #BinanceSquare