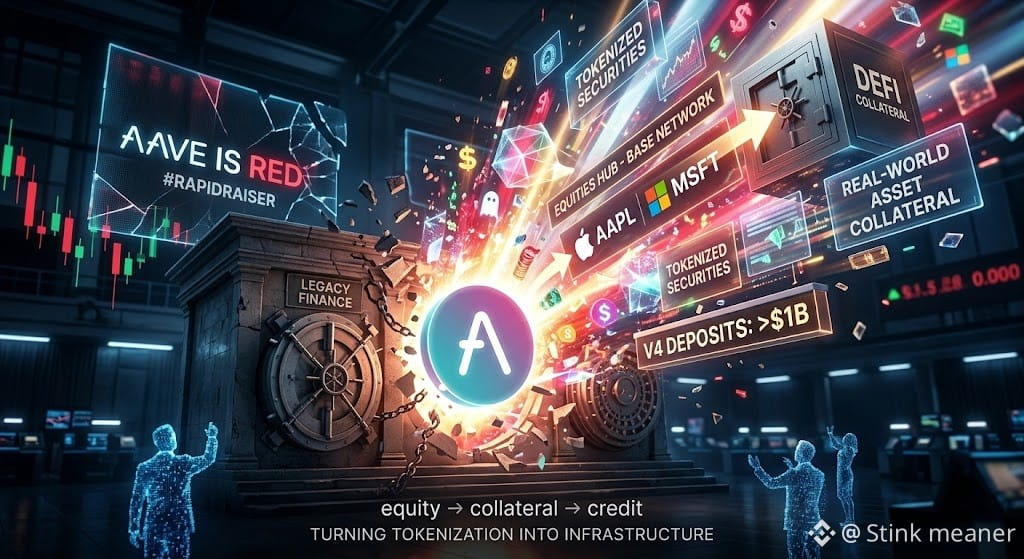
🔴 AAVE est rouge. L’infrastructure d’Aave ne reste pas immobile...
#RapidRaiser
V4 a récemment franchi la barre des 1 Md$ de dépôts d’après le propre reporting d’Aave, tandis que le snapshot à six hubs de LlamaRisk a enregistré 708,6 M$ — un rappel utile que « les dépôts » et les chiffres de TVL peuvent varier selon la méthodologie.
Mais le développement le plus intéressant est arrivé le 21 septembre.
Aave a proposé un Equities Hub dédié sur Base, permettant d’y déposer en garantie des versions tokenisées des Magnificent Seven afin d’emprunter du USDC.
Les actions ne sont pas initialement empruntables.
C’est important.
Aave ne cherche pas à transformer des actions tokenisées en une nouvelle paire de trading spéculative.
Il expérimente quelque chose de plus fondamental :
équité → garantie → crédit
Si ce modèle s’étend, les titres tokenisés ne deviennent pas seulement négociables on-chain.
Ils deviennent une garantie productive au sein de DeFi.
Ainsi, la métrique AAVE la plus intéressante n’est pas la bougie d’aujourd’hui.
C’est la capacité de V4 à convertir des dépôts en croissance en une demande réelle d’emprunt, autour d’une garantie de plus en plus diversifiée.
C’est à ce moment-là que la tokenisation cesse d’être un simple habillage — et devient une infrastructure financière.
Et si cela pouvait être une bonne opportunité ou non ? Ceci n’est pas un conseil financier.
DYOR : Le Base Equities Hub est une proposition de gouvernance / un plan de déploiement, pas une preuve d’adoption future ou de revenus.
$AAVE $USDC
#AAVE #AaveV4 #Insights #BinanceSquare
#RapidRaiser
V4 a récemment franchi la barre des 1 Md$ de dépôts d’après le propre reporting d’Aave, tandis que le snapshot à six hubs de LlamaRisk a enregistré 708,6 M$ — un rappel utile que « les dépôts » et les chiffres de TVL peuvent varier selon la méthodologie.
Mais le développement le plus intéressant est arrivé le 21 septembre.
Aave a proposé un Equities Hub dédié sur Base, permettant d’y déposer en garantie des versions tokenisées des Magnificent Seven afin d’emprunter du USDC.
Les actions ne sont pas initialement empruntables.
C’est important.
Aave ne cherche pas à transformer des actions tokenisées en une nouvelle paire de trading spéculative.
Il expérimente quelque chose de plus fondamental :
équité → garantie → crédit
Si ce modèle s’étend, les titres tokenisés ne deviennent pas seulement négociables on-chain.
Ils deviennent une garantie productive au sein de DeFi.
Ainsi, la métrique AAVE la plus intéressante n’est pas la bougie d’aujourd’hui.
C’est la capacité de V4 à convertir des dépôts en croissance en une demande réelle d’emprunt, autour d’une garantie de plus en plus diversifiée.
C’est à ce moment-là que la tokenisation cesse d’être un simple habillage — et devient une infrastructure financière.
Et si cela pouvait être une bonne opportunité ou non ? Ceci n’est pas un conseil financier.
DYOR : Le Base Equities Hub est une proposition de gouvernance / un plan de déploiement, pas une preuve d’adoption future ou de revenus.
$AAVE $USDC
#AAVE #AaveV4 #Insights #BinanceSquare