Mince… cette fois, ce n’est vraiment pas bon signe… La Fed doit encore relever ses taux ?
Le bitcoin a chuté de 4 000 points, le Nasdaq baisse de 1,13 % : hier, le marché n’a qu’un mot à la bouche… « catastrophe ». Mais le vrai cœur de la tempête n’est pas en bourse, il est sur le marché obligataire.
Mercredi, le rendement des bons du Trésor américains à 10 ans a bondi d’environ 15 points de base en une seule journée, pour clôturer à 5,113 %. C’est la première fois depuis 2007 que ce niveau est franchi. La première fois en près de vingt ans !
Quatre facteurs ont frappé le marché de plein fouet :
Premier coup : le PMI explose. Le PMI composite américain initial pour septembre a bondi à 58,4, le plus rapide élargissement en plus de cinq ans. La croissance des nouvelles commandes est la plus forte depuis mars 2022, et l’emploi progresse le plus vite depuis plus de quatre ans.
Traduction : les données sont bonnes, un nouveau relèvement des taux est envisageable.
Deuxième coup : le pétrole revient porter le coup. Le président iranien a été très clair à l’Assemblée générale : on peut discuter, mais pas question d’accepter une « mise au pas » ; les sanctions ne seront pas levées, et le détroit d’Ormuz ne pourra pas s’ouvrir complètement. Le Brent s’est aussitôt envolé ; quand les prix de l’énergie montent, les anticipations d’inflation suivent mécaniquement. C’est exactement ce que redoutent les investisseurs obligataires.
Troisième coup : la Fed met les choses au clair. Le gouverneur de la Fed, Baird, l’a dit sans détour : l’inflation reste au-dessus de 2 %, et il n’y a pas de tendance claire à un retour vers l’objectif en temps opportun. Il pourrait donc falloir ajuster encore la politique. On a relancé les taux la semaine dernière : et voilà qu’on écrit directement « encore une hausse » sur le visage.
Quatrième coup : la vente aux enchères des obligations à 5 ans « fait un bug ». L’émission de 70 milliards de dollars : le taux de rendement retenu dépasse de 3 points de base le niveau observé sur le marché avant l’enchère. La part que les primary dealers ont été forcés d’absorber est la plus élevée depuis 2024.
Traduction : personne ne veut acheter les obligations du gouvernement américain. À cette échelle, une enchère qui se refroidit pour les bons du Trésor est un signal de panique.
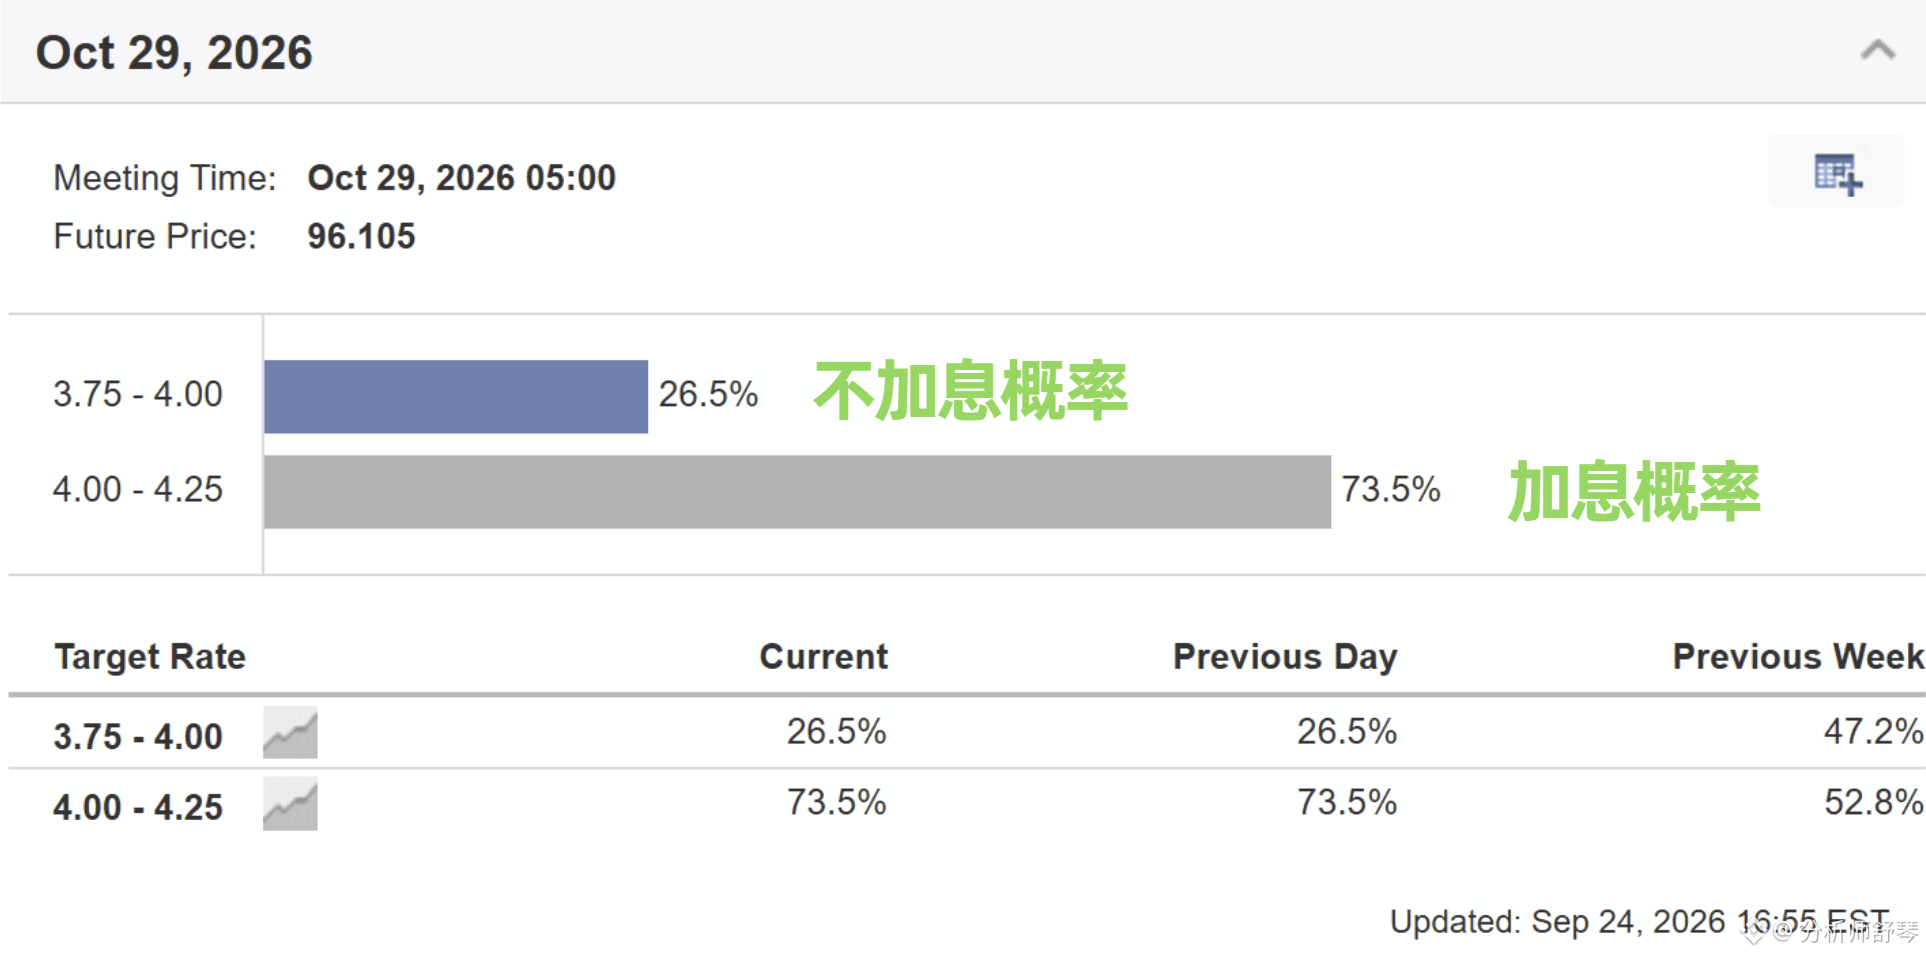
Au final, avec ces quatre coups, comme indiqué sur le graphique, les paris sur de nouvelles hausses des taux sont passés de 55 % la veille à 73 % ; en même temps, avec les bonnes nouvelles d’une rencontre entre les États-Unis et la Chine dont l’impact est désormais épuisé, la situation actuelle de repli s’explique.
Ce qui inquiète encore davantage, c’est que la tarification de nouvelles hausses supplémentaires au cours de l’année continue de s’intensifier : la hausse de taux d’octobre serait-elle déjà inévitable ?
En réalité, il y a encore une issue ! Tant que les données du CPI publiées en octobre restent modérées, ou que les États-Unis et l’Iran concluent rapidement un accord, alors tout cela ne posera plus de problème ! Mais… il ne reste pas beaucoup de temps au marché…
Le bitcoin a chuté de 4 000 points, le Nasdaq baisse de 1,13 % : hier, le marché n’a qu’un mot à la bouche… « catastrophe ». Mais le vrai cœur de la tempête n’est pas en bourse, il est sur le marché obligataire.
Mercredi, le rendement des bons du Trésor américains à 10 ans a bondi d’environ 15 points de base en une seule journée, pour clôturer à 5,113 %. C’est la première fois depuis 2007 que ce niveau est franchi. La première fois en près de vingt ans !
Quatre facteurs ont frappé le marché de plein fouet :
Premier coup : le PMI explose. Le PMI composite américain initial pour septembre a bondi à 58,4, le plus rapide élargissement en plus de cinq ans. La croissance des nouvelles commandes est la plus forte depuis mars 2022, et l’emploi progresse le plus vite depuis plus de quatre ans.
Traduction : les données sont bonnes, un nouveau relèvement des taux est envisageable.
Deuxième coup : le pétrole revient porter le coup. Le président iranien a été très clair à l’Assemblée générale : on peut discuter, mais pas question d’accepter une « mise au pas » ; les sanctions ne seront pas levées, et le détroit d’Ormuz ne pourra pas s’ouvrir complètement. Le Brent s’est aussitôt envolé ; quand les prix de l’énergie montent, les anticipations d’inflation suivent mécaniquement. C’est exactement ce que redoutent les investisseurs obligataires.
Troisième coup : la Fed met les choses au clair. Le gouverneur de la Fed, Baird, l’a dit sans détour : l’inflation reste au-dessus de 2 %, et il n’y a pas de tendance claire à un retour vers l’objectif en temps opportun. Il pourrait donc falloir ajuster encore la politique. On a relancé les taux la semaine dernière : et voilà qu’on écrit directement « encore une hausse » sur le visage.
Quatrième coup : la vente aux enchères des obligations à 5 ans « fait un bug ». L’émission de 70 milliards de dollars : le taux de rendement retenu dépasse de 3 points de base le niveau observé sur le marché avant l’enchère. La part que les primary dealers ont été forcés d’absorber est la plus élevée depuis 2024.
Traduction : personne ne veut acheter les obligations du gouvernement américain. À cette échelle, une enchère qui se refroidit pour les bons du Trésor est un signal de panique.
Au final, avec ces quatre coups, comme indiqué sur le graphique, les paris sur de nouvelles hausses des taux sont passés de 55 % la veille à 73 % ; en même temps, avec les bonnes nouvelles d’une rencontre entre les États-Unis et la Chine dont l’impact est désormais épuisé, la situation actuelle de repli s’explique.
Ce qui inquiète encore davantage, c’est que la tarification de nouvelles hausses supplémentaires au cours de l’année continue de s’intensifier : la hausse de taux d’octobre serait-elle déjà inévitable ?
En réalité, il y a encore une issue ! Tant que les données du CPI publiées en octobre restent modérées, ou que les États-Unis et l’Iran concluent rapidement un accord, alors tout cela ne posera plus de problème ! Mais… il ne reste pas beaucoup de temps au marché…