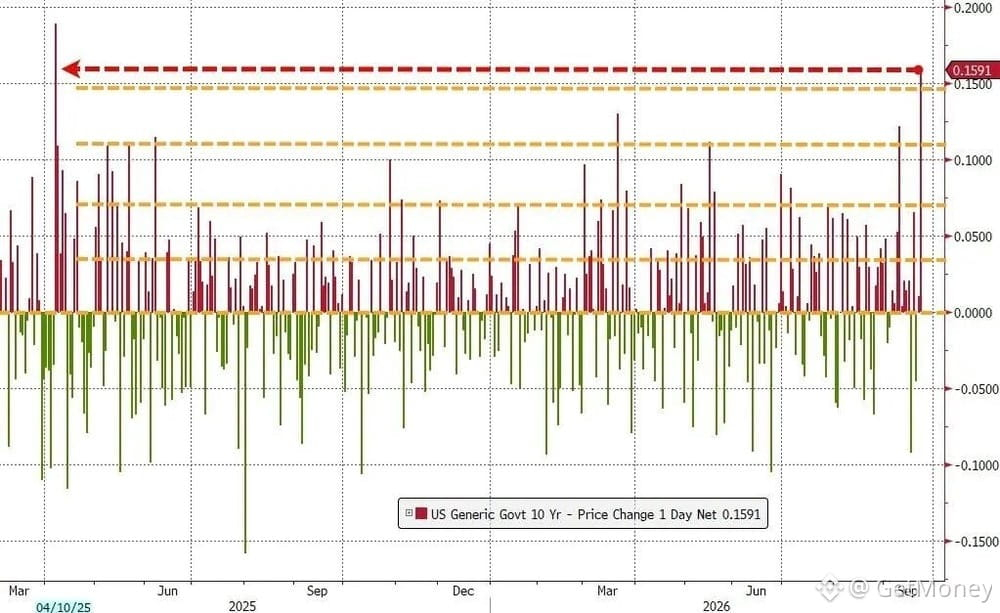
📰 Après la percée du rendement des bons du Trésor US à 10 ans au-dessus de 5%, le marché obligataire a de nouveau subi une forte vague de ventes. La hausse sur une seule journée atteint la plus forte progression en près de 18 mois, relevant d’une fluctuation rare de type « quatre écarts-types ». Ce que le marché redoute n’est plus seulement « des taux élevés », mais aussi le fait qu’ils montent trop vite, de manière trop désordonnée.
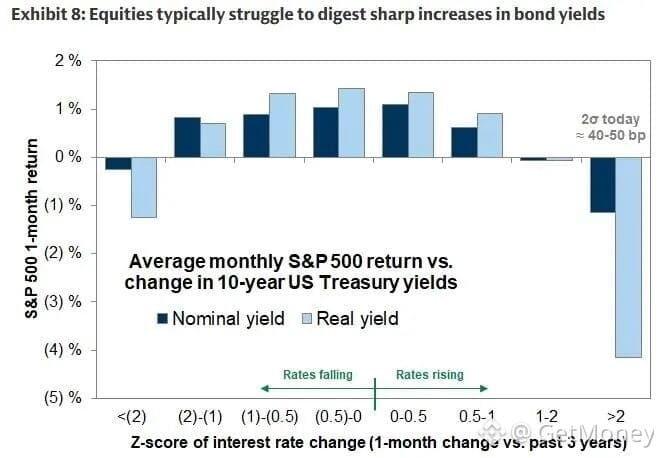
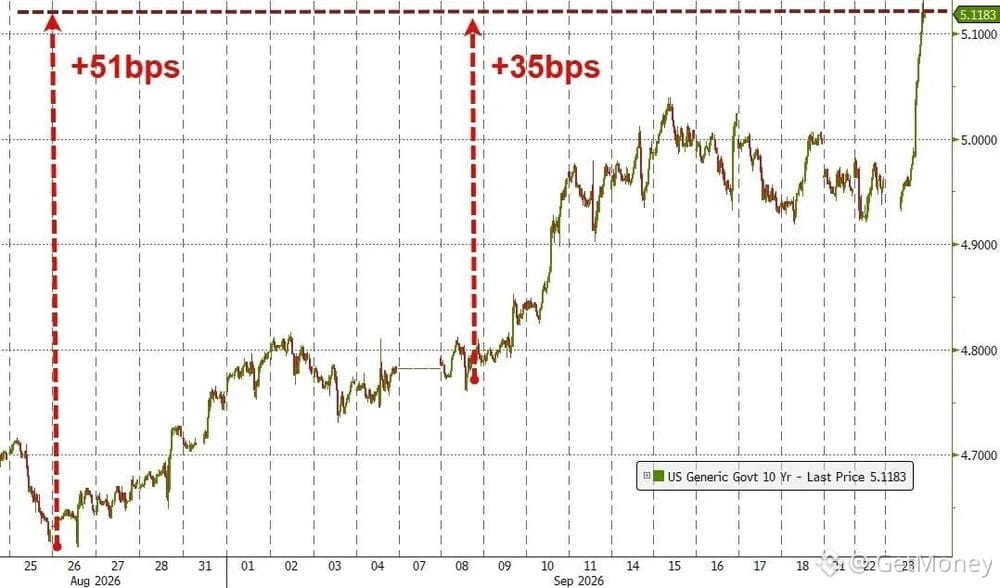
🔥 Goldman Sachs avait déjà fixé une ligne d’alerte : environ 50 points de base de volatilité sur un mois, ou 30 points de base sur deux semaines, et la Bourse devient alors très nerveuse. Désormais, depuis le 26 août, la hausse cumulée atteint 51 points de base ; et depuis le 8 septembre, elle est aussi de 35 points de base. La distance avant que le marché ne doive à nouveau procéder à une revalorisation est donc très proche.
Honnêtement, les 5% ne sont peut-être qu’un seuil psychologique. JPMorgan mentionne que, en raison des investissements continus des entreprises liées à l’intelligence artificielle, à la santé et aux services, le niveau critique de tolérance de la Bourse face au choc des taux pourrait déjà avoir été relevé à 5,5% à 6,0%.
⚠️ Mais si les 6% se matérialisent, l’impact ne se limitera pas au marché américain. Le marché des bons du Trésor US, d’un volume de 29 000 milliards de dollars, sert de référence mondiale pour la tarification des actifs. Avec une hausse continue du coût du capital, les marchés émergents subissent souvent la pression en premier. La semaine dernière, les fonds obligataires des marchés émergents ont enregistré la plus forte sortie nette hebdomadaire depuis plusieurs mois ; et les fonds actions ont également vu des retraits se chiffrer en plusieurs milliards de dollars.
🤔 Le marché des cryptomonnaies dépend lui aussi de la conjoncture mondiale des flux de capitaux. Si le rendement des bons du Trésor US à 10 ans continue de se rapprocher de 5,5%, réduiriez-vous à l’avance votre exposition aux cryptos, ou attendrez-vous que les sorties de fonds deviennent plus évidentes avant d’agir ?
#美债 #宏观经济 #加密市场 #全球流动性
🔥 Goldman Sachs avait déjà fixé une ligne d’alerte : environ 50 points de base de volatilité sur un mois, ou 30 points de base sur deux semaines, et la Bourse devient alors très nerveuse. Désormais, depuis le 26 août, la hausse cumulée atteint 51 points de base ; et depuis le 8 septembre, elle est aussi de 35 points de base. La distance avant que le marché ne doive à nouveau procéder à une revalorisation est donc très proche.
Honnêtement, les 5% ne sont peut-être qu’un seuil psychologique. JPMorgan mentionne que, en raison des investissements continus des entreprises liées à l’intelligence artificielle, à la santé et aux services, le niveau critique de tolérance de la Bourse face au choc des taux pourrait déjà avoir été relevé à 5,5% à 6,0%.
⚠️ Mais si les 6% se matérialisent, l’impact ne se limitera pas au marché américain. Le marché des bons du Trésor US, d’un volume de 29 000 milliards de dollars, sert de référence mondiale pour la tarification des actifs. Avec une hausse continue du coût du capital, les marchés émergents subissent souvent la pression en premier. La semaine dernière, les fonds obligataires des marchés émergents ont enregistré la plus forte sortie nette hebdomadaire depuis plusieurs mois ; et les fonds actions ont également vu des retraits se chiffrer en plusieurs milliards de dollars.
🤔 Le marché des cryptomonnaies dépend lui aussi de la conjoncture mondiale des flux de capitaux. Si le rendement des bons du Trésor US à 10 ans continue de se rapprocher de 5,5%, réduiriez-vous à l’avance votre exposition aux cryptos, ou attendrez-vous que les sorties de fonds deviennent plus évidentes avant d’agir ?
#美债 #宏观经济 #加密市场 #全球流动性