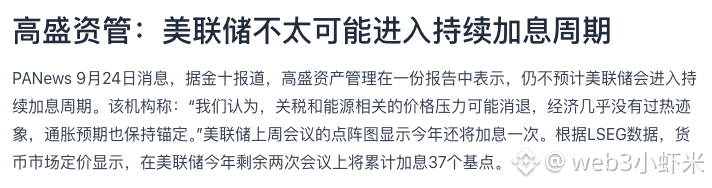
Dans un rapport, la gestion d’actifs de Goldman Sachs formule une appréciation différente de celle du marché : elle n’anticipe pas que la Réserve fédérale entre dans un cycle de hausses de taux prolongées. Trois raisons sont avancées : les tensions sur les prix liées aux droits de douane et à l’énergie pourraient s’estomper ; l’économie ne montre quasiment aucun signe de surchauffe ; et les anticipations d’inflation restent ancrées.
Mais le positionnement du marché à court terme est plus serré. D’après les données de la plateforme LSEG, le marché monétaire estime que les deux dernières réunions de la Fed de l’année entraîneront au total une hausse de 37 points de base. La matrice (dot plot) de la réunion de la semaine dernière indique aussi qu’une nouvelle hausse est encore prévue d’ici la fin de l’année. Autrement dit, la gestion d’actifs de Goldman Sachs regarde la « durée » du cycle de hausses, tandis que le marché price plutôt l’« ampleur » des deux prochaines réunions ; les deux points de vue ne sont donc pas totalement incompatibles.
Pour le marché des crypto-actifs, la transmission se fait via les anticipations de taux d’intérêt, plutôt que par rapport à une seule réunion. Si les hausses sont anticipées comme ponctuelles, et non comme un cycle durable, l’espace de progression des taux réels reste limité, et la pression sur le dollar ainsi que sur les rendements des bons du Trésor demeure relativement maîtrisée ; la contraction de la prise de risque s’en trouve alors atténuée. À l’inverse, si les données d’inflation ultérieures amènent le marché à remplacer « encore une hausse » par « encore plusieurs hausses », les anticipations de liquidité se resserrent, et les actifs à plus fort bêta subissent généralement d’abord la pression.
Pour l’instant, il est impossible de dire qui a raison et qui a tort. La gestion d’actifs de Goldman Sachs utilise elle-même un langage laissant place à la nuance, du type « pourrait s’estomper » ou « quasiment pas », ce qui relève d’une position institutionnelle plutôt que de faits établis.
La prochaine étape consiste à suivre deux variables : d’une part, l’évolution réelle des droits de douane et des prix de l’énergie, qui détermine si l’hypothèse de repli de l’inflation peut se vérifier ; d’autre part, les données d’inflation et de l’emploi avant les deux dernières réunions, afin de voir si les 37 points de base anticipés par le marché seront relevés ou revus à la baisse.
#美联储 #通胀
Mais le positionnement du marché à court terme est plus serré. D’après les données de la plateforme LSEG, le marché monétaire estime que les deux dernières réunions de la Fed de l’année entraîneront au total une hausse de 37 points de base. La matrice (dot plot) de la réunion de la semaine dernière indique aussi qu’une nouvelle hausse est encore prévue d’ici la fin de l’année. Autrement dit, la gestion d’actifs de Goldman Sachs regarde la « durée » du cycle de hausses, tandis que le marché price plutôt l’« ampleur » des deux prochaines réunions ; les deux points de vue ne sont donc pas totalement incompatibles.
Pour le marché des crypto-actifs, la transmission se fait via les anticipations de taux d’intérêt, plutôt que par rapport à une seule réunion. Si les hausses sont anticipées comme ponctuelles, et non comme un cycle durable, l’espace de progression des taux réels reste limité, et la pression sur le dollar ainsi que sur les rendements des bons du Trésor demeure relativement maîtrisée ; la contraction de la prise de risque s’en trouve alors atténuée. À l’inverse, si les données d’inflation ultérieures amènent le marché à remplacer « encore une hausse » par « encore plusieurs hausses », les anticipations de liquidité se resserrent, et les actifs à plus fort bêta subissent généralement d’abord la pression.
Pour l’instant, il est impossible de dire qui a raison et qui a tort. La gestion d’actifs de Goldman Sachs utilise elle-même un langage laissant place à la nuance, du type « pourrait s’estomper » ou « quasiment pas », ce qui relève d’une position institutionnelle plutôt que de faits établis.
La prochaine étape consiste à suivre deux variables : d’une part, l’évolution réelle des droits de douane et des prix de l’énergie, qui détermine si l’hypothèse de repli de l’inflation peut se vérifier ; d’autre part, les données d’inflation et de l’emploi avant les deux dernières réunions, afin de voir si les 37 points de base anticipés par le marché seront relevés ou revus à la baisse.
#美联储 #通胀