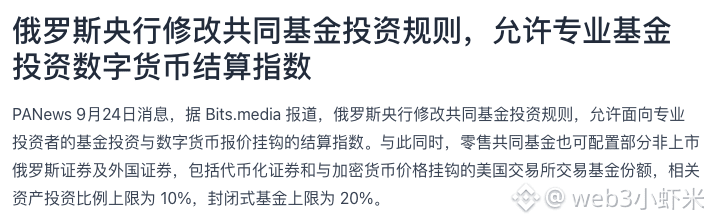
La banque centrale russe a modifié les règles d’investissement des fonds communs de placement. Selon Bits.media, les fonds destinés aux investisseurs professionnels peuvent désormais investir dans des indices de règlement liés à des cotations de monnaies numériques ; pour leur part, les fonds communs de placement de détail sont autorisés à allouer une partie de leurs actifs à des titres russes non cotés et à des titres étrangers, y compris des titres tokenisés ainsi que des parts d’ETF américains cotés en bourse dont les prix sont indexés sur ceux des crypto-monnaies. Le pourcentage d’investissement maximal pour ces derniers est de 10 %, tandis que, pour les fonds fermés, il est de 20 %.
En réalité, cette règle ne consiste pas à autoriser l’achat direct de monnaies, mais plutôt à faire entrer l’exposition aux actifs crypto dans un conteneur réglementaire : celui du fonds. Le fait que l’indice de règlement soit lié signifie que le fonds reçoit une exposition aux variations de prix, et non l’actif on-chain lui-même. Le fait d’inclure les parts d’ETF crypto aux États-Unis et les titres tokenisés dans la liste des actifs configurables revient à reconnaître ces instruments comme faisant partie d’un portefeuille de valeurs mobilières. Pour le marché, la chaîne de transmission est la suivante : en Russie, des capitaux conformes ont désormais un canal indirect pour accéder aux prix des crypto-monnaies, ce qui améliore marginalement les attentes de la demande. Toutefois, les plafonds de 10 % et 20 % ne reflètent pas une allocation effective, et rien n’indique que l’ampleur des flux de capitaux supplémentaires à court terme puisse être déduite de cette annonce.
Ce qu’il faut surtout noter, c’est l’orientation des politiques. La Russie avait auparavant une attitude longtemps plutôt prudente à l’égard des crypto-monnaies. Cette fois, elle n’a pas ouvert la détention directe par les investisseurs de détail ; elle a plutôt isolé le dispositif au moyen d’un seuil réservé aux investisseurs professionnels et de limites de proportion. Il s’agit donc d’une ouverture limitée et maîtrisée. Ce type de conception vise généralement d’abord les institutions et les personnes à haute valeur nette, puis observe la réaction du marché pour décider s’il faut élargir.
La suite peut dépendre de deux variables : d’une part, l’ampleur, dans les dossiers réels, des allocations de fonds russes à ce type d’actifs ; d’autre part, si, ensuite, la gamme de produits indexés sur des indices de règlement sera étendue à un public plus large. Pour l’instant, on ne peut confirmer que le changement de règles. Quant à savoir si l’argent entrera réellement sur le marché, il est encore impossible de le déterminer.
#marché_des_crypto
En réalité, cette règle ne consiste pas à autoriser l’achat direct de monnaies, mais plutôt à faire entrer l’exposition aux actifs crypto dans un conteneur réglementaire : celui du fonds. Le fait que l’indice de règlement soit lié signifie que le fonds reçoit une exposition aux variations de prix, et non l’actif on-chain lui-même. Le fait d’inclure les parts d’ETF crypto aux États-Unis et les titres tokenisés dans la liste des actifs configurables revient à reconnaître ces instruments comme faisant partie d’un portefeuille de valeurs mobilières. Pour le marché, la chaîne de transmission est la suivante : en Russie, des capitaux conformes ont désormais un canal indirect pour accéder aux prix des crypto-monnaies, ce qui améliore marginalement les attentes de la demande. Toutefois, les plafonds de 10 % et 20 % ne reflètent pas une allocation effective, et rien n’indique que l’ampleur des flux de capitaux supplémentaires à court terme puisse être déduite de cette annonce.
Ce qu’il faut surtout noter, c’est l’orientation des politiques. La Russie avait auparavant une attitude longtemps plutôt prudente à l’égard des crypto-monnaies. Cette fois, elle n’a pas ouvert la détention directe par les investisseurs de détail ; elle a plutôt isolé le dispositif au moyen d’un seuil réservé aux investisseurs professionnels et de limites de proportion. Il s’agit donc d’une ouverture limitée et maîtrisée. Ce type de conception vise généralement d’abord les institutions et les personnes à haute valeur nette, puis observe la réaction du marché pour décider s’il faut élargir.
La suite peut dépendre de deux variables : d’une part, l’ampleur, dans les dossiers réels, des allocations de fonds russes à ce type d’actifs ; d’autre part, si, ensuite, la gamme de produits indexés sur des indices de règlement sera étendue à un public plus large. Pour l’instant, on ne peut confirmer que le changement de règles. Quant à savoir si l’argent entrera réellement sur le marché, il est encore impossible de le déterminer.
#marché_des_crypto