

Les ponts inter-chaînes sont depuis longtemps une nécessité absolue dans le monde web3 et des crypto-monnaies.
Dans la réalité d’un multichaîne en parallèle, les actifs doivent circuler, les applications doivent se combiner, et les stablecoins doivent traverser les frontières : presque tout dépend des ponts. Ce secteur est aussi véritablement rentable — les frais sont directement liés au volume des transactions, et les protocoles de tête disposent sur le long terme d’un TVL conséquent et de revenus continus. Dans le même temps, il fait aussi partie des domaines les plus touchés par les vols dans l’histoire : plusieurs grandes affaires de piratage ont maintenu toute l’industrie dans une vigilance extrême vis-à-vis des « hypothèses de confiance ».
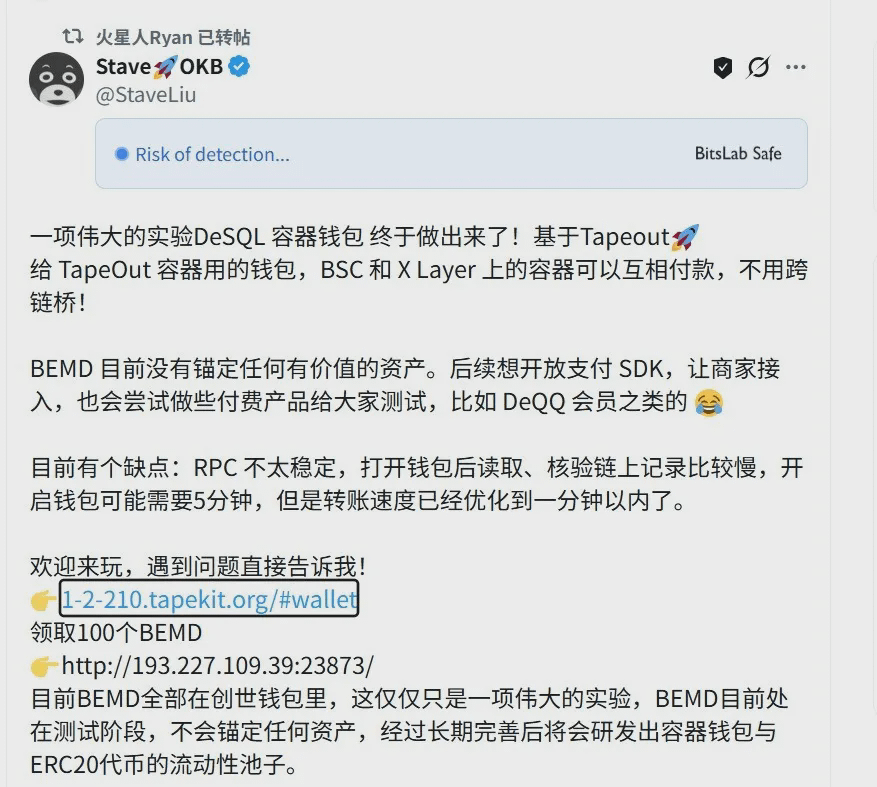
Récemment, sur la base du protocole TapeOut, certaines expériences (comme le portefeuille conteneur DeSQL) ont proposé une approche différente : faire en sorte que des conteneurs situés sur des chaînes différentes se paient directement entre eux, en évitant autant que possible les ponts inter-chaînes traditionnels.
Cela a déclenché des discussions : comment les ponts traditionnels font-ils ? Où se situent les avantages de la nouvelle approche ? Quelle est la faisabilité ?
Les ponts existants ont-ils une raison de se réinventer ? Passons ces points en revue de manière systématique.
Un, les méthodes mainstream de ponts cross-chain traditionnels
La logique centrale des ponts cross-chain traditionnels consiste à assurer une transmission fiable d’actifs ou de messages entre la chaîne source et la chaîne cible. Les approches courantes incluent :
Mise en lock-and-mint (Lock-and-Mint) : la chaîne source verrouille les actifs, la chaîne cible émet des jetons emballés équivalents ; à l’inverse, on détruit les jetons emballés et on déverrouille les actifs d’origine.
Burn-and-mint (Détruire et émettre) : la chaîne source détruit directement les actifs natifs, et la chaîne cible émet l’actif natif correspondant (certains modèles de stablecoins utilisent ce schéma).
Pool de liquidité : liquidité pré-déposée des deux côtés ; l’utilisateur dépose sur la chaîne source, et la chaîne cible extrait directement l’actif correspondant, évitant les jetons emballés.
Échanges atomiques (HTLC) : via des verrous temporels par hachage (hash time lock) pour des échanges pair-à-pair, minimisant la confiance, mais les cas d’usage sont limités.
Transmission de messages génériques : à l’aide d’un réseau de validateurs externes, de challenges optimistes, de light clients ou d’oracles, on valide d’abord les événements de la chaîne source puis on exécute sur la chaîne cible.
Ces solutions soutiennent une grande partie des besoins cross-chain actuels, mais elles apportent aussi des problèmes évidents : validateurs ou clés privées compromis, failles de contrat, fragmentation de la liquidité, frais et délais, et des hypothèses de confiance centralisées à des degrés divers. Les incidents de sécurité rappellent encore et encore à l’industrie : la surface d’attaque des ponts est souvent plus grande que celle des applications mono-chaîne.
Deux, nouvelles tentatives liées à TapeOut : interaction directe entre conteneurs
TapeOut est un ensemble de protocoles qui déplacent la conception des circuits numériques, la fabrication des puces (tape-out) et l’exécution vers la blockchain. Il s’est d’abord déployé sur BNB Chain, puis récemment étendu à X Layer. Les utilisateurs peuvent assembler des circuits à partir d’éléments logiques de base ; au final, le « tape-out » produit un NFT de circuit immuable, lié à un conteneur (similaire à un token-bound account). Le conteneur peut détenir des actifs et exécuter des opérations. À partir de là, est apparue la couche de messages cross-chain TapeSend : les messages sont écrits dans le contrat hub de la chaîne où se trouve l’expéditeur ; le client du destinataire lit directement depuis plusieurs chaînes et fait une validation croisée ; le chiffrement est de bout en bout. L’officiel indique clairement qu’il ne dépend pas de ponts cross-chain traditionnels, d’indexers, ni de serveurs centralisés. L’expérience de wallet conteneur DeSQL du blogueur s’inscrit justement dans cette idée : faire en sorte que des conteneurs sur BSC et sur X Layer se « payent » mutuellement. Actuellement, l’actif utilisé est un token de test BEMD (ancré sans valeur ; tout est dans le portefeuille de genèse), ce qui relève d’une démo précoce. Ensuite, le plan prévoit d’ouvrir un SDK de paiement, d’essayer des produits payants, et d’explorer des pools de liquidité en lien avec ERC20. L’auteur mentionne aussi un objectif plus lointain : créer quelque chose de similaire à une base de données structurée décentralisée, permettant des interactions dynamiques plus complexes entre conteneurs. En bref, il déplace le centre de gravité de « transporter des actifs cross-chain » vers « la communication directe entre conteneurs au niveau applicatif et la mise à jour du grand livre ».
Trois, avantages et faisabilité
Par rapport aux ponts traditionnels, les principaux avantages sont :
Réduire les hypothèses de confiance externes : diminuer la dépendance à un réseau de validateurs ou à des pools de liquidité partagés, ce qui, en théorie, réduit la surface d’attaque en cas de vol.
Plus adapté à la logique de la couche applicative : dans des scénarios comme l’adhésion, le jeu, le social et les paiements conditionnels, on peut finaliser directement entre conteneurs, sans devoir d’abord transférer les actifs via un pont puis opérer.
Aligné avec la direction DeWEB multi-chaînes : le site, l’état et la logique peuvent être placés dans les conteneurs ; la communication cross-chain est réalisée par la lecture multi-chaînes côté client, ce qui rapproche le récit de « un réseau unifié ».
Open source et composable : les composants concernés sont déjà open source, la communauté peut contribuer à l’amélioration.
État actuel de la faisabilité :
À court terme : l’expérimentation peut déjà tourner ; la vitesse de transfert a été optimisée à environ 1 minute, mais la stabilité du RPC n’est pas suffisante, et la vérification des transactions on-chain depuis le wallet peut être plus lente à ouvrir. BEMD reste un actif de test, sans ancrage à une valeur réelle.
À moyen et long terme : en tant que solution d’interopérabilité au niveau applicatif, il existe de l’espace d’innovation, notamment pour des scénarios à économie interne ou à faibles risques. Pour réellement prendre en charge des actifs de grande valeur, il faudra ensuite des mécanismes de liquidité, plus de chaînes supportées, des audits formels et des optimisations de performance. La base technique (déploiement multi-chaînes + couche de messages) est déjà là, mais elle est encore loin d’être au niveau production.
C’est davantage un nouvel opérateur d’interopérabilité qu’un remplacement direct des ponts d’actifs traditionnels. Les deux peuvent coexister.
Quatre, les ponts cross-chain existants ont-ils une raison d’utiliser une nouvelle technologie pour se réformer ?
Les ponts font-ils de la croissance grâce au cross-chain, répondent-ils à un besoin incontournable, et se situent-ils aussi dans une zone où la sécurité est fréquemment attaquée ? En théorie, ils devraient être plus sensibles à des solutions plus sûres. Mais la dynamique réelle n’est pas si forte, du moins à court terme. La raison est très simple :
Le modèle économique est déjà prouvé. L’architecture actuelle a accumulé de la liquidité, des partenaires, des rapports d’audit et des habitudes utilisateurs. Tout gros changement impliquerait des coûts de migration, de nouveaux risques et potentiellement une modification du modèle de revenus.
Le coût de la refonte est élevé. Les protocoles leaders servent déjà plusieurs chaînes majeures, avec des TVL et des volumes de transactions importants. Tout recommencer de zéro ou basculer massivement la pile technologique représente un risque bien plus grand que le gain.
Le chemin le plus pragmatique aujourd’hui est d’améliorer par incréments. Plus de validation décentralisée, prise en charge des actifs natifs, règlements pilotés par l’intention, isolation des risques, etc. : tout cela avance déjà.
La nouvelle technologie reste encore au stade initial. Le calendrier de mise en ligne du protocole principal de TapeOut et de la couche de messages cross-chain est récent ; la taille de l’écosystème, les volumes réels de transfert de valeur et la profondeur des audits restent limités, et les chaînes couvertes sont relativement concentrées.
Ainsi, à court terme, les ponts mainstream ont davantage tendance à considérer ce type de technologie comme une éventuelle concurrence ou un récit complémentaire, plutôt que de réformer immédiatement en profondeur leur cœur de fonctionnement. Les nouveaux projets, des écosystèmes spécifiques (notamment liés à BNB) ou des équipes centrées sur les interactions de la couche applicative auront plus de chances d’adopter. Le chemin le plus réaliste est peut-être d’utiliser un modèle hybride : la couche de messages absorbe les nouvelles idées, tandis que le canal d’actifs continue à s’appuyer sur des solutions éprouvées.
Cinq, résumé
Le besoin de ponts inter-chaînes ne disparaîtra pas, et les problèmes de sécurité ne se résolvent pas automatiquement. Les solutions traditionnelles ont déjà prouvé qu’elles pouvaient supporter des flux d’actifs à grande échelle, mais elles révèlent aussi le coût en termes de confiance et de surface d’attaque. Les expériences liées à TapeOut (conteneurs + couche de messages) proposent une entrée différente : au lieu de se demander « comment transférer des actifs de façon sécurisée », l’accent passe à « comment permettre aux acteurs applicatifs situés sur différentes chaînes de dialoguer directement ». Pour l’instant, c’est encore un stade expérimental ; les avantages sont clairs, tout comme les limites. Pour l’industrie, la vraie valeur réside dans la poursuite d’essais qui réduisent les hypothèses de confiance, quel que soit celui qui sera finalement massivement adopté. Les progrès en sécurité et en expérience naissent souvent de ces tiraillements entre besoins incontournables et risques.
Six, perspectives techniques de TapeOut : possibilités infinies dans un écosystème ouvert
Là où TapeOut vaut vraiment l’attente n’est pas dans ce qu’il a déjà accompli, mais dans le fait qu’il ouvre complètement ses capacités de base. Les circuits, les conteneurs et la couche de messages sont libérés en open source : chacun peut construire ses propres applications par-dessus. Les wallets conteneurs apparus jusqu’à présent ne sont que les premiers essais. Par la suite, il est tout à fait possible que naissent davantage de formes : base de données structurée décentralisée ; économie de jeu on-chain ; systèmes d’adhésion et de permissions ; relations sociales inter-conteneurs via chaines ; voire des exécutions conditionnelles et des machines d’état plus complexes. Comme les conteneurs peuvent à la fois détenir des actifs et porter de la logique, et qu’ils peuvent être combinés avec des canaux de messages multi-chaînes, les applications ne restent plus enfermées par la frontière d’une seule chaîne. La valeur maximale de l’ouverture, c’est de rendre l’innovation à la communauté plutôt qu’à quelques équipes. Ethereum au début n’a aussi émergé ainsi que parce qu’il était suffisamment ouvert : d’innombrables usages inattendus sont apparus. À l’heure actuelle, TapeOut reste à un stade très précoce : les performances, la stabilité et la taille de l’écosystème présentent encore des lacunes évidentes. Pourtant, il a déjà montré une manière différente de composer les briques— en plaçant le calcul, les comptes et la communication cross-chain dans un même cadre vérifiable. Tant que l’écosystème reste ouvert, il y aura sans cesse des essais et des assemblages de nouvelles possibilités. À l’avenir, il ne remplacera peut-être pas les ponts cross-chain traditionnels, mais il pourrait ouvrir une autre voie au niveau applicatif : rendre les interactions entre chaînes plus proches du natif, et moins dépendantes d’une confiance intermédiaire. Quant à la distance que cette voie pourra parcourir, tout dépend du nombre de choses réellement utiles que la communauté parviendra à faire émerger. L’ouverture en elle-même a déjà laissé l’espace pour l’imagination.
(Les éléments ci-dessus sont basés sur des discussions publiques et des présentations techniques ; ceci ne constitue ni un conseil d’investissement ni une recommandation d’adoption de technologie. Les expériences cross-chain et on-chain comportent des risques : veuillez juger par vous-même.)
🔥 « Pas de trade de la courbe, pas de poursuite des hausses/ventes paniquées : focus sur la chasse au premier Alpha ! »
💰 Récapitulatif des résultats :
En 2023 : surpondération du secteur des inscriptions BTC, capturant des actifs multipliant par 100 (cats/SATS/rats/.btc, etc.) ; sur un seul compte, rendement maximal supérieur à 300x
En 2024 : wallet de partage de NFT ; récolte des largages de runes (runes stone) + runeDog ; rendement par compte de 0,1 BTC. Au début de l’explosion de la vague meme, Bome a fait x10 avant de quitter le marché
En 2025 :
🚀 BGB : fin 2023, écriture d’un rapport investissement-recherche envoyé au groupe ; avertissement de conserver 0,4u jusqu’au plus haut (8,5u) ; les sorties/ventes des 4u ont ensuite été indiquées progressivement
🚀 Parier sur le récit des élections américaines : le panier de Meme coins de la série TRUMP affiche un rendement jusqu’à 10x
🚀 Le « numéro 1 » d’une nouvelle plateforme, odindog, de 5,5 m à 30 m
🛡 Couverture en or physique : contrebalancer les cygnes noirs, rendement stable de 10 % en 1 mois, supérieur à l’inflation
🎯【Conseils anti-galère orientés business】 : via un réseau à trois niveaux (porteurs de projet / market makers / exchanges) pour valider en amont, en filtrant dès le départ 86 % des fronts « ping-pong » / des projets qui fuient (depuis 2023 : aide à éviter des pertes de plus de 220W$ pour les fans)