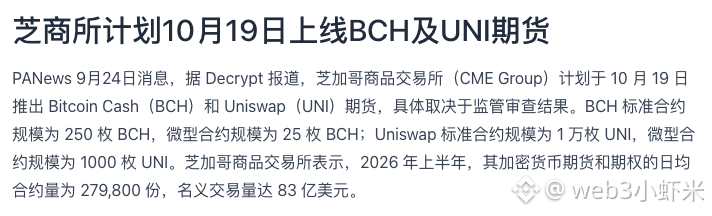
L’opérateur du Chicago Mercantile Exchange (CME Group) prévoit de lancer le 19 octobre des contrats à terme sur le Bitcoin Cash (BCH) et sur Uniswap (UNI). La faisabilité finale dépendra du résultat de l’examen réglementaire. En ce qui concerne les spécifications des contrats : pour le BCH, le contrat standard porte sur 250 unités et le contrat mini sur 25 unités ; pour le UNI, le contrat standard porte sur 10 000 unités et le contrat mini sur 1 000 unités.
Ce qui mérite d’être suivi ici n’est pas seulement les deux cryptomonnaies elles-mêmes, mais le fait que la CME continue d’étendre sa gamme de produits à des actifs autres que le BTC et l’ETH. La CME a également divulgué que, au premier semestre 2026, son volume moyen quotidien de contrats à terme et d’options sur les cryptomonnaies s’élève à 279 800 contrats, pour un volume notionnel de 8,3 milliards de dollars. Cet ordre de grandeur montre que, via les canaux de produits dérivés réglementés, les institutions ont déjà l’un des principaux points d’entrée pour accéder aux actifs crypto.
Le mécanisme est relativement clair : davantage d’actifs éligibles sous forme de contrats à terme réglementés permet aux teneurs de marché et aux institutions de se couvrir, d’arbitrer et de prendre des positions directionnelles avec des outils plus familiers, ce qui devrait, en théorie, améliorer la liquidité des actifs concernés et l’efficacité de la découverte des prix. Mais il faut aussi voir que l’arrivée des contrats à terme ne signifie pas forcément que des capitaux affluent automatiquement. Les véritables critères de validation seront plutôt, au stade initial, la profondeur des transactions, la structure des bases (basis) et le niveau des positions ouvertes. Quant au fait que le BCH et le UNI parviendront à attirer des cotations bidirectionnelles continues, on ne peut pas encore le déterminer.
Un autre facteur est la réglementation. La CME a elle-même lié la date à l’issue de l’examen ; le 19 octobre ressemble donc davantage à un objectif qu’à un engagement. Par la suite, on peut surveiller deux points : d’une part, si la CME confirme effectivement le lancement à temps ; d’autre part, le niveau des positions ouvertes et le volume de transactions moyen quotidien lors du premier mois suivant le lancement, afin de voir si les institutions participent réellement ou si elles ne font que “faire acte de présence”.
#比特币现金 $BCH
Ce qui mérite d’être suivi ici n’est pas seulement les deux cryptomonnaies elles-mêmes, mais le fait que la CME continue d’étendre sa gamme de produits à des actifs autres que le BTC et l’ETH. La CME a également divulgué que, au premier semestre 2026, son volume moyen quotidien de contrats à terme et d’options sur les cryptomonnaies s’élève à 279 800 contrats, pour un volume notionnel de 8,3 milliards de dollars. Cet ordre de grandeur montre que, via les canaux de produits dérivés réglementés, les institutions ont déjà l’un des principaux points d’entrée pour accéder aux actifs crypto.
Le mécanisme est relativement clair : davantage d’actifs éligibles sous forme de contrats à terme réglementés permet aux teneurs de marché et aux institutions de se couvrir, d’arbitrer et de prendre des positions directionnelles avec des outils plus familiers, ce qui devrait, en théorie, améliorer la liquidité des actifs concernés et l’efficacité de la découverte des prix. Mais il faut aussi voir que l’arrivée des contrats à terme ne signifie pas forcément que des capitaux affluent automatiquement. Les véritables critères de validation seront plutôt, au stade initial, la profondeur des transactions, la structure des bases (basis) et le niveau des positions ouvertes. Quant au fait que le BCH et le UNI parviendront à attirer des cotations bidirectionnelles continues, on ne peut pas encore le déterminer.
Un autre facteur est la réglementation. La CME a elle-même lié la date à l’issue de l’examen ; le 19 octobre ressemble donc davantage à un objectif qu’à un engagement. Par la suite, on peut surveiller deux points : d’une part, si la CME confirme effectivement le lancement à temps ; d’autre part, le niveau des positions ouvertes et le volume de transactions moyen quotidien lors du premier mois suivant le lancement, afin de voir si les institutions participent réellement ou si elles ne font que “faire acte de présence”.
#比特币现金 $BCH