Uniswap connaît un mois plutôt sérieux, en toute discrétion.
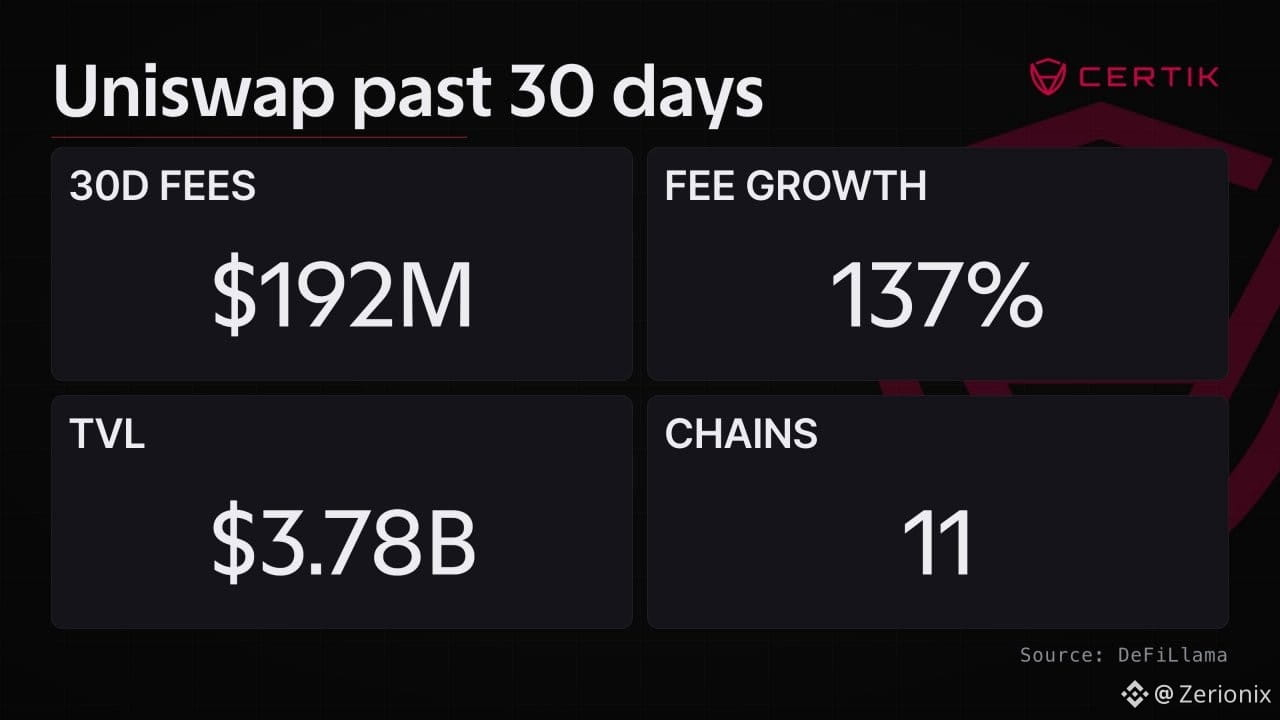
Uniswap a généré environ 192 M$ de frais sur les 30 derniers jours, tandis que la TVL a progressé d’environ 15 % pour atteindre quelque 3,78 Md$, d’après les chiffres communiqués par CertiK.
C’est cette combinaison qui a attiré mon attention.
Des frais qui augmentent aussi fortement pendant que la TVL continue aussi de grimper suggèrent que ce n’est pas simplement un capital inactif qui reste en attente dans les pools. Il y a une activité de trading réelle qui se déroule sur l’ensemble du protocole.
Et Uniswap n’est désormais plus seulement une histoire liée à Ethereum.
Le protocole fonctionne désormais sur des dizaines de chaînes, l’Ethereum conservant toutefois la plus grande part de la liquidité. L’expansion récente vers des réseaux comme Robinhood Chain et Arc élargit aussi son marché adressable potentiel.
Personnellement, je pense que la grande question est de savoir ce qui advient de cette activité à partir de maintenant.
Uniswap pousse plus loin l’intégration d’actifs tokenisés, de pools permissionnés, d’infrastructures de lancement et de nouveaux mécanismes de frais. Si ces produits parviennent vraiment à générer davantage de volume de trading sur le protocole, la croissance actuelle des frais pourrait devenir plus qu’une simple hausse temporaire.
Mais il y a un hic.
Les frais ne sont pas la même chose que les revenus du protocole.
Les données actuelles de DeFiLlama indiquent que les frais sur 30 jours d’Uniswap sont d’environ 194 M$, mais les revenus du protocole sont beaucoup plus faibles, autour de 15,9 M$.
Du coup, je suis moins intéressé par le chiffre de 192 M$ pris isolément.
Je veux voir si Uniswap parvient à transformer cette énorme activité de trading en revenus de protocole durables et à renforcer la capacité à capter de la valeur pour le $UNI.
La liquidité augmente.
L’activité est clairement là.
La question, maintenant, est de savoir si les mécanismes économiques finissent enfin par se répercuter sur le jeton.
$UNI #BTC Price Analysis# $BTC #Altcoin Season#
Uniswap a généré environ 192 M$ de frais sur les 30 derniers jours, tandis que la TVL a progressé d’environ 15 % pour atteindre quelque 3,78 Md$, d’après les chiffres communiqués par CertiK.
C’est cette combinaison qui a attiré mon attention.
Des frais qui augmentent aussi fortement pendant que la TVL continue aussi de grimper suggèrent que ce n’est pas simplement un capital inactif qui reste en attente dans les pools. Il y a une activité de trading réelle qui se déroule sur l’ensemble du protocole.
Et Uniswap n’est désormais plus seulement une histoire liée à Ethereum.
Le protocole fonctionne désormais sur des dizaines de chaînes, l’Ethereum conservant toutefois la plus grande part de la liquidité. L’expansion récente vers des réseaux comme Robinhood Chain et Arc élargit aussi son marché adressable potentiel.
Personnellement, je pense que la grande question est de savoir ce qui advient de cette activité à partir de maintenant.
Uniswap pousse plus loin l’intégration d’actifs tokenisés, de pools permissionnés, d’infrastructures de lancement et de nouveaux mécanismes de frais. Si ces produits parviennent vraiment à générer davantage de volume de trading sur le protocole, la croissance actuelle des frais pourrait devenir plus qu’une simple hausse temporaire.
Mais il y a un hic.
Les frais ne sont pas la même chose que les revenus du protocole.
Les données actuelles de DeFiLlama indiquent que les frais sur 30 jours d’Uniswap sont d’environ 194 M$, mais les revenus du protocole sont beaucoup plus faibles, autour de 15,9 M$.
Du coup, je suis moins intéressé par le chiffre de 192 M$ pris isolément.
Je veux voir si Uniswap parvient à transformer cette énorme activité de trading en revenus de protocole durables et à renforcer la capacité à capter de la valeur pour le $UNI.
La liquidité augmente.
L’activité est clairement là.
La question, maintenant, est de savoir si les mécanismes économiques finissent enfin par se répercuter sur le jeton.
$UNI #BTC Price Analysis# $BTC #Altcoin Season#