#bitwisenear质押etp资产突破1亿美元
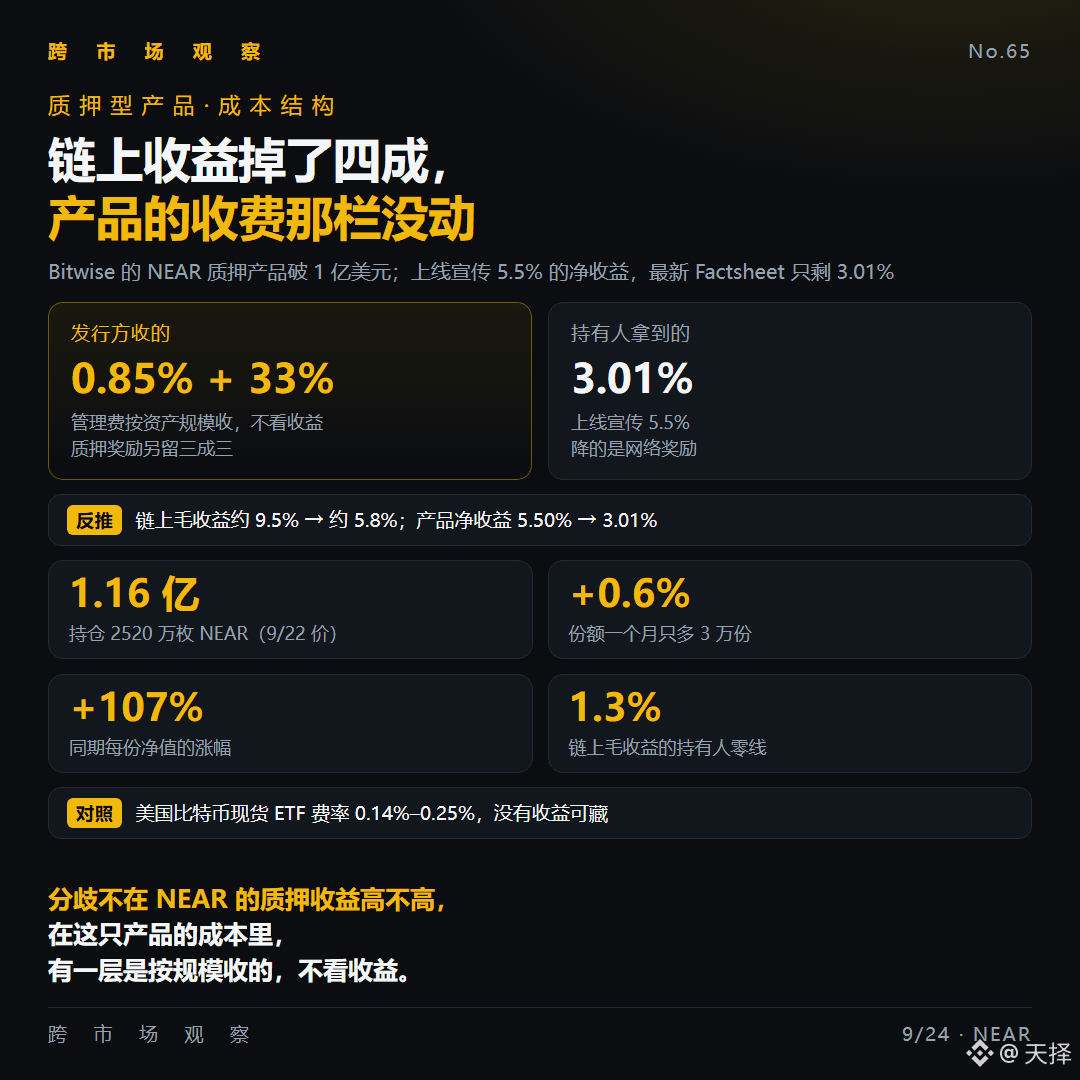
Les produits de staking NEAR de Bitwise viennent juste de franchir 100 millions de dollars, avec une promotion de 5,5% de rendement net. Aujourd’hui, il n’est plus qu’à 3,01%.
▪️ Le fonds détient 25,2 millions de NEAR, soit environ 116 millions de dollars à la valeur du 22/9
▪️ Le nombre de parts n’a augmenté que de 30 000, soit +0,6% (environ 639 000 dollars). Sur la même période, la valeur nette par part a progressé de 107%
▪️ Frais de gestion : 0,85%/an. L’émetteur conserve en plus 33% des récompenses de staking ; les investisseurs reçoivent 67%
▪️ Ce qui baisse, ce sont les récompenses du réseau ; la tranche de ponction n’a pas bougé
Décomposons le 5,5% : on déduit d’abord les 0,85% de frais de gestion, puis on rétropose que 67% reviennent aux porteurs. Le rendement brut on-chain était alors d’environ 9,5%, aujourd’hui d’environ 5,8%. Le rendement on-chain baisse d’environ 40% ; le rendement net du produit baisse d’environ 45% : les points en plus (ce qui dépasse) correspondent à cette couche de frais facturés selon la taille des actifs.
Le “zéro” se voit aussi ici : quand le rendement brut on-chain tombe autour de 1,3%, le rendement des porteurs retombe à zéro, et les 0,85% continuent d’être encaissés.
Comparaison : les frais des ETF Bitcoin spot aux États-Unis sont de 0,14%–0,25%. Il n’y a aucun rendement de staking à “cacher” ; les coûts sont affichés clairement.
Je n’ai pas de position NEAR. Je surveille trois points :
① Le taux de rendement net de la prochaine Factsheet (même périmètre que pour 3,01%)
② Le taux annualisé du staking NEAR on-chain, et à quelle distance il reste de cette ligne de zéro
③ L’avancement du dépôt du NRR version États-Unis.
Pour les produits de staking, vous calculez l’annualisation annoncée, ou bien vous calculez d’abord le coût de cette couche qui ne regarde pas le rendement ?
$NEAR $BTC
Les produits de staking NEAR de Bitwise viennent juste de franchir 100 millions de dollars, avec une promotion de 5,5% de rendement net. Aujourd’hui, il n’est plus qu’à 3,01%.
▪️ Le fonds détient 25,2 millions de NEAR, soit environ 116 millions de dollars à la valeur du 22/9
▪️ Le nombre de parts n’a augmenté que de 30 000, soit +0,6% (environ 639 000 dollars). Sur la même période, la valeur nette par part a progressé de 107%
▪️ Frais de gestion : 0,85%/an. L’émetteur conserve en plus 33% des récompenses de staking ; les investisseurs reçoivent 67%
▪️ Ce qui baisse, ce sont les récompenses du réseau ; la tranche de ponction n’a pas bougé
Décomposons le 5,5% : on déduit d’abord les 0,85% de frais de gestion, puis on rétropose que 67% reviennent aux porteurs. Le rendement brut on-chain était alors d’environ 9,5%, aujourd’hui d’environ 5,8%. Le rendement on-chain baisse d’environ 40% ; le rendement net du produit baisse d’environ 45% : les points en plus (ce qui dépasse) correspondent à cette couche de frais facturés selon la taille des actifs.
Le “zéro” se voit aussi ici : quand le rendement brut on-chain tombe autour de 1,3%, le rendement des porteurs retombe à zéro, et les 0,85% continuent d’être encaissés.
Comparaison : les frais des ETF Bitcoin spot aux États-Unis sont de 0,14%–0,25%. Il n’y a aucun rendement de staking à “cacher” ; les coûts sont affichés clairement.
Je n’ai pas de position NEAR. Je surveille trois points :
① Le taux de rendement net de la prochaine Factsheet (même périmètre que pour 3,01%)
② Le taux annualisé du staking NEAR on-chain, et à quelle distance il reste de cette ligne de zéro
③ L’avancement du dépôt du NRR version États-Unis.
Pour les produits de staking, vous calculez l’annualisation annoncée, ou bien vous calculez d’abord le coût de cette couche qui ne regarde pas le rendement ?
$NEAR $BTC