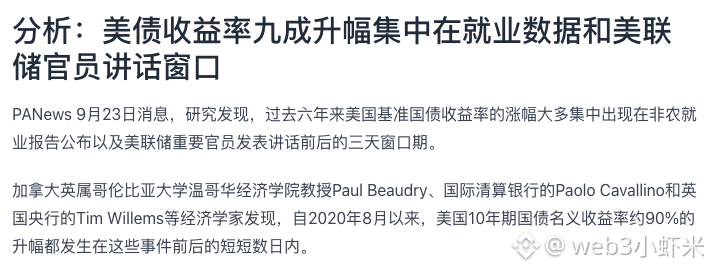
Une nouvelle étude décompose la cadence de volatilité des rendements des bons du Trésor américain : au cours des six dernières années, la hausse du rendement nominal des obligations du Trésor US à 10 ans provient, dans sa très grande majorité, non pas d’une accumulation progressive, mais d’un mouvement concentré sur quelques jours.
Selon PANews, des économistes, dont Paul Beaudry, professeur à l’Université britannique de Columbia (Vancouver), et Paolo Cavallino, de la Banque des règlements internationaux, ainsi que Tim Willems, de la Banque d’Angleterre, ont constaté qu’environ 90 % de la progression du rendement nominal à 10 ans depuis août 2020 se sont produites dans une fenêtre de trois jours entourant les annonces du rapport sur l’emploi non agricole et les prises de parole de hauts responsables de la Réserve fédérale.
Ce qui mérite d’être remarqué n’est pas tant le chiffre en lui-même que la chaîne de transmission qu’il suggère : la réévaluation des taux dépend très fortement de quelques nœuds d’information. En temps normal, le marché peut sembler calme, mais dès qu’arrivent des données ou que des responsables s’expriment, la direction se libère en masse. Pour le marché des cryptomonnaies, le rendement des bons du Trésor américain est un ancrage important de la tarification des actifs à risque : si les rendements montent rapidement pendant ces fenêtres, cela correspond généralement à un resserrement de la liquidité en dollars et de l’appétit pour le risque, ce qui met souvent sous pression des actifs comme le bitcoin ; inversement, l’effet peut être l’opposé.
Il faut préciser qu’il s’agit d’une observation statistique des chercheurs : cela ne constitue ni une conclusion de causalité, ni un pronostic sur l’évolution future de la trajectoire des taux. C’est plutôt un signal : ce qu’il faut vraiment surveiller n’est pas le bruit de prix quotidien, mais les fenêtres d’événements comme l’emploi non agricole et les discours des responsables de la Fed.
Les variables à observer ensuite sont les suivantes : lors des prochains chiffres d’emploi non agricole et des prochaines prises de position des responsables de la Fed, la variation des rendements se fera-t-elle encore, comme auparavant, au sein de la même fenêtre de trois jours ? Si ce schéma se poursuit, la cadence de volatilité à court terme sur le marché des cryptos suivra très probablement ces événements du calendrier.
#Réserve fédérale
Selon PANews, des économistes, dont Paul Beaudry, professeur à l’Université britannique de Columbia (Vancouver), et Paolo Cavallino, de la Banque des règlements internationaux, ainsi que Tim Willems, de la Banque d’Angleterre, ont constaté qu’environ 90 % de la progression du rendement nominal à 10 ans depuis août 2020 se sont produites dans une fenêtre de trois jours entourant les annonces du rapport sur l’emploi non agricole et les prises de parole de hauts responsables de la Réserve fédérale.
Ce qui mérite d’être remarqué n’est pas tant le chiffre en lui-même que la chaîne de transmission qu’il suggère : la réévaluation des taux dépend très fortement de quelques nœuds d’information. En temps normal, le marché peut sembler calme, mais dès qu’arrivent des données ou que des responsables s’expriment, la direction se libère en masse. Pour le marché des cryptomonnaies, le rendement des bons du Trésor américain est un ancrage important de la tarification des actifs à risque : si les rendements montent rapidement pendant ces fenêtres, cela correspond généralement à un resserrement de la liquidité en dollars et de l’appétit pour le risque, ce qui met souvent sous pression des actifs comme le bitcoin ; inversement, l’effet peut être l’opposé.
Il faut préciser qu’il s’agit d’une observation statistique des chercheurs : cela ne constitue ni une conclusion de causalité, ni un pronostic sur l’évolution future de la trajectoire des taux. C’est plutôt un signal : ce qu’il faut vraiment surveiller n’est pas le bruit de prix quotidien, mais les fenêtres d’événements comme l’emploi non agricole et les discours des responsables de la Fed.
Les variables à observer ensuite sont les suivantes : lors des prochains chiffres d’emploi non agricole et des prochaines prises de position des responsables de la Fed, la variation des rendements se fera-t-elle encore, comme auparavant, au sein de la même fenêtre de trois jours ? Si ce schéma se poursuit, la cadence de volatilité à court terme sur le marché des cryptos suivra très probablement ces événements du calendrier.
#Réserve fédérale