


Une percée propulsée par l’effet de levier, qui vient heurter un mur de coûts invisible
Moment des données : fin septembre 2026. Le présent article est une version en texte intégral ; tous les chiffres précis, les postes détaillés et les graphiques ont été regroupés en cinq infographies d’accompagnement. Les lecteurs peuvent lire en combinant texte et visuels.
D’emblée : un chiffre et ses deux versions
Un jour de cotation au milieu du mois de septembre : le Bitcoin spot ETF a enregistré la plus importante entrée nette sur une seule journée depuis le début de l’année. Plusieurs médias l’ont présenté comme l’illustration de « le retour des institutions », et le Bitcoin a été propulsé jusqu’au plus haut niveau observé depuis le début de l’année.
Mais le même jour, un autre prestataire de données a publié un chiffre d’entrées nettes qui était inférieur d’environ 40 % à celui selon l’approche de référence. Sur le même jour de cotation, deux sources faisant autorité présentaient un écart si grand qu’il correspond à l’ordre de grandeur d’un fonds de taille moyenne.
Ce n’est peut-être pas de la falsification — plus probablement, c’est une question de différence de périmètre statistique. Mais ce que je veux vraiment dire, c’est que l’écart entre ces deux chiffres est exactement la vérité de ce marché : tout le monde est d’accord sur le fait que « quelqu’un achète », mais personne ne peut dire clairement « quel type d’argent » on achète.
J’ai tout recalculé et vérifié à nouveau : chaîne, flux de capitaux, positions et données de cycles historiques sur les deux dernières semaines. La conclusion est très claire :
Cette percée est réelle, mais sa « matière » n’est pas bonne. Ce qui est monté, ce sont l’effet de levier et l’urgence, pas une demande des institutions. Et le prix se situe justement maintenant au milieu de cette barrière la plus dense en capital sous l’eau.
Voici le processus de vérification que j’ai fait et les bases : tout est expliqué clairement par des mots.
I. Que s’est-il passé
D’abord, clarifions une chose : le volume de liquidations sur l’ensemble du marché le jour de la percée, et le volume des entrées des ETF le jour même, sont du même ordre de grandeur en termes de quantité.
Cela signifie que, dans les fonds qui poussent le prix, la liquidation forcée passive (les shorts contraints de créer une demande acheteuse) et l’allocation active (les achats spot par des institutions) sont presque à égalité. Tout récit qui attribue la hausse entièrement à la « demande des institutions » manque l’autre moitié.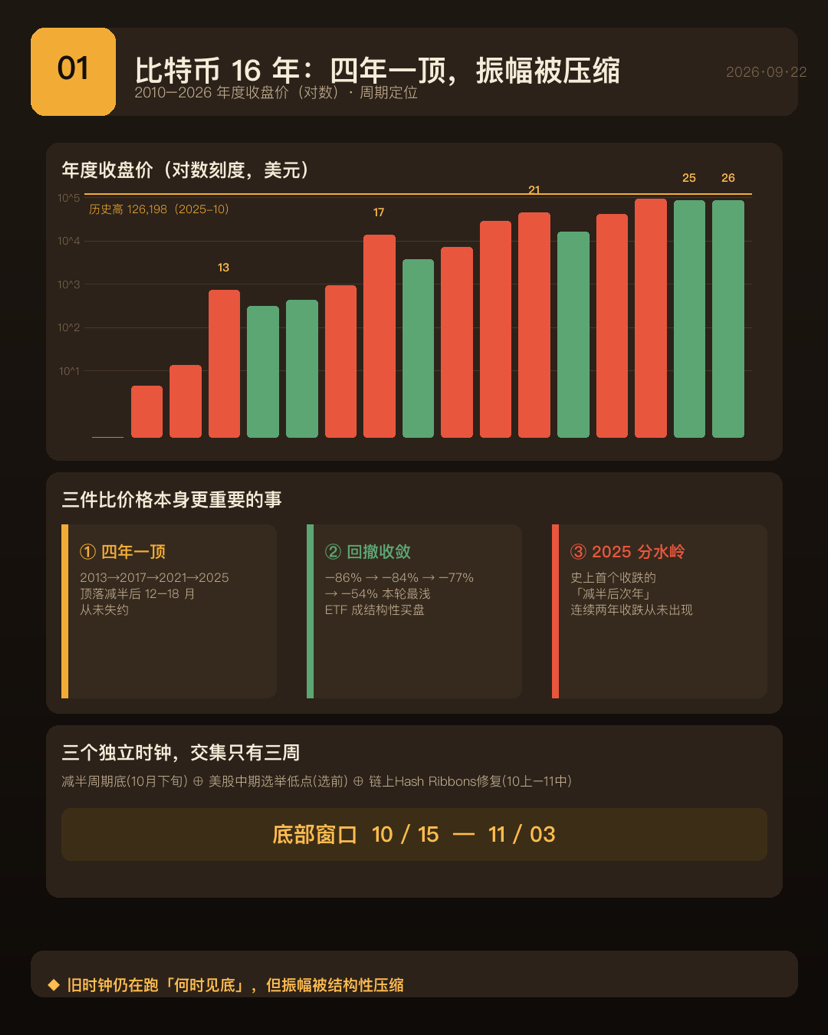
Donc ce n’est pas un article baissier : c’est un rappel. Tout rapport qui raconte seulement une facette de l’histoire mérite d’être crédité de la moitié de confiance.
II. La grosse entrée nette : qui achète vraiment
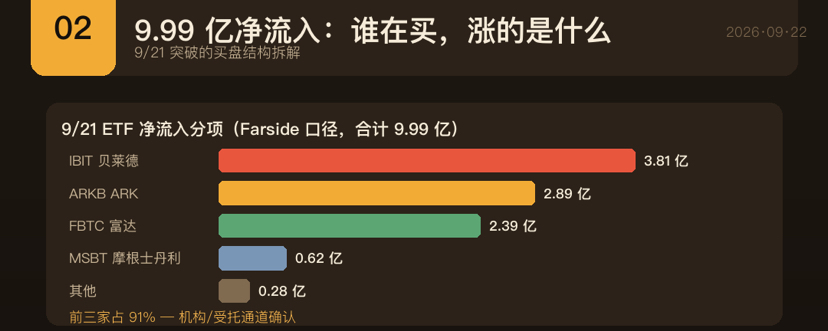
Selon les données par postes, les entrées du jour se sont fortement concentrées entre les mains de quelques émetteurs : les trois premiers canaux représentent plus de 90 %. Hors bourse, des trésoreries d’entreprise continuent aussi d’accumuler.
Autrement dit, l’acteur principal de la demande acheteuse a bien été des institutions et des fonds mandatés, configurés via quelques gros canaux de gestion d’actifs et de courtiers, pas des particuliers qui poursuivent la hausse par panique. Cette ligne tient debout.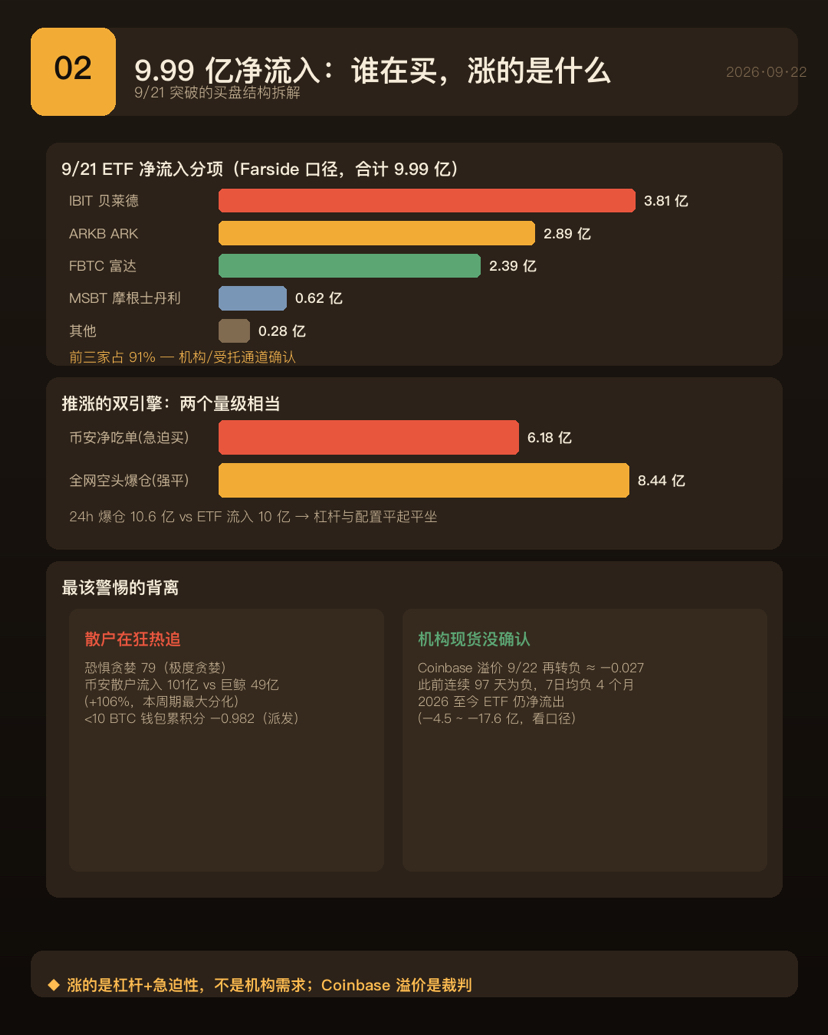
Mais il y a trois facteurs qui pénalisent : aucun ne peut manquer.
Premièrement, le volume ne soutient pas cette amplitude de hausse. Certains analystes ont noté que le volume total des transactions de l’ETF ce jour-là, par rapport à l’ampleur de la hausse du prix, était plutôt modéré. Si de gros capitaux achetaient de façon continue, le volume ne resterait pas aussi calme.
Deuxièmement, depuis le début de l’année, les ETF sont encore globalement en flux sortants nets. Les entrées de septembre sont inférieures à la moitié de celles du mois précédent. Cette entrée sur une journée, après deux jours précédents, est la dernière journée d’une série de trois entrées consécutives : c’est « l’hémostase », pas un « renversement de tendance ».
Troisième, et le plus crucial : l’indicateur le plus direct de la « température » de la demande spot américaine, ce jour-là où le prix a atteint une zone de haut niveau, est repassé une nouvelle fois en négatif. Il était déjà resté négatif pendant près de cent jours consécutifs, et la moyenne mobile sur sept jours est négative depuis plus de quatre mois. Autrement dit, la demande spot institutionnelle américaine n’a pas confirmé cette percée.
III. Les particuliers sont en frénésie, et avec du levier
Un autre groupe de signaux est apparu avec une contradiction interne : d’un côté l’humeur des particuliers est extrêmement cupide ; de l’autre, les portefeuilles des particuliers, globalement, continuent d’être en situation de distribution nette.
L’explication, c’est que les particuliers ne « thésaurisent » pas : ils « poursuivent » en achetant après la hausse — ils achètent en montant, puis prennent des profits en vendant en cours de route. Le trait typique de ce comportement, c’est le levier, et le levier est le carburant lors des replis.
C’est ici qu’apparaît l’un des écarts les plus inquiétants de ce cycle : les particuliers poursuivent avec frénésie, tandis qu’un indicateur représentant la demande spot des institutions américaines repasse de nouveau en territoire négatif. L’expérience historique répète que lorsque ces deux dynamiques vont en sens opposé, la première catégorie n’est généralement pas le camp gagnant.
IV. On-chain : le stock s’accumule, le flux se distribue
C’est le groupe de phénomènes le plus nécessaire à distinguer dans l’ensemble du texte, et aussi le plus souvent mal cité.
Une phrase souvent citée comme une preuve favorable dit : « L’offre des détenteurs de long terme a atteint un nouveau record ». Il faut récupérer la moitié de cette affirmation. La raison : une partie assez importante correspond à des coins en réserve sur les exchanges, qui, parce qu’ils n’ont pas bougé pendant longtemps, ont été reclassés mécaniquement comme détenus de long terme selon le périmètre statistique. Ce n’est pas quelqu’un qui accumule activement : c’est la statistique qui vieillit. Certains chercheurs pensent même que cela signifie au contraire qu’il n’y a pas assez de demande à court terme.
Retenez cette règle : le stock se voit à son vieillissement, le flux se voit à sa distribution. L’« offre qui crée un nouveau record » n’est qu’une donnée comptable ; la direction des sorties nettes des détenteurs de long terme, elle, correspond à de la « vraie monnaie » en train de sortir. La proportion de détenteurs de long terme qui ont coupé leurs pertes et soldé a augmenté depuis le début de l’année, passant d’un niveau bas vers un point haut ces dernières années : la direction s’est inversée.
V. Le mur invisible
Concernant les « capitaux sous l’eau », je dois d’abord corriger : au départ, je les ai appelés « la plus grande source potentielle de pression à la vente sur le chemin du rebond », ce qui était trop fort ; je le retire.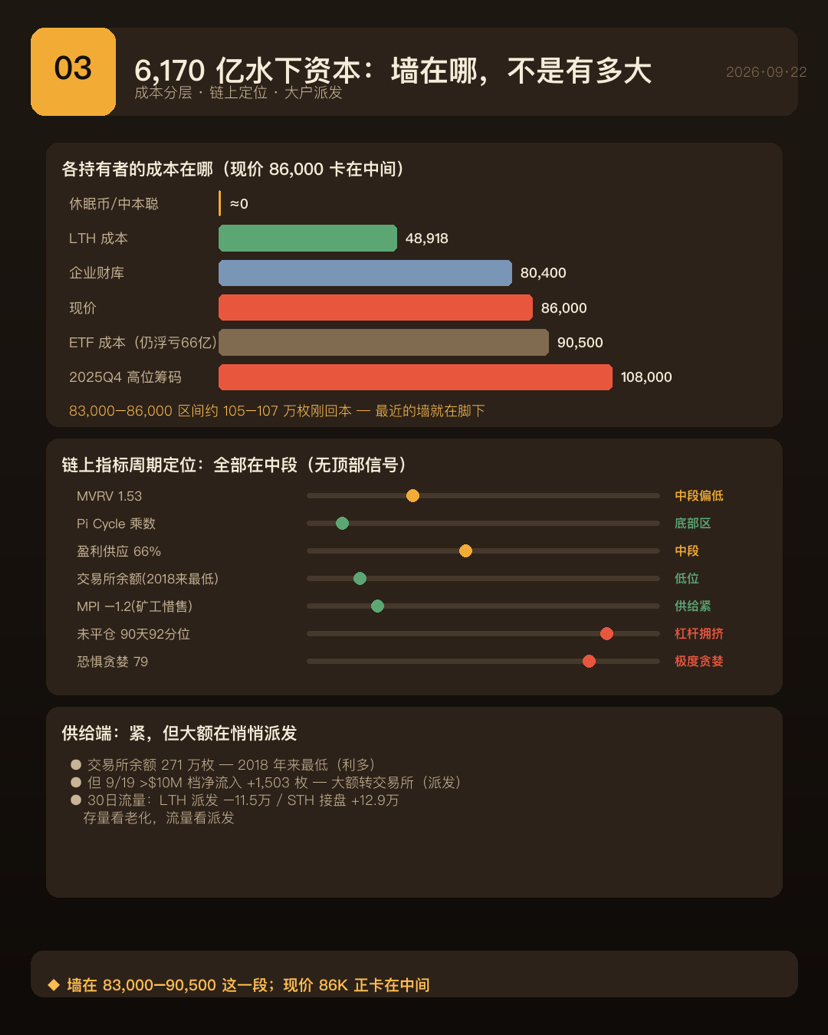
Plus précisément : ce n’est pas un montant net de pertes flottantes, mais l’échelle totale de jetons encore en situation de perte, évaluée selon leur coût d’achat respectif. Cela n’est pas contradictoire avec « la majorité des coins est en bénéfice » : l’essentiel de cette partie gagnante est composée de pièces endormies, restées inactives depuis des années et avec un coût extrêmement bas, qui ne seront jamais vendues. Ce qui est réellement en perte, ce sont les gros volumes achetés près du sommet du dernier bull market. Et parmi ces capitaux sous l’eau, ce qui sera réellement vendu n’est qu’une partie : les pièces endormies, les adresses des créateurs initiaux et les pièces perdues ne constituent pas une pression à la vente.
En suivant cette logique, le coût moyen des jetons sous l’eau correspond exactement aux acheteurs autour du sommet du dernier bull market. Ce que cela te dit n’est pas « combien de pression à la vente il y a », mais « où se situe le mur ».
Et la position où se trouve le prix actuellement tombe justement dans ce segment où le coût est le plus concentré : une première vague de jetons qui vient juste de repasser à l’équilibre constitue le mur le plus récent en dessous ; au-dessus, il y a une autre vague de positions représentée par des canaux d’ETF de grande taille, dont l’ensemble est encore en perte. Dès que le prix revient près de leur ligne de coût, des rachats et prises de profits apparaissent.
Donc la conclusion corrigée est la suivante : les énormes capitaux sous l’eau décrivent en fait « l’ampleur des gens coincés ». Ce qui sera réellement « lâché » ne représente qu’une partie active de ce groupe, mais dans la zone où cette partie a le coût le plus dense, le prix actuel est justement coincé au milieu.
VI. Les mineurs : la ligne la plus anormale de ce cycle
Si cette fois-ci il y a quelque chose qui n’est jamais arrivé dans l’histoire, c’est la situation du côté des mineurs.
La puissance de calcul sur l’ensemble du réseau a connu une baisse en profondeur, inédite depuis des années, et les mineurs cotés réduisent leur puissance plus vite que le réseau tout entier. À court terme, c’est au contraire un facteur favorable du côté de l’offre : les mineurs thésaurisent et les coins qui arrivent sur les exchanges sont presque épuisés, c’est aussi pourquoi la baisse du prix ne s’est pas approfondie.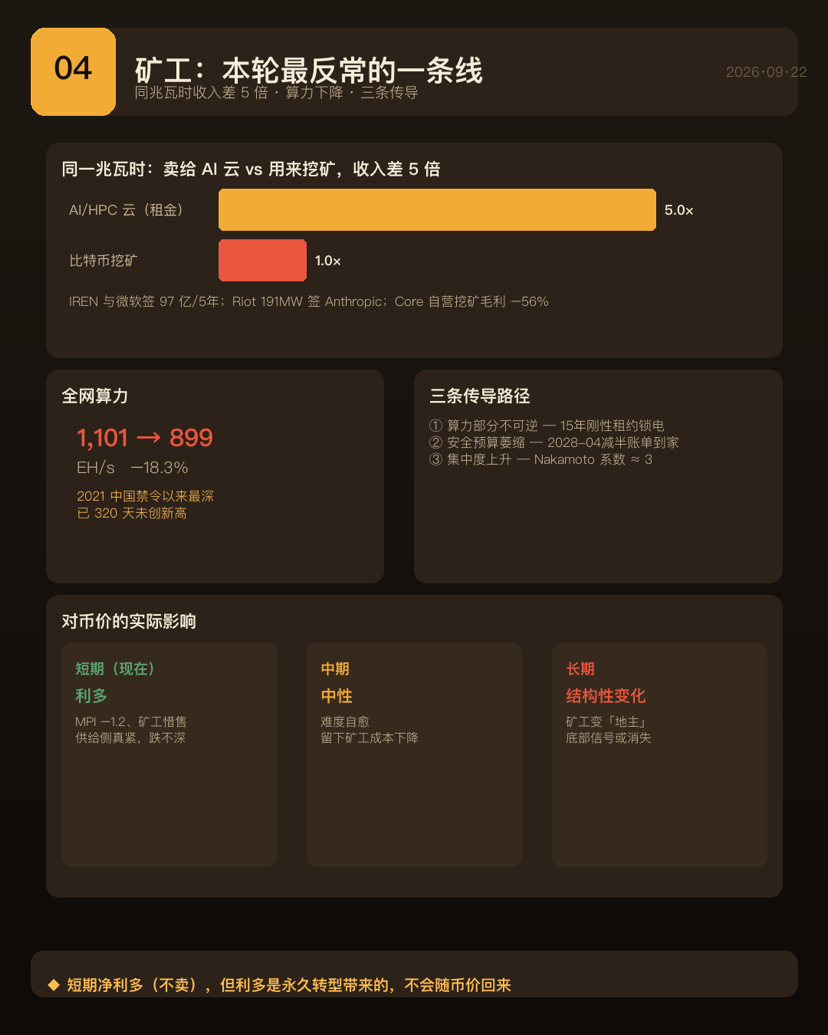
Mais la raison est structurelle : avec la même unité d’électricité, on peut louer à des centres de calcul pour l’intelligence artificielle ou l’utiliser pour miner, et l’écart de revenus peut atteindre plusieurs fois. Les contrats de transformation de capacité déjà signés sont d’une ampleur énorme, même si, pour l’instant, la part de la capacité qui génère réellement des revenus n’est encore que minoritaire « sur papier ». Plusieurs grandes entreprises minières ont déjà fortement réduit leurs réserves, et certaines prévoient même de quitter quasi entièrement l’activité de minage.
Cela entraîne trois transmissions. Premièrement, la puissance de calcul passe de « réversible selon le cycle » à « partiellement irréversible » : auparavant, on pouvait fermer, faire monter le prix, puis relancer ; cette fois, l’électricité est verrouillée par des baux rigides à long terme, et les capacités ont de fortes chances de ne jamais revenir. Deuxièmement, le budget de sécurité se réduit : la prochaine réduction de moitié sera le vrai moment où la facture arrive. Troisièmement, la concentration augmente : après le retrait des mineurs cotés, la part bascule vers des opérateurs encore moins transparents.
Pour mesurer l’impact réel sur le prix des coins, il faut le voir en trois niveaux : à court terme, c’est favorable ; à moyen terme, neutre ; à long terme, c’est le changement le plus sous-estimé — les mineurs passent de « vendeurs à bull market » à « propriétaires de l’électricité ». Dans le prochain bear market, le signal familier « les mineurs se rendent et écrasent le marché » pourrait ne plus apparaître, mais « les mineurs épargnent pour soutenir » disparaîtra en même temps.
Et voici une autre bonne nouvelle contre-intuitive : les loyers de l’intelligence artificielle ont permis à ces entreprises minières de survivre. L’un des points de déclenchement d’un effondrement systémique lors du cycle précédent, c’était l’effondrement des bilans des mineurs et des plateformes de prêt. Aujourd’hui, les mineurs ont des revenus locatifs fixes : la probabilité d’un effondrement systémique devient au contraire plus faible.
VII. Coordonnées historiques : un sommet tous les quatre ans, mais cette fois il y a deux différences
En considérant le prix sur une période plus longue, il y a un fait très régulier : un cycle de sommet apparaît tous les quatre ans, et il n’a jamais manqué. Et les quatre sommets tombent tous entre douze et dix-huit mois après le halving.
Mais puisque le repli s’est contracté de façon systémique, et que ce bear market est le plus léger de l’histoire, cela est directement lié au fait que les ETF sont devenus une demande structurelle.
Ce qui mérite vraiment d’être noté : la fois précédente, c’était la toute première année « post-halving » au cours de laquelle le Bitcoin clôturait en baisse sur l’année ; et cette année, à ce jour, il clôture encore en baisse, même si ce n’est que légèrement. Deux années consécutives de clôture en baisse : c’est quelque chose qui n’a jamais existé dans l’histoire du Bitcoin.
Il y a de nombreuses preuves solides soutenant « ce cycle est différent » : le repli le plus faible, l’absence de véritables faillites systémiques, la baisse marquée de la volatilité, le pouvoir de fixation du prix qui passe des mineurs aux flux de capitaux via les ETF. Mais le cycle n’est pas mort — le pic tombe encore précisément sur 17,5 mois après le halving : la vieille horloge continue de travailler sur « quand le creux sera atteint ».
Plus précisément : « différent » ne signifie pas que l’horloge a été supprimée, mais que l’amplitude est comprimée. Dans le temps, la vieille horloge tourne encore ; seule l’amplitude a été compressée de façon structurelle. À la baisse, il ne faut plus imaginer le scénario de retraçements historiques les plus profonds ; à la hausse, il ne faut pas non plus espérer les années de dix à plusieurs dizaines de fois qu’on voyait au début. Les deux côtés sont émoussés.
VIII. Positions des institutions : pour quelques bitcoins, on en trouve un entre les mains d’institutions
Au total, la quantité de bitcoins détenue par les institutions représente déjà une part assez considérable de l’offre totale. Parmi eux, les ETF spot et les trésoreries d’entreprise sont le moteur absolu, et ces deux catégories sont aussi très concentrées chez quelques géants : un ETF et une société cotée de trésorerie d’entreprise, chacun représentant quelques pourcents de l’offre totale.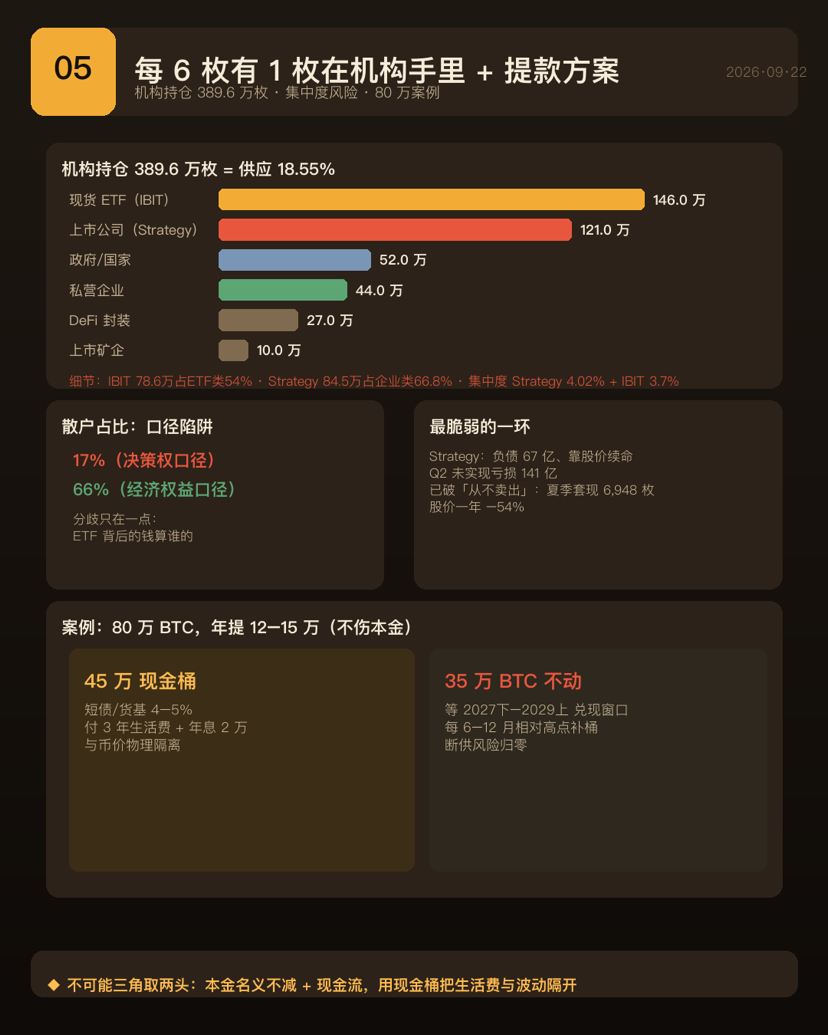
Sur la part exacte des particuliers, c’est le plus grand piège de périmètre du tableau tout entier. On peut trouver deux chiffres, et ils sont cohérents entre eux : un périmètre inclut les ETF et les trésoreries d’entreprise comme des institutions, et la part des particuliers est faible ; l’autre périmètre estime que les bénéficiaires finaux des parts d’ETF restent les particuliers, et la part est élevée. Le point de divergence n’est qu’un : à qui attribue-t-on l’argent derrière l’ETF.
Mon point de vue est le suivant : du point de vue des droits économiques, les ETF reviennent aux particuliers ; du point de vue du pouvoir de décision, ils reviennent aux institutions — parce que ce sont les gérants de fonds qui choisissent quand acheter et quand vendre, et quand les particuliers rachètent, ils ne choisissent pas eux-mêmes les points de timing. Pour comprendre qui pousse cette hausse, une approche par « pouvoir de décision » apporte donc plus d’explication.
Les faits structurels les plus dignes d’attention sont au nombre de trois : les jetons flottants se contractent de façon systémique ; les achats des entreprises dépassent continuellement le volume des nouvelles émissions — c’est un soutien structurel du prix, pas une simple question d’émotion ; mais le risque de concentration est extrêmement élevé, en particulier l’entreprise cotée de trésorerie minière qui détient le plus — elle est, par elle-même, un organisme lourdement endetté, qui survit grâce au financement par le cours de l’action : c’est le maillon le plus fragile du moment.
IX. Chronologie des mauvaises nouvelles : ce n’est pas trois accidents, c’est une chaîne en cascade
Dans le secteur, il faut distinguer les grands effondrements célèbres : les jalons et les mauvaises nouvelles doivent être regardés séparément. Côté jalons : le halving, le fait de franchir pour la première fois 1 000, l’approbation des ETF spot, le premier passage à 100 000, la mise en place de réserves stratégiques — ce sont autant de points de bascule. Côté mauvaises nouvelles : des premières faillites d’exchanges et des vols, jusqu’aux plus grands scandales des années récentes (affaire de Ponzi, effondrement des stablecoins algorithmiques, liquidation de fonds spéculatifs, trous dans les plateformes de prêt, faillite d’exchanges de premier plan), et jusqu’au vol de cold wallets le plus important jamais vu récemment, en une seule fois.
Mais la clé, c’est que la série la plus terrible de déclenchements en cascade n’est pas trois incidents indépendants : c’est une chaîne de connexions sur environ six mois — un projet en faillite fait tomber un fonds spéculatif, qui fait à son tour tomber une plateforme de prêt, puis déclenche l’effondrement d’un exchange de premier plan. Pour comprendre le risque systémique dans la cryptographie, il faut raisonner par chaîne, pas par point isolé.
X. Début novembre : la résonance entre trois horloges
Corrigeons d’abord une prémisse : l’élection en question était une élection à mi-mandat, pas une élection présidentielle. On ne renouvelait pas l’élection qui avait fait exploser le prix ces années-là après une victoire présidentielle — donc le modèle n’est pas applicable.
Il existe trois modèles qui n’ont rien en commun, et leur intersection tombe sur ces trois semaines du milieu d’octobre au début de novembre : la fenêtre de creux déduite par le cycle du halving, les points bas avancés par des régularités après les élections à mi-mandat aux États-Unis, et enfin l’intervalle de réparation des prix mené par les signaux de correction on-chain. Et maintenant, nous nous trouvons justement à l’intérieur de cette fenêtre de creux historique.
Mais la logique « si l’incertitude est éliminée, ça va monter » a aussi des conditions d’échec précises. La bourse américaine a bien cet effet, et il est même fort : le mécanisme moteur, c’est « la disparition de l’incertitude », pas qui gagne dans un camp. Mais les quelques fois où cette logique a échoué ont toutes coïncidé avec les années de resserrement de la Réserve fédérale ; et cette année, nous sommes précisément dans un cycle de hausses de taux. La régularité sur laquelle tu paries a justement déjà échoué historiquement dans l’environnement macro où elle se produit aujourd’hui.
Il y a aussi quelques éléments techniques qui pénalisent : le résultat des élections a déjà été largement intégré par le marché ; la hausse observée a très probablement été une répétition de ce qui était anticipé, et au moment de la concrétisation, l’information utile est presque nulle ; ce qui est éliminé, c’est la question « qui contrôle le Congrès », mais la direction des politiques elle-même pourrait empirer ; les élections à mi-mandat ne résolvent aucun problème macro, c’est plutôt le thème des hausses de taux, du prix du pétrole et de l’inflation qui constitue le principal conflit de ce cycle.
Au niveau de la législation, le principal projet de loi de régulation crypto de ce cycle est concrètement au point mort ; la réaction du marché à l’échec de la législation a d’ailleurs été… la hausse : le risque réglementaire a déjà été intégré dans les prix, et le marché ne se soucie plus de Washington. Et, de l’autre côté, l’autre projet de loi sur les stablecoins est devenu une loi et verrouille la date d’entrée en vigueur : les élections ne peuvent pas le changer.
XI. Un point que je dois retirer : l’effet d’octobre serait un piège
J’avais listé « la saisonnalité d’octobre » comme un facteur favorable : cette formulation n’est pas assez rigoureuse, je la retire. En décomposant par trimestre les années de bear market, dans l’histoire, le dernier trimestre de plusieurs bear years se clôture toutes en baisse ; et le creux final se fait au cours du dernier trimestre jusqu’au début de l’année suivante, et il est toujours inférieur au creux du milieu de l’année. Autrement dit, selon l’histoire, le creux de milieu d’année pourrait ne pas être le creux final. Oser appeler un creux en octobre n’est pas du simple « dire au hasard un message baissier » : il y a un modèle derrière.
XII. Probabilités de scénarios et liste d’observation
Dans les catalyseurs du mois environ à venir, le plus grand point de pression est la fenêtre de hausses de taux ; quant aux élections et aux variables géopolitiques, elles sont davantage du bruit.
J’ai séparé les scénarios jusqu’à la fin de l’année en quatre niveaux : le plus probable est un pullback avec une consolidation ; le suivant est une baisse en cassure de structure ; le suivant encore est une force directe ; et le plus faible, c’est un risque systémique. Pour ce qui est de la forme du « fond », ce ne sera pas le type de retraçement final le plus profond de l’histoire : plus probablement, le fond se façonnera en « meulant » dans une fourchette — parce qu’il n’y a pas eu de bad news, le stock ne s’est pas effondré en distribution façon « panique », et le repli n’est que la moitié des deux cycles précédents.
Je ne regarde que trois choses : est-ce que le « thermomètre » de la demande spot américaine reste durablement positif — c’est l’arbitre de « vrai achat par des institutions ou achat factice » ; les jetons qui viennent juste de repasser au-dessus du prix de revient sont-ils en train d’être digérés ou est-ce qu’ils écrasent le prix à nouveau ; et enfin si la puissance de calcul peut revenir au seuil qui confirme la fin de la « reddition » des mineurs.
Les conditions qui peuvent invalider mon jugement sont aussi très claires : si le prix se stabilise au-dessus d’un seuil d’entier clé et que les ETF enregistrent des entrées nettes sur plusieurs jours de bourse consécutifs, j’admettrai que ce n’est pas juste un rebond mais un renversement de tendance ; si un seuil clé de moyennes mobiles long terme est valablement franchi à la baisse, la percée de ce cycle est annulée et on revient au scénario historique.
Conclusion : qu’est-ce qui monte, et où ça bloque
Résumons la logique ci-dessus en une phrase : le jour de la percée, c’est un double moteur — « l’achat par urgence » et « la liquidation forcée passive » — qui a poussé ensemble le prix ; aucun des deux n’a une capacité d’auto-poursuite. Et à la position où cela a mené le prix, c’est justement au milieu du mur le plus dense en capitaux sous l’eau. Du côté des mineurs, c’est actuellement un profit net — mais ce « favorable » vient d’une transformation « permanente » ; il ne reviendra pas avec la hausse ou la baisse du prix des coins.
Ce n’est pas un article baissier. Sur la chaîne, plusieurs indicateurs tombent tous dans la phase allant de l’époque précoce au milieu du cycle, encore loin de la zone des sommets historiques, et il n’y a pas de signal de sommet.
C’est un rappel : nous sommes à un moment où la hausse rapide et courte s’accompagne d’une cupidité extrême, et où la position est précisément coincée près de la ligne de coûts des ETF. C’est la poursuite au plus mauvais rapport qualité/prix, et c’est aussi l’endroit le plus susceptible de provoquer une mauvaise décision.
Et le plus grand risque, selon moi, n’est pas « la baisse ».
C’est « tu es en train de tomber moins profond que ce que tu pensais », mais, pour attendre un prix correspondant au retraçement le plus profond de l’histoire, tu es resté sans position. L’ancien scénario t’a fait attendre un prix qui n’arrivera pas : dans ce cycle, la baisse du repli n’a fait qu’atteindre la moitié des deux cycles précédents ; pas de catastrophe de type « bad news », et les ETF sont une demande structurelle qui n’existait pas au début.
L’erreur la plus facile à commettre en ce moment, c’est d’utiliser une vieille carte pour chercher une nouvelle terre.
Avertissement : cet article est une compilation basée sur des données publiques avec une interprétation subjective. Les avis exprimés sont des jugements personnels et ne constituent pas une sortie de modèle ; cela ne constitue pas un conseil en investissement. Les actifs crypto sont extrêmement volatils ; leurs performances passées ne préjugent pas des rendements futurs. Veuillez juger de manière indépendante en fonction de votre capacité de tolérance au risque, et consulter au besoin des institutions professionnelles agréées.