Un règlement de 1,6 milliard de dollars pour le bitcoin l’attend vendredi.
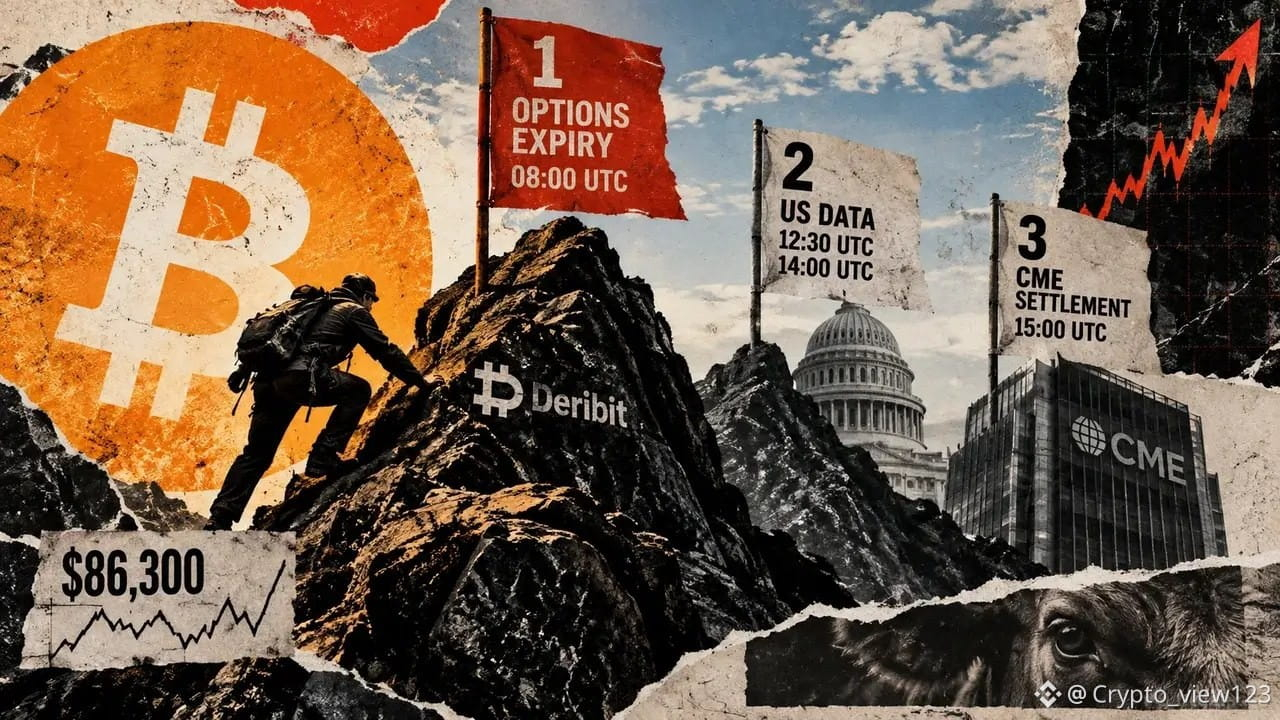
Sur Deribit, des options sur le bitcoin d’une valeur notionnelle d’environ 16 milliards de dollars arriveront à échéance le 25 septembre à 08h00 (UTC), dont environ 9,6 milliards de dollars en options d’achat et 6,4 milliards de dollars en options de vente. Avant le règlement, le bitcoin s’échange autour de 86 300 dollars, et il est brièvement monté au-dessus de 85 000 dollars lundi.
Le timing est encore plus serré. Le même jour de bourse, deux indicateurs économiques américains seront publiés dans les sept heures, et il y aura en plus l’échéance des contrats à terme sur le bitcoin de septembre au Chicago Mercantile Exchange. Trois événements se télescopent : n’importe quel élément peut déclencher un mouvement de volatilité.
Structurellement, les contrats d’achat représentent environ 60 % de l’intérêt ouvert restant à l’échéance. Un modèle utilisé par des teneurs de marché place la plus importante accumulation d’achats à 95 000 dollars, la plus importante accumulation de ventes à 60 000 dollars. Le ratio vente/achat est de 0,52 et le niveau de « zéro gamma » se situe à environ 71 000 dollars. Le prix stagne autour de 86 000 dollars : il se trouve dans la fourchette de stabilité que ce modèle considère comme telle. La direction nette des positions de couverture joue pour l’instant un rôle d’amortisseur sur le prix.
Les options, en elles-mêmes, ne indiquent pas une direction : elles ne font que tarifer à l’avance la volatilité des prochains jours. L’indice de volatilité de Deribit s’établit à 38,1 le 22 septembre, ce qui, selon la même méthodologie, correspond à un niveau extrêmement bas dans l’intervalle quinquennal. C’est précisément le choc entre une tarification calme et un règlement très dense qui donne tout le sens à cet essai.
Le jour du règlement ne crée pas une direction : il amplifie simplement les positions déjà en place.
#比特币 #期权
Sur Deribit, des options sur le bitcoin d’une valeur notionnelle d’environ 16 milliards de dollars arriveront à échéance le 25 septembre à 08h00 (UTC), dont environ 9,6 milliards de dollars en options d’achat et 6,4 milliards de dollars en options de vente. Avant le règlement, le bitcoin s’échange autour de 86 300 dollars, et il est brièvement monté au-dessus de 85 000 dollars lundi.
Le timing est encore plus serré. Le même jour de bourse, deux indicateurs économiques américains seront publiés dans les sept heures, et il y aura en plus l’échéance des contrats à terme sur le bitcoin de septembre au Chicago Mercantile Exchange. Trois événements se télescopent : n’importe quel élément peut déclencher un mouvement de volatilité.
Structurellement, les contrats d’achat représentent environ 60 % de l’intérêt ouvert restant à l’échéance. Un modèle utilisé par des teneurs de marché place la plus importante accumulation d’achats à 95 000 dollars, la plus importante accumulation de ventes à 60 000 dollars. Le ratio vente/achat est de 0,52 et le niveau de « zéro gamma » se situe à environ 71 000 dollars. Le prix stagne autour de 86 000 dollars : il se trouve dans la fourchette de stabilité que ce modèle considère comme telle. La direction nette des positions de couverture joue pour l’instant un rôle d’amortisseur sur le prix.
Les options, en elles-mêmes, ne indiquent pas une direction : elles ne font que tarifer à l’avance la volatilité des prochains jours. L’indice de volatilité de Deribit s’établit à 38,1 le 22 septembre, ce qui, selon la même méthodologie, correspond à un niveau extrêmement bas dans l’intervalle quinquennal. C’est précisément le choc entre une tarification calme et un règlement très dense qui donne tout le sens à cet essai.
Le jour du règlement ne crée pas une direction : il amplifie simplement les positions déjà en place.
#比特币 #期权