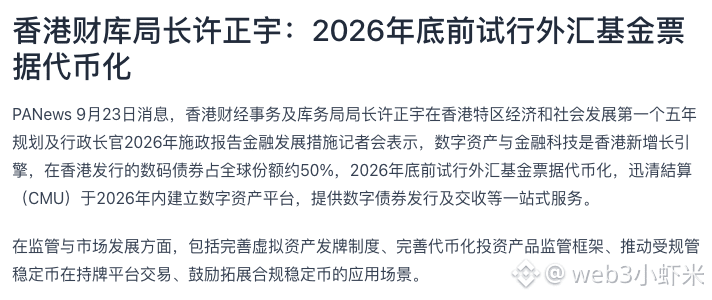
Lors d’une conférence de presse relative à son discours sur les politiques publiques, le directeur des Affaires financières et du Trésor de Hong Kong, Xu Zhengyu, a présenté une série de jalons : d’ici la fin de 2026, tester la tokenisation des bons du Fonds d’échange ; au cours de 2026, la Clearing House de Hong Kong (CMU) mettra en place une plateforme d’actifs numériques afin d’offrir un service « tout-en-un » pour l’émission et la compensation-livraison d’obligations numériques. Il a également indiqué que les obligations numériques émises à Hong Kong représentent environ 50 % de la part mondiale, et a positionné les actifs numériques ainsi que la fintech comme un nouveau moteur de croissance pour Hong Kong.
Ce qui mérite surtout l’attention dans cette prise de position ne réside pas dans le terme « tokenisation » lui-même, mais dans l’actif visé. Les bons du Fonds d’échange sont des instruments du marché monétaire en dollars de Hong Kong ; derrière eux se trouve le bilan de la HKMA (Autorité monétaire de Hong Kong). En les transformant en jetons, on fait passer la tokenisation d’une expérimentation menée de manière spontanée par les émetteurs à un niveau impliquant les passifs officiels et les infrastructures de compensation. La chaîne de transmission est également relativement claire : les bons officiels sont mis en chaîne, la CMU construit une plateforme ; cela commencera par modifier les circuits d’émission et de compensation-livraison, puis déterminera quels produits conformes pourront, à l’avenir, circuler dans ce circuit.
Les dispositifs d’accompagnement côté régulation ont eux aussi été explicitement mentionnés : améliorer le régime de licences pour les actifs virtuels, renforcer le cadre de supervision des produits d’investissement tokenisés, favoriser les transactions de stablecoins régulés sur des plateformes agréées et encourager l’élargissement des scénarios d’utilisation des stablecoins conformes. En les regardant ensemble, la logique est la suivante : d’abord créer des canaux agréés et des instruments régulés, puis seulement discuter des scénarios d’application—et non l’inverse. Pour le marché des crypto-actifs, il s’agit d’une variable lente au niveau institutionnel : à court terme, elle ne constitue pas un moteur de variation des prix ; l’impact concret dépendra de la manière dont les plateformes se déploieront réellement et de la portée des institutions participantes.
La prochaine étape pourrait consister à suivre deux variables : d’une part, si la plateforme d’actifs numériques de la CMU sera bien lancée dans les délais en 2026 et selon quelles modalités elle s’intégrera au système de compensation existant ; d’autre part, le périmètre du test de tokenisation des bons du Fonds d’échange et la liste des participants, qui déterminera s’il s’agit d’une simple démonstration technique ou si cela créera réellement de la liquidité.
#稳定币
Ce qui mérite surtout l’attention dans cette prise de position ne réside pas dans le terme « tokenisation » lui-même, mais dans l’actif visé. Les bons du Fonds d’échange sont des instruments du marché monétaire en dollars de Hong Kong ; derrière eux se trouve le bilan de la HKMA (Autorité monétaire de Hong Kong). En les transformant en jetons, on fait passer la tokenisation d’une expérimentation menée de manière spontanée par les émetteurs à un niveau impliquant les passifs officiels et les infrastructures de compensation. La chaîne de transmission est également relativement claire : les bons officiels sont mis en chaîne, la CMU construit une plateforme ; cela commencera par modifier les circuits d’émission et de compensation-livraison, puis déterminera quels produits conformes pourront, à l’avenir, circuler dans ce circuit.
Les dispositifs d’accompagnement côté régulation ont eux aussi été explicitement mentionnés : améliorer le régime de licences pour les actifs virtuels, renforcer le cadre de supervision des produits d’investissement tokenisés, favoriser les transactions de stablecoins régulés sur des plateformes agréées et encourager l’élargissement des scénarios d’utilisation des stablecoins conformes. En les regardant ensemble, la logique est la suivante : d’abord créer des canaux agréés et des instruments régulés, puis seulement discuter des scénarios d’application—et non l’inverse. Pour le marché des crypto-actifs, il s’agit d’une variable lente au niveau institutionnel : à court terme, elle ne constitue pas un moteur de variation des prix ; l’impact concret dépendra de la manière dont les plateformes se déploieront réellement et de la portée des institutions participantes.
La prochaine étape pourrait consister à suivre deux variables : d’une part, si la plateforme d’actifs numériques de la CMU sera bien lancée dans les délais en 2026 et selon quelles modalités elle s’intégrera au système de compensation existant ; d’autre part, le périmètre du test de tokenisation des bons du Fonds d’échange et la liste des participants, qui déterminera s’il s’agit d’une simple démonstration technique ou si cela créera réellement de la liquidité.
#稳定币