


Original IOSG Ventures IOSG Ventures 21 septembre 2026 20:01 Guangdong
Cet article est uniquement destiné à des fins d’apprentissage et d’échanges et ne constitue pas un conseil en investissement. Toute reproduction doit mentionner la source et être autorisée ; veuillez contacter l’équipe IOSG pour obtenir l’autorisation et connaître les conditions de republication. Tous les projets mentionnés dans cet article ne constituent ni une recommandation ni un conseil en investissement.
Auteur : Ethan @IOSG
TL;DR
De 2026 à aujourd’hui, Binance a radié 42 jetons du marché au comptant, soit plus que n’importe quelle année complète depuis 2022 ; 28 contrats perpétuels à marge en U ont été retirés. En moyenne, une annonce de retrait est publiée toutes les 28 jours : la radiation s’accélère.
Au comptant, on coupe les anciens jetons ; en contrats, on coupe les nouveaux. Lorsque les jetons au comptant sont radiés, la durée de survie médiane passe de 4,1 ans en 2022 à 5,1 ans ; pour les contrats, elle passe de 1,3 an à 0,8 an.
Pour les tokens retirés à la fois sur les contrats Binance et au comptant, le parcours de retrait suit généralement “from Perps to Spots”.
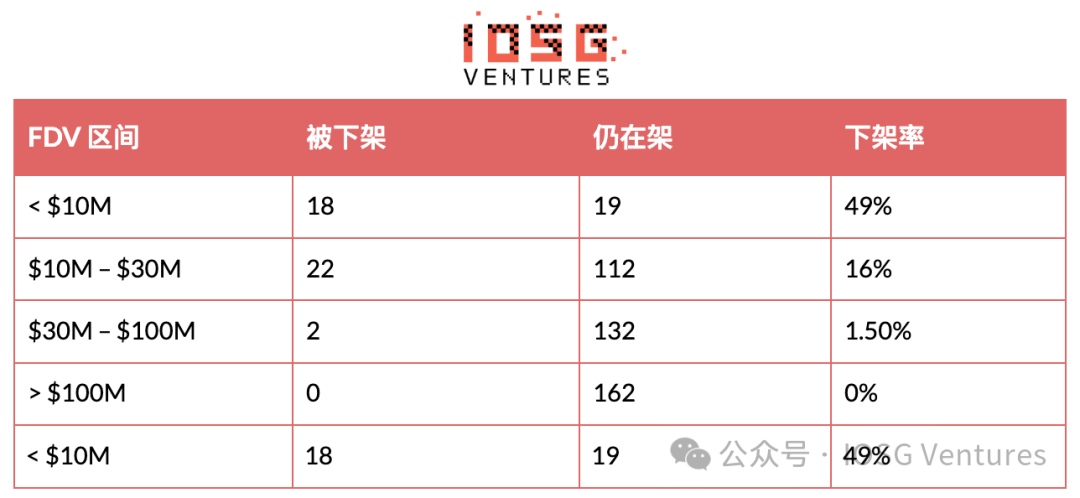
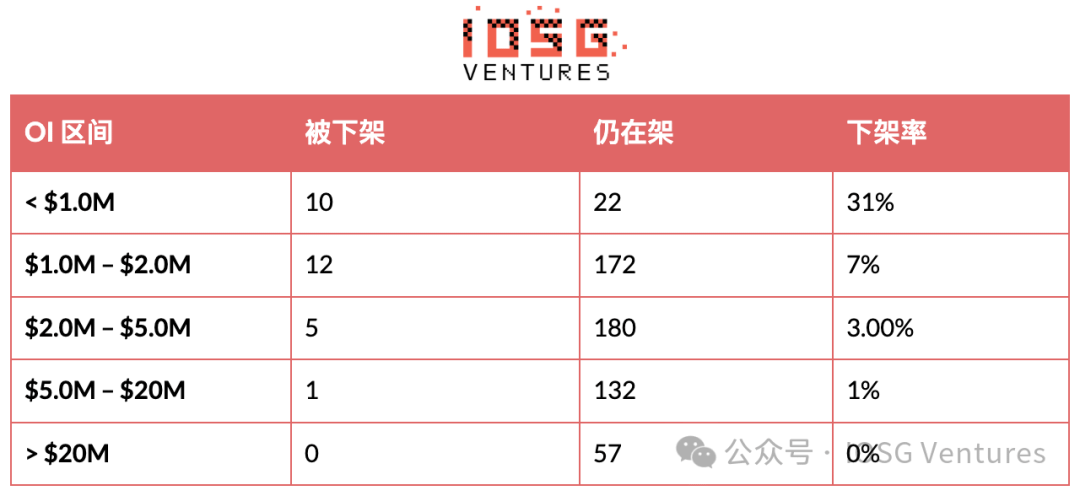
Ce qui décide du sort, ce sont le FDV et l’OI, pas le volume. Pour les tokens au comptant avec un FDV inférieur à 10 M $ : en 2026, 49% ont été retirés. Pour ceux avec un FDV supérieur à 100 M $ : aucun n’a été retiré. Et pour le volume d’échanges quotidien moyen dans la fourchette 1 M à 3 M, 10,6% ont encore été retirés. L’OI inférieure à 1 m a un taux de retrait de 31% ; au-dessus de 20 m, c’est 0% ;
Les canaux d’émission propres à Binance ne fournissent aucune protection. Parmi les tokens de contrats retirés en 2026, 63% viennent de Binance Alpha. Parmi les 42 retraits spot, 11 viennent de Launchpool ou Launchpad.
Les données de cet article proviennent des annonces officielles de Binance, de l’échange Binance et de CoinGecko. Elles couvrent 144 événements de retrait au comptant et 150 événements de retrait sur contrats sur l’ensemble de l’historique du 17 février 2022 au 11 août 2026. L’analyse se concentre principalement sur les événements de retrait des tokens Binance en 2026. L’objectif est de disséquer la logique d’élimination en arrière-plan, d’identifier les impacts clés sur la survie des tokens à travers des dimensions comme la source du token, la valorisation entièrement diluée (FDV) et le volume d’échanges, afin d’aider les investisseurs du marché secondaire à repérer le risque de retrait, et de fournir aux équipes projet des références quantitatives pour la gestion des “rayons”.

En 2026, le nombre de retraits au comptant a atteint un niveau record depuis 2022, et les retraits par lots s’accélèrent
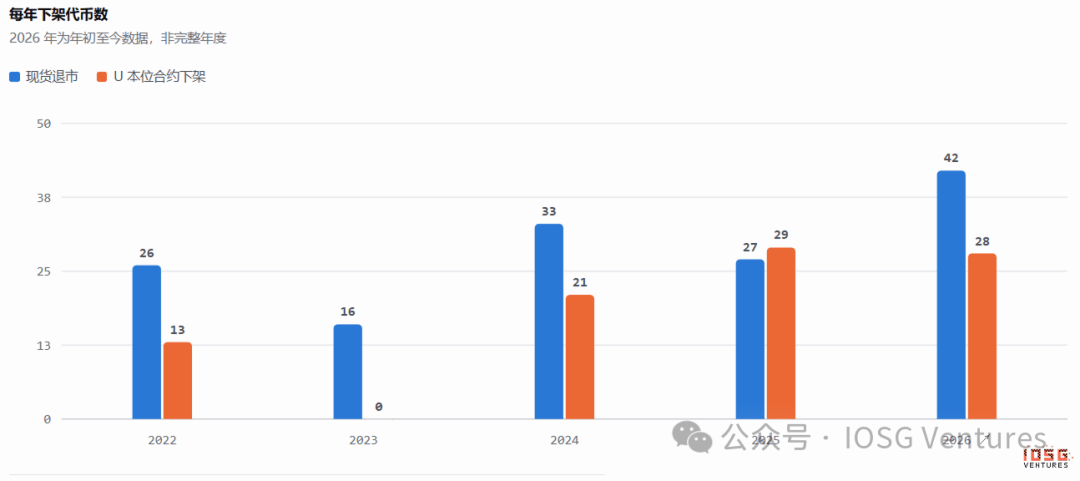
Spot 42, contrats 28 : c’est le nombre de retraits sur les 8 derniers mois. Le nombre de retraits spot a déjà dépassé le pic sur les quatre premières années. Sous l’impact des marchés boursiers US, on s’attend à ce que ces chiffres continuent d’augmenter fortement d’ici la fin de l’année.
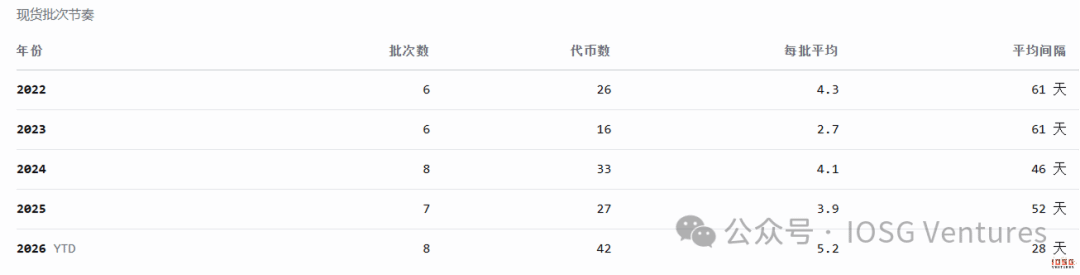
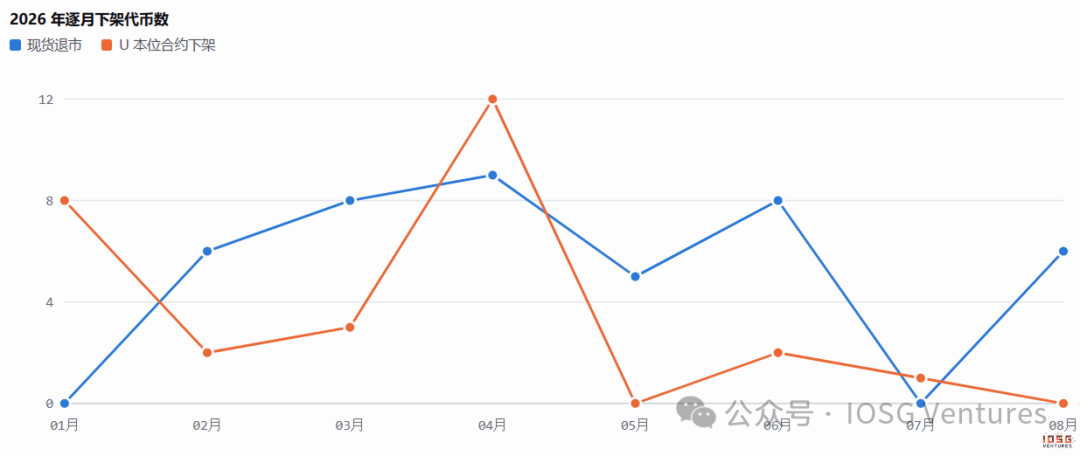
Les retraits par lots s’accélèrent : en 2026, en moyenne un lot tous les 28 jours, contre 52 jours en moyenne seulement en 2025. Chaque lot retire davantage de tokens : en moyenne, plus de 5 tokens par lot. Les intervalles de temps entre huit annonces se distribuent entre 8 et 44 jours ; le plus court concerne deux lots consécutifs le 9 avril et le 17 avril, et le nombre de retraits sur le mois atteint 9 tokens.

Plus on coupe au comptant, plus c’est vieux ; plus on coupe sur les contrats, plus c’est récent
Durée médiane de survie au moment du retrait : au comptant 4,1 ans (2022) → 5,1 ans (2026), sur les contrats 1,3 an → 0,8 an. Sur les 42 tokens spot retirés, 31 ont été listés en 2021 ou avant ; PIVX, FUN et LRC ont tous tenu 8,6 ans. Les 28 événements de retrait des contrats proviennent tous de contrats listés après 2024 : 23 sont sortis en 2025 et 11 n’ont pas survécu plus de six mois.
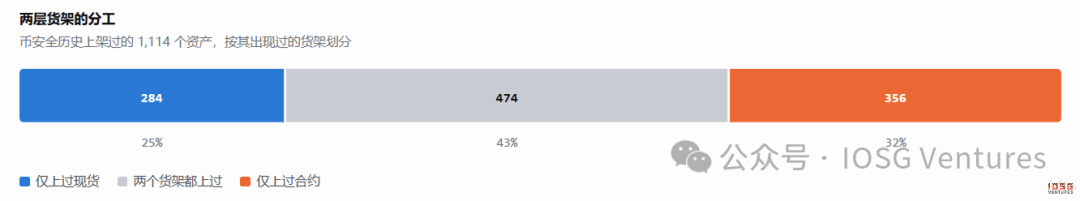
Sur le même exchange, la logique d’élimination des deux “rayons” est à l’opposé.
Sur l’historique de listings de “Biance”, il y a eu 1114 actifs listés : 284 n’ont été listés qu’au comptant, 474 ont été listés sur les deux, et 356 n’ont été listés que sur les contrats. Parmi les tokens de contrats retirés en 2026, 93% n’ont jamais été listés au comptant : ils n’ont jamais rejoint ce pool qui nécessite la garde, la maintenance des nœuds et les engagements de conformité.
La couche des contrats est une couche de cotations à faible engagement : règlement en espèces, pas de garde, et pas une forme de caution. Elle peut donc être mise en ligne rapidement pour capter les narratifs populaires, puis retirée tout aussi vite. La couche au comptant est une couche de garde et de “cautionnement” : chaque nouveau coin implique de l’argent à long terme dans des wallets, la maintenance de nœuds et des responsabilités de conformité. Le rythme de retrait des deux “rayons” est différent, parce que le coût payé lors du listing est lui aussi différent.
Ainsi, regardez ces deux lignes ensemble : le retrait du marché au comptant sert à nettoyer les stocks historiques ; le retrait des contrats sert à récupérer l’exposition aux essais spéculatifs.

Parcours de retrait : De Perps vers Spot
Statistiques sur les projets qui ont été retirés depuis un des deux “rayons” :
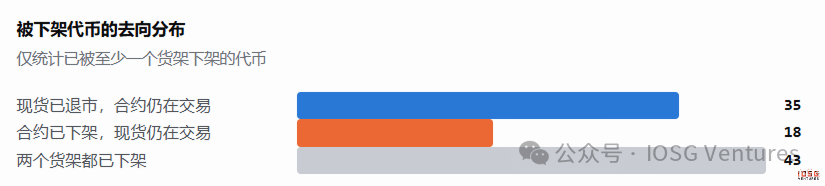
Il y en a 35 pour lesquels “le token au comptant a été retiré, mais le contrat continue d’être négocié”. La situation inverse n’en concerne que 18 ; et 43 ont été retirés sur les deux “rayons”.
Couper au comptant permet d’économiser des coûts réels d’exploitation tout en réduisant l’exposition à la régulation et aux risques de réputation ; couper les contrats ne permet pas d’économiser de l’argent, et oblige en plus à renoncer à un potentiel de rendement, y compris la volatilité, les frais de financement et le risque de liquidation. Un actif dont les fondamentaux sont déjà terminés peut encore être rentable en tant que simple produit financier dérivé.

Quels projets disparaissent
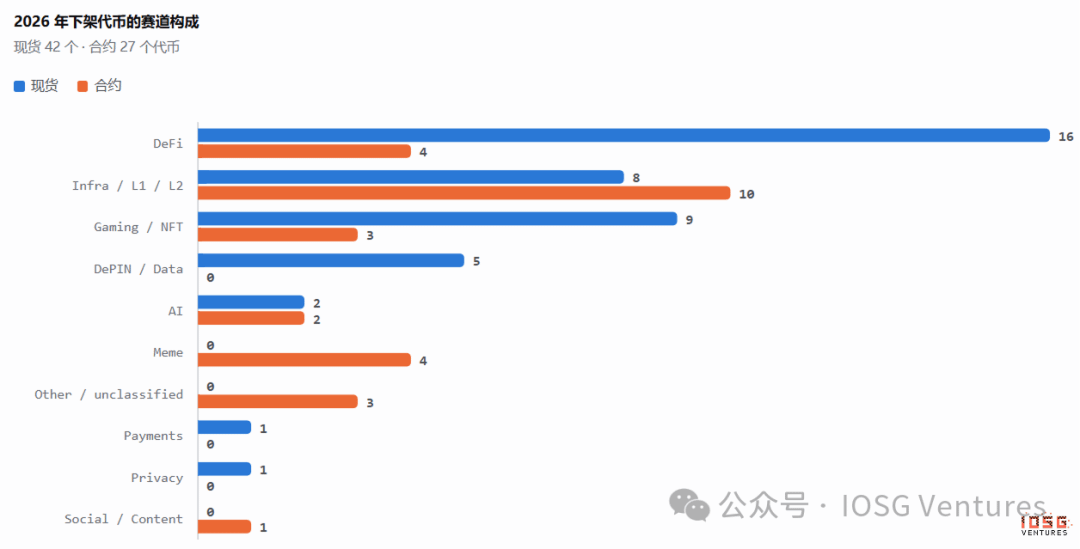
Composition des “pistes” ayant subi un retrait au comptant en 2026 : DeFi (16, 38%), Gaming/NFT (9, 21%), Infra/L1/L2 (8), DePIN/Data (5). Les deux premières catégories totalisent près de 60%, et la grande majorité sont des actifs listés entre 2020 et 2021. Sur 42 tokens, 20 se concentrent sur ces deux années.
Là-bas, du côté des contrats, la configuration est complètement différente : Infra/L1/L2 (10), DeFi (4) et Meme (4). L’objectif principal est de nettoyer les récits des deux dernières années.
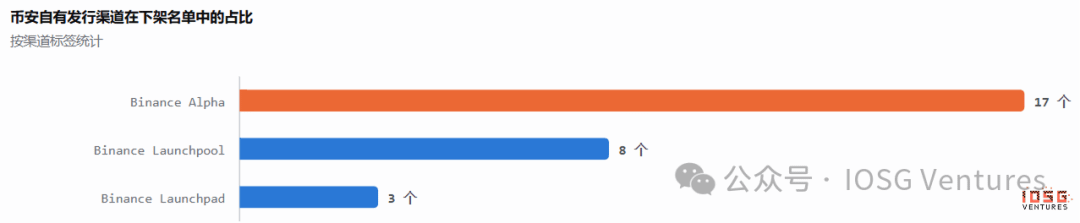
Les canaux d’émission propres à Binance représentent une part significative dans la liste. En 2026, parmi les tokens de contrats retirés, 63% proviennent de Binance Alpha Spotlight, incluant ZKJ, PUFFER, TANSSI et YALA. Parmi les 42 tokens spot, 11 (26%) passent par Launchpool ou Launchpad, dont NTRN, RDNT, HIGH, MBOX et HFT. Le cas le plus extrême est A2Z, un projet Launchpad : listé au spot en juillet 2025, retiré en avril 2026, avec une survie de 8 mois.
Obtenir via Alpha ou Launchpool donne une distribution unique et une vague d’exposition, pas un siège durable.

Ce qui décide du sort, ce sont le FDV et l’OI, pas le volume d’échanges
Pour le spot Binance : on met dans le même intervalle les tokens retirés en 2026 et ceux qui étaient encore listés à ce moment-là. Puis, on calcule et compare, pour chaque intervalle, les proportions de retraits selon les indicateurs FDV et volume d’échanges.
Taux de retrait au comptant selon le FDV
Taux de retrait au comptant selon le volume d’échanges quotidien moyen
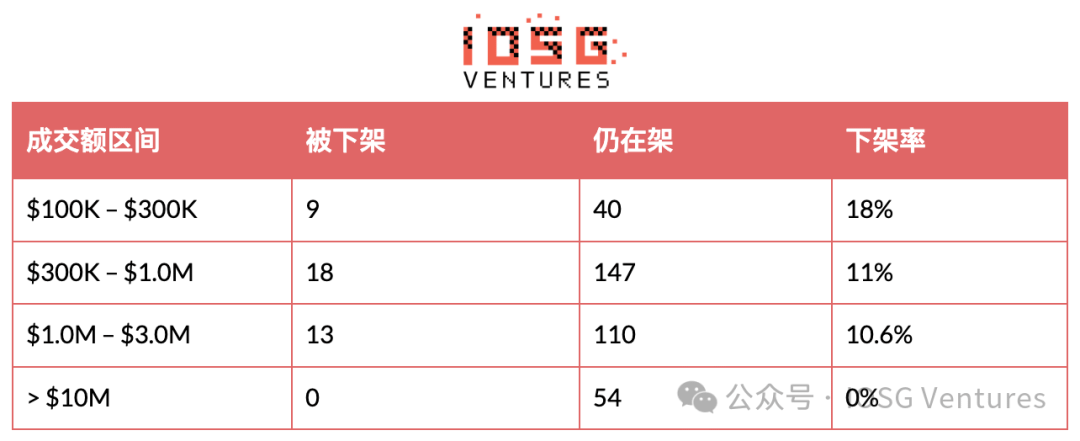
La différence de FDV entre les projets retirés est très nette. Avec un seuil de FDV à 10 M, le taux de retrait passe de 49% à 16% : entre les deux, on traverse deux ordres de grandeur. Pour le volume d’échanges entre 100k m et 3m, c’est presque une ligne plate, et le taux de retrait se situe entre 10% et 18%. En regardant aussi par quartiles : sur le groupe des retraits au comptant, la médiane du FDV est de 10,53 M $ ; sur le groupe resté en ligne, elle est de 56,88 M $, soit un écart de 5,4 fois. La médiane du volume est de 650 000 face à 1,19 M, soit 1,8 fois.
Côté contrats, nous nous concentrons principalement sur l’indicateur des contrats ouverts (Open Interest)
Taux de retrait des contrats “U-monnaie” selon la quantité d’Open Interest (OI)
Taux de retrait des contrats “U-monnaie” selon le montant de transactions quotidien moyen des contrats
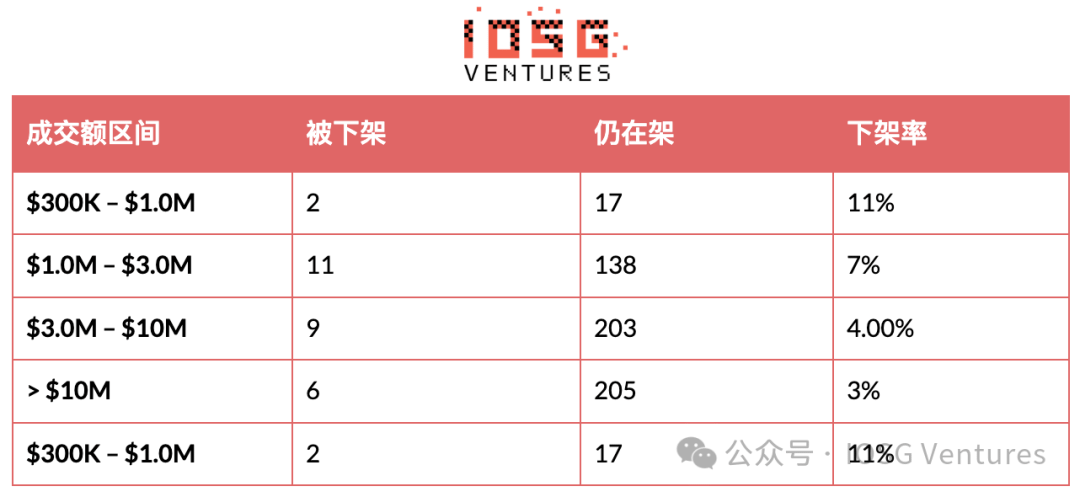
Le taux de retrait est de 31% quand l’OI est inférieur à 1 m, et de 0% quand il est supérieur à 20 m. Dans le groupe retiré, la médiane de l’OI est de 1,21 m ; dans le groupe non retiré, elle est de 3,13 m. Quant aux contrats, dans la fourchette de capitalisations d’échanges (montant) au-dessus de 100 m, 2,8% sont encore retirés. Les annonces COMMON : volume moyen le jour précédent de 29,35 m et RVV de 2,854 m, et malgré tout, Binance a retiré ces contrats.
Le volume est très facile à falsifier (Wash Trading), à fabriquer via de la quantification haute fréquence ou des rotations incessantes à court terme. Même si vous voyez des millions de dollars par jour, cela peut n’être qu’un “bruit de trading” à faible coût dans un mini-pool, qui ne reflète pas la santé réelle de l’actif. À l’inverse, le FDV représente la capitalisation globale du projet et la base de résistance à la pression de vente ; il détermine la capacité de reprise au comptant. L’OI représente, sur le marché, les marges réelles accumulées et les fonds de jeu, et détermine la profondeur et la sécurité en matière de gestion des risques des contrats. Par conséquent, FDV et OI sont les indicateurs les plus solides pour refléter la valeur de survie à long terme de l’actif et la limite de risque.

Inspiration
#
Pour les équipes projet : privilégiez le capital et la “capitalisation” des fonds, abandonnez le survolume fictif
Abandonner la fabrication du survolume : le volume ne peut pas masquer l’assèchement de la liquidité. Les montants de transactions produits par les market makers et les “aller-retour” créés par la quantification ne sont pas un parapluie ; la gestion des risques ne regarde que le maintien des fonds.
Maintenir la ligne FDV/OI : au comptant, la capitalisation du projet doit rester liée à la valeur du marché et à la “capitalisation” (le FDV doit rester à plus de 10 M $) ; sur les contrats, il faut introduire de vraies opérations de couverture et des fonds de jeu (l’OI doit rester à plus de 1,0 M $).
Une exposition du canal n’est pas un bouclier : Binance Alpha ou Launchpool/pad ne fournissent qu’une exposition initiale. Après la mise en ligne, s’il n’y a pas de vraie écosystème et de fonds dans le pool, le token sera aussi rapidement retiré.
#
Pour les investisseurs : attention à la fausse liquidité, suivez les indicateurs de contrôle des risques “durs”
Éviter les pièges de volume élevé : méfiez-vous des actifs avec un volume élevé mais un FDV faible ou un OI faible. Ce sont souvent des illusions créées par du survolume fictif ; le risque de liquidation et de retrait est permanent.
Fixer une ligne rouge d’alerte au retrait : prenez le FDV au comptant à < 10 M $ et l’OI des contrats à < 1,0 M $ comme lignes rouges de danger. Videz rapidement ou réduisez l’effet de levier en temps voulu afin d’éviter une décote de liquidité et des pertes par liquidation (“cross/cover”).
Différencier la logique d’élimination sur les “rayons” : pour les anciens projets DeFi/Gaming, il faut se prémunir contre un retrait au comptant dû à la contraction du FDV. Pour les nouveaux récits des deux dernières années, si l’OI des contrats est insuffisant, il faut se prémunir contre la chaîne de ventes forcées provoquée par le retrait des produits dérivés.