AAVE REPRENDE DES PRÊTS EN METTANT EN GARANTIE UN ACTIF QU’ELLE NE DÉTIENT JAMAIS
Aave propose un marché de prêt où la garantie ne parvient jamais réellement à entrer dans Aave.
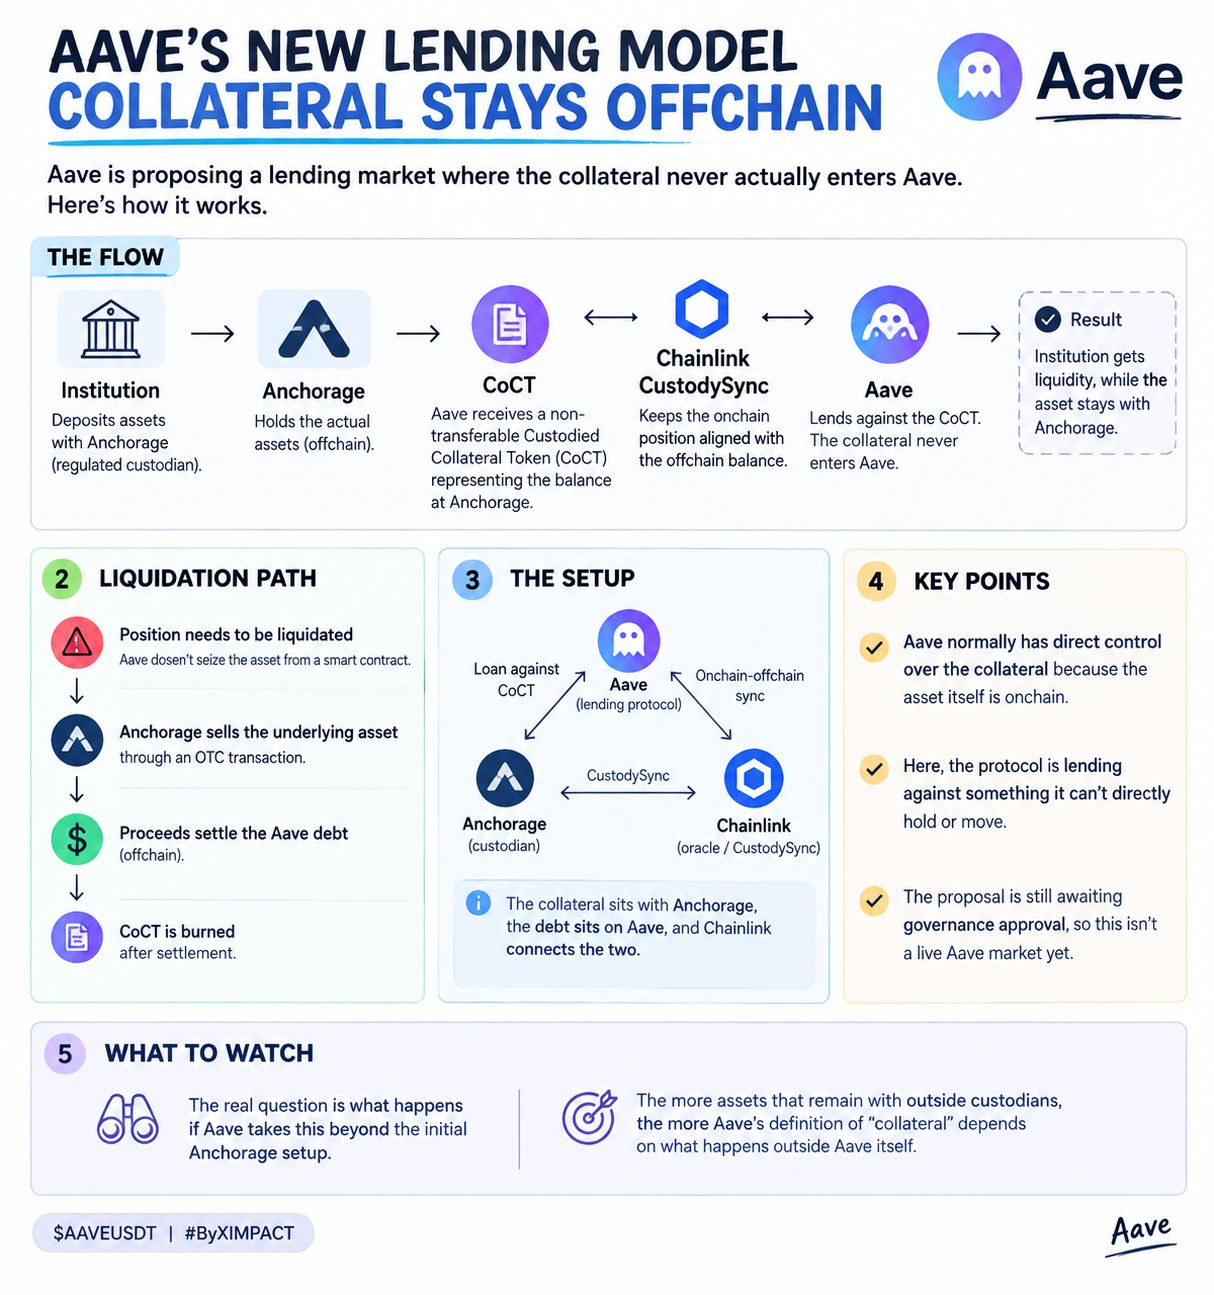
La première version permettrait aux institutions de conserver leurs actifs auprès d’Anchorage tout en empruntant via Aave. Au lieu que l’actif lui-même soit transféré, Aave reçoit un jeton de garantie déposée en garde (Custodied Collateral Token) non transférable représentant le solde détenu auprès du dépositaire, avec CustodySync de Chainlink afin de maintenir la position onchain alignée sur le solde offchain.
Le parcours de liquidation a particulièrement attiré mon attention. Si la position doit être liquidée, Aave ne saisit pas l’actif depuis un smart contract. Anchorage vend l’actif sous-jacent via une transaction OTC, le produit sert à régler la dette d’Aave, et le CoCT est brûlé après le règlement.
Cela crée une configuration où la garantie reste chez Anchorage, la dette reste sur Aave, et Chainlink relie les deux.
Aave a normalement un contrôle direct sur la garantie parce que l’actif lui-même est onchain. Ici, le protocole prête contre quelque chose qu’il ne peut pas directement détenir ou déplacer.
La proposition attend encore l’approbation de la gouvernance, donc ce n’est pas encore un marché Aave en production. Mais l’architecture est notable : la garde réglementée n’a plus besoin d’être séparée du crédit onchain.
La partie à surveiller est ce qui se passe si Aave va au-delà de la configuration initiale avec Anchorage. Plus les actifs restent chez des dépositaires externes, plus la définition d’« actif en garantie » par Aave dépend de ce qui se produit en dehors d’Aave lui-même.
$AAVE
$ETH
Aave propose un marché de prêt où la garantie ne parvient jamais réellement à entrer dans Aave.
La première version permettrait aux institutions de conserver leurs actifs auprès d’Anchorage tout en empruntant via Aave. Au lieu que l’actif lui-même soit transféré, Aave reçoit un jeton de garantie déposée en garde (Custodied Collateral Token) non transférable représentant le solde détenu auprès du dépositaire, avec CustodySync de Chainlink afin de maintenir la position onchain alignée sur le solde offchain.
Le parcours de liquidation a particulièrement attiré mon attention. Si la position doit être liquidée, Aave ne saisit pas l’actif depuis un smart contract. Anchorage vend l’actif sous-jacent via une transaction OTC, le produit sert à régler la dette d’Aave, et le CoCT est brûlé après le règlement.
Cela crée une configuration où la garantie reste chez Anchorage, la dette reste sur Aave, et Chainlink relie les deux.
Aave a normalement un contrôle direct sur la garantie parce que l’actif lui-même est onchain. Ici, le protocole prête contre quelque chose qu’il ne peut pas directement détenir ou déplacer.
La proposition attend encore l’approbation de la gouvernance, donc ce n’est pas encore un marché Aave en production. Mais l’architecture est notable : la garde réglementée n’a plus besoin d’être séparée du crédit onchain.
La partie à surveiller est ce qui se passe si Aave va au-delà de la configuration initiale avec Anchorage. Plus les actifs restent chez des dépositaires externes, plus la définition d’« actif en garantie » par Aave dépend de ce qui se produit en dehors d’Aave lui-même.
$AAVE
$ETH