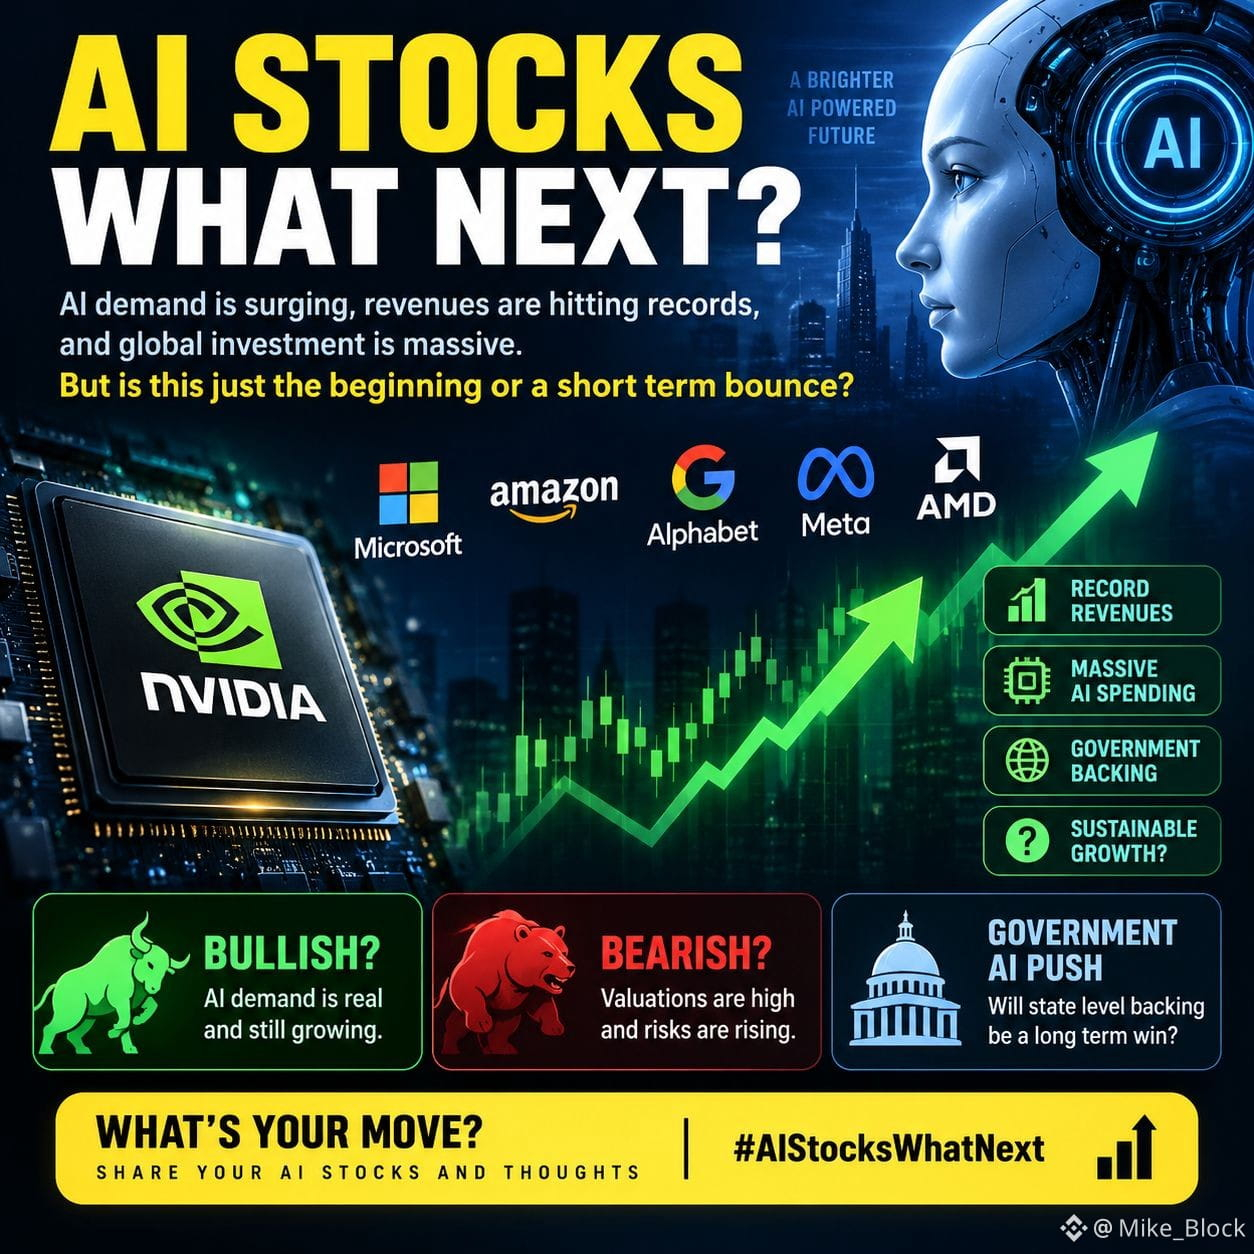

Je surveille de près les actions liées à l’IA, et un point ressort pour moi : cette hausse est portée par de vraies dépenses, pas seulement par des gros titres.
Nvidia vient de publier 96,2 Md$ de revenus trimestriels, en hausse de 106% sur un an, tandis que le chiffre d’affaires du Data Center a atteint 89 Md$, en hausse de 117%. Jensen Huang a aussi indiqué que les ventes de puces de Nvidia pourraient à peu près doubler d’ici 2027, montrant à quel point la prochaine phase des infrastructures IA pourrait devenir ambitieuse.
Les dépenses derrière tout cela sont colossales. Reuters a rapporté que Microsoft, Alphabet, Amazon, Meta et Oracle pourraient, collectivement, investir davantage dans des infrastructures liées à l’IA que ce qu’ils génèrent en free cash flow d’ici 2027. Amazon a relevé ses prévisions de dépenses d’investissement 2026 à environ 220 Md$, tandis qu’Alphabet a relevé sa projection à 195–205 Md$ et que Meta s’attend à 125–145 Md$.
Dans le même temps, le marché s’enflamme à nouveau. Le 21 septembre, le Nasdaq a clôturé à un niveau record, AMD a atteint une capitalisation boursière de 1 000 Md$, et Meta a bondi de plus de 11% après que son nouvel assistant IA ait bénéficié d’une adoption initiale solide.
Mon point de vue est donc prudemment optimiste sur le thème de l’IA, mais pas aveuglément optimiste sur chaque valeur du secteur. La demande semble réelle. La question la plus importante est de savoir combien de temps les dépenses peuvent continuer à croître plus vite que les retours.
Et il y a aussi la politique. Le président Trump a annoncé une « AI Force » et a déclaré que l’IA pourrait, à terme, représenter jusqu’à 25% du PIB américain. C’est une affirmation politique et une projection future, et non une mesure économique actuelle.
Je surveille de près NVDA, AMD et META. Pour moi, la prochaine phase concerne les revenus, les marges, la capacité électrique et la monétisation réelle de l’IA, pas uniquement l’emballement.
#AIStocksWhatNext
Nvidia vient de publier 96,2 Md$ de revenus trimestriels, en hausse de 106% sur un an, tandis que le chiffre d’affaires du Data Center a atteint 89 Md$, en hausse de 117%. Jensen Huang a aussi indiqué que les ventes de puces de Nvidia pourraient à peu près doubler d’ici 2027, montrant à quel point la prochaine phase des infrastructures IA pourrait devenir ambitieuse.
Les dépenses derrière tout cela sont colossales. Reuters a rapporté que Microsoft, Alphabet, Amazon, Meta et Oracle pourraient, collectivement, investir davantage dans des infrastructures liées à l’IA que ce qu’ils génèrent en free cash flow d’ici 2027. Amazon a relevé ses prévisions de dépenses d’investissement 2026 à environ 220 Md$, tandis qu’Alphabet a relevé sa projection à 195–205 Md$ et que Meta s’attend à 125–145 Md$.
Dans le même temps, le marché s’enflamme à nouveau. Le 21 septembre, le Nasdaq a clôturé à un niveau record, AMD a atteint une capitalisation boursière de 1 000 Md$, et Meta a bondi de plus de 11% après que son nouvel assistant IA ait bénéficié d’une adoption initiale solide.
Mon point de vue est donc prudemment optimiste sur le thème de l’IA, mais pas aveuglément optimiste sur chaque valeur du secteur. La demande semble réelle. La question la plus importante est de savoir combien de temps les dépenses peuvent continuer à croître plus vite que les retours.
Et il y a aussi la politique. Le président Trump a annoncé une « AI Force » et a déclaré que l’IA pourrait, à terme, représenter jusqu’à 25% du PIB américain. C’est une affirmation politique et une projection future, et non une mesure économique actuelle.
Je surveille de près NVDA, AMD et META. Pour moi, la prochaine phase concerne les revenus, les marges, la capacité électrique et la monétisation réelle de l’IA, pas uniquement l’emballement.
#AIStocksWhatNext