Et si la demande en IA continuait d’exploser—mais que les actions d’IA n’étaient pas là où se trouve la prochaine opportunité ?
C’est la contradiction que j’observe.
L’essor de l’IA s’accélère, mais chaque nouveau modèle, centre de données et cluster de GPU crée un autre problème :
D’où viendra toute la puissance, le matériel et l’infrastructure ?
Plus d’IA signifie plus de calcul.
Plus de calcul signifie davantage de centres de données.
Et plus de centres de données implique une demande énorme en électricité, refroidissement, mémoire, réseau, transformateurs et capacité du réseau électrique.
L’AIE prévoit que la consommation mondiale d’électricité des centres de données va à peu près doubler, passant de 485 TWh en 2025 à environ 950 TWh d’ici 2030.
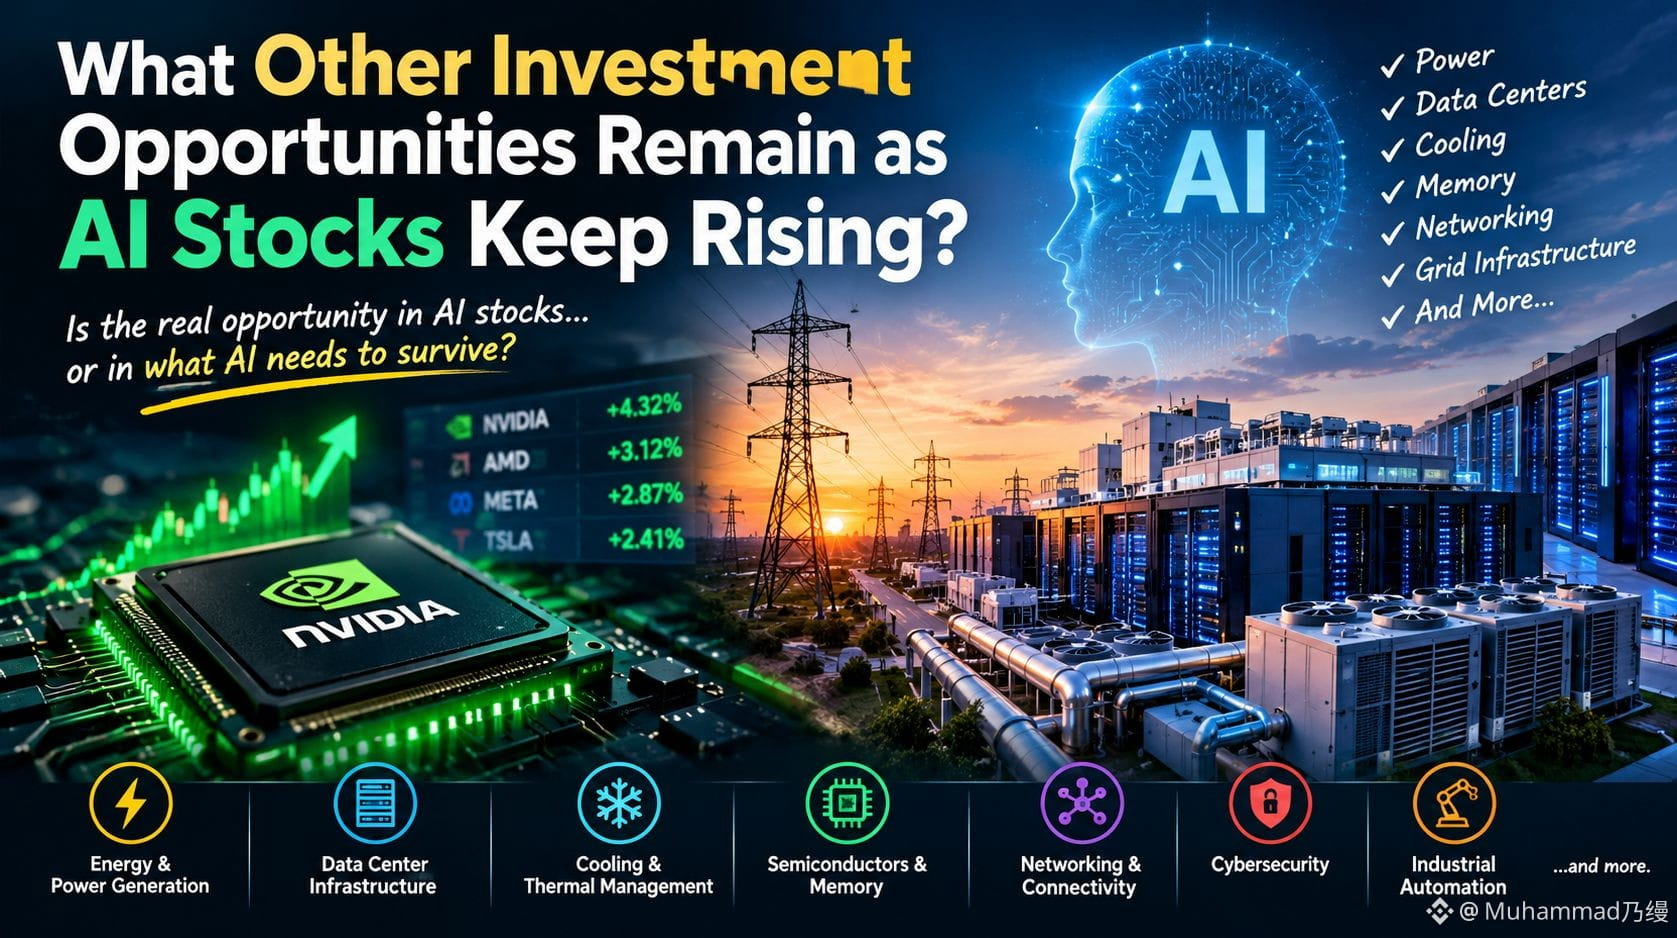
Donc, la carte des investissements dans l’IA pourrait être beaucoup plus vaste que les entreprises qui construisent réellement l’IA.
Pensez :
⚡ Production d’électricité & réseaux
🔌 Transformateurs & équipements électriques
🏗️ Infrastructures de centres de données
❄️ Refroidissement & gestion thermique
💾 Mémoire & semi-conducteurs
🌐 Réseautage
🔐 Cybersécurité
🤖 Automatisation industrielle
Mais voici la tension :
Les entreprises d’IA ont besoin d’infrastructures pour se développer.
Les entreprises d’infrastructures n’ont pas nécessairement besoin d’un gagnant de l’IA pour réussir.
Cette distinction compte.
Si Nvidia, Microsoft, Google et d’autres géants continuent d’augmenter leurs dépenses en IA, il faut bien que quelqu’un fournisse l’électricité, les équipements, les puces, le refroidissement et la capacité physique sous-jacente à ces dépenses.
Ainsi, au lieu de ne se demander que :
« Quelle action d’IA va monter ? »
Je pose une question différente :
« Où le prochain dollar investi dans l’IA doit-il réellement être dépensé ? »
Car la prochaine opportunité ne sera peut-être pas de vendre de l’intelligence.
Il s’agira peut-être de vendre tout ce dont l’intelligence a besoin pour fonctionner.
Énergie ⚡ | Infrastructure 🏗️ | Semi-conducteurs 💾 | Autres 👀
#AIStocksWhatNext
$MUBARAK
$KERNEL
$NIL
C’est la contradiction que j’observe.
L’essor de l’IA s’accélère, mais chaque nouveau modèle, centre de données et cluster de GPU crée un autre problème :
D’où viendra toute la puissance, le matériel et l’infrastructure ?
Plus d’IA signifie plus de calcul.
Plus de calcul signifie davantage de centres de données.
Et plus de centres de données implique une demande énorme en électricité, refroidissement, mémoire, réseau, transformateurs et capacité du réseau électrique.
L’AIE prévoit que la consommation mondiale d’électricité des centres de données va à peu près doubler, passant de 485 TWh en 2025 à environ 950 TWh d’ici 2030.
Donc, la carte des investissements dans l’IA pourrait être beaucoup plus vaste que les entreprises qui construisent réellement l’IA.
Pensez :
⚡ Production d’électricité & réseaux
🔌 Transformateurs & équipements électriques
🏗️ Infrastructures de centres de données
❄️ Refroidissement & gestion thermique
💾 Mémoire & semi-conducteurs
🌐 Réseautage
🔐 Cybersécurité
🤖 Automatisation industrielle
Mais voici la tension :
Les entreprises d’IA ont besoin d’infrastructures pour se développer.
Les entreprises d’infrastructures n’ont pas nécessairement besoin d’un gagnant de l’IA pour réussir.
Cette distinction compte.
Si Nvidia, Microsoft, Google et d’autres géants continuent d’augmenter leurs dépenses en IA, il faut bien que quelqu’un fournisse l’électricité, les équipements, les puces, le refroidissement et la capacité physique sous-jacente à ces dépenses.
Ainsi, au lieu de ne se demander que :
« Quelle action d’IA va monter ? »
Je pose une question différente :
« Où le prochain dollar investi dans l’IA doit-il réellement être dépensé ? »
Car la prochaine opportunité ne sera peut-être pas de vendre de l’intelligence.
Il s’agira peut-être de vendre tout ce dont l’intelligence a besoin pour fonctionner.
Énergie ⚡ | Infrastructure 🏗️ | Semi-conducteurs 💾 | Autres 👀
#AIStocksWhatNext
$MUBARAK
$KERNEL
$NIL