


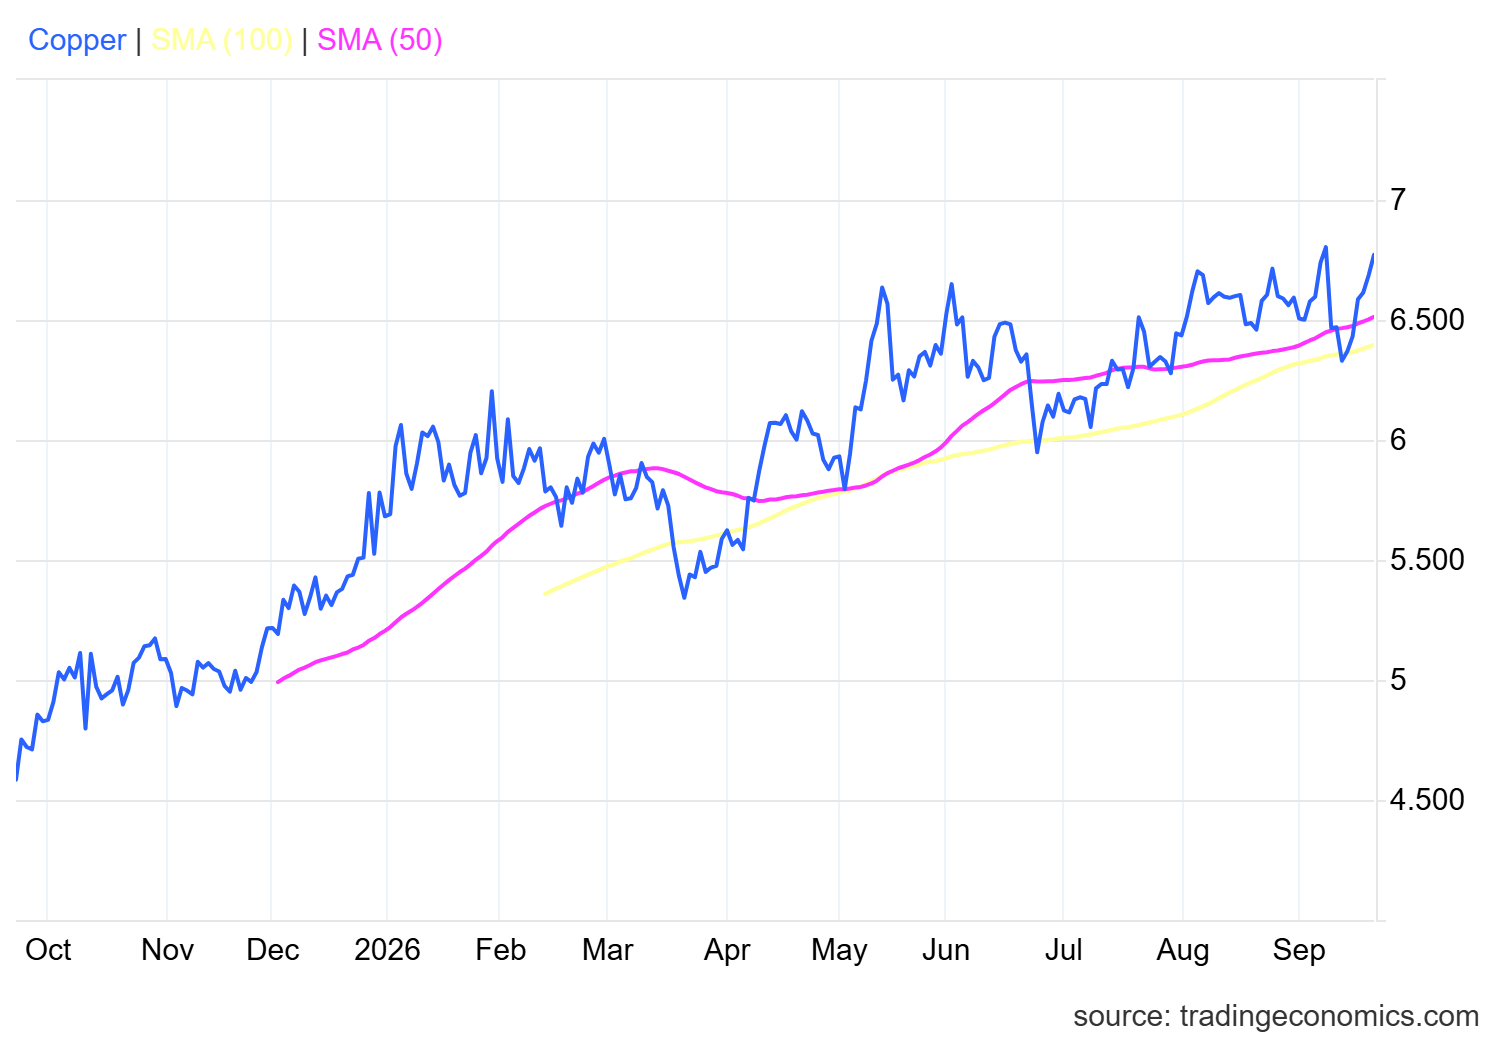
Les contrats à terme sur le cuivre ont dépassé 6,70 $ la livre mardi, enregistrant une sixième séance consécutive de hausse alors que des inquiétudes concernant l’offre continuaient de soutenir les prix. Le métal a désormais progressé lors de six des neuf premiers mois de 2026, passant de 5,95 $ en janvier à près de 6,83 $ en septembre, soit environ une hausse de 15 %. Avril et mai ont été les principaux moteurs, en hausse de 6 % et 7 %, tandis que septembre a déjà ajouté 2 % supplémentaires.
Personne n’arrive à obtenir assez de cuivre en ce moment, et personne ne peut en produire plus assez vite. C’est l’essentiel de l’histoire derrière Freeport-McMoRan, Hudbay Minerals et Trekor Metals, que la plupart des gens appellent encore Taseko Mines, et, franchement, ainsi que la moitié des plateformes de trading. Les trois pourraient y gagner, alors que l’écart entre ce que le monde veut et ce que les mines peuvent réellement livrer continue de se creuser, même si ce n’est pas exactement le même pari présenté sous trois formes.
La Chine paie plus cher et les mineurs n’arrivent pas à suivre
Commencez par la Chine, car c’est là que la tension physique apparaît en premier. La prime du cuivre de Yangshan—ce que les acheteurs paient pour importer du cuivre raffiné effectivement livré dans le pays—est passée à 121 $ la tonne la semaine dernière, contre 85 $ la semaine précédente.
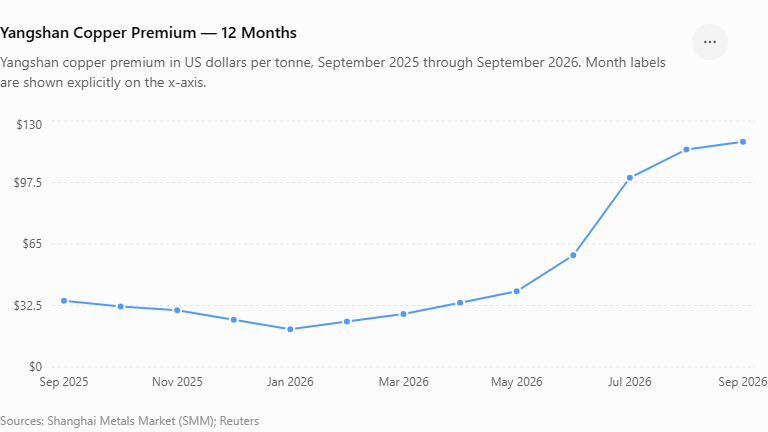
Reuters a donné ce chiffre, et c’est le plus haut niveau depuis fin 2022. Quand des acheteurs chinois sont prêts à payer autant de plus juste pour passer devant, ce n’est pas un trader de futures qui prend un pari. C’est quelqu’un qui a besoin du métal réellement.
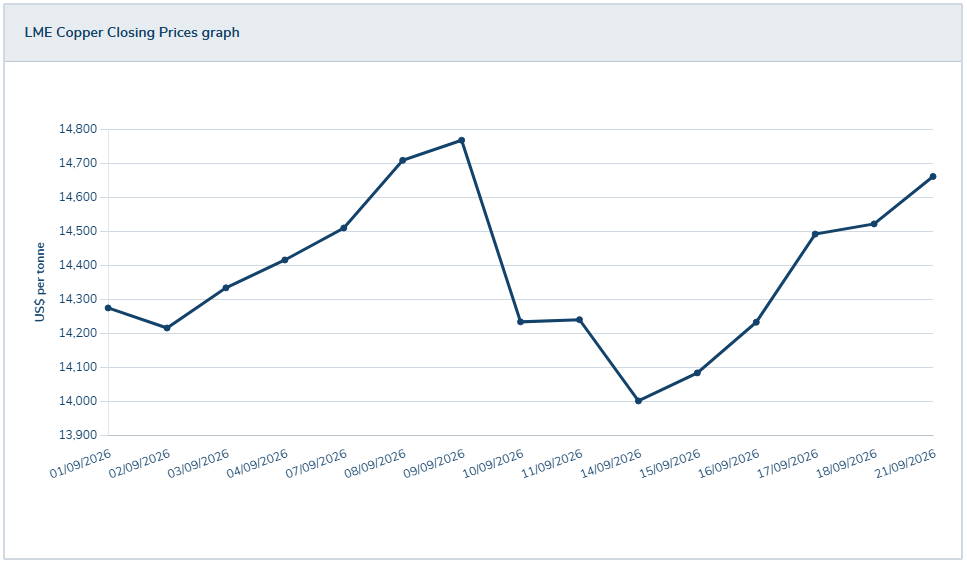
Shanghai Metals Market a enregistré des transactions pendant la semaine du 14 septembre dans une fourchette située entre 108 et 121 $ la tonne, avec une moyenne proche de 115 $. Le cuivre de Shanghai lui-même a gagné 1,3 % sur cette période, et le cuivre de la London Metal Exchange était en passe de réaliser une hausse hebdomadaire d’environ 1,6 %.
L’offre va dans le mauvais sens, au pire moment. Sprott Asset Management a constaté que la production mondiale de cuivre miné a reculé de 1,1 % en glissement annuel au premier semestre 2026 ; ce serait la première baisse annuelle de production du secteur depuis 2017. Deux mines ont largement causé ces dégâts elles-mêmes : le complexe de Grasberg de Freeport en Indonésie et le projet Kamoa-Kakula d’Ivanhoe en RDC, qui, à elles deux, éliminent environ 600 000 tonnes de la production attendue en 2026—soit environ 2,5 % de l’offre minière mondiale. Jacob White de Sprott a fait un point pertinent : des prix plus élevés ne font pas bouger les permis plus vite, et ils ne réduisent pas les années nécessaires pour construire réellement une mine.
Le Chili—qui a produit 23 % du cuivre miné mondial en 2025—pèse sur l’offre mondiale exactement au moment où le marché peut le moins se le permettre. La production a reculé de 9,4 % en glissement annuel en juillet après une baisse de 6,6 % au premier semestre, et Cochilco a déjà abaissé sa prévision 2026 à 5,27 millions de tonnes métriques, en dessous du total de l’an dernier. Codelco, le mineur public et le numéro 2 mondial, a manqué sa cible de production sept années de suite ; il a ramené son objectif 2026 à 1,34 MMT en août et a mis en sourdine le plan visant à atteindre 1,7 MMT d’ici la fin de la décennie, après avoir cédé la place de numéro un mondial à BHP en 2025.
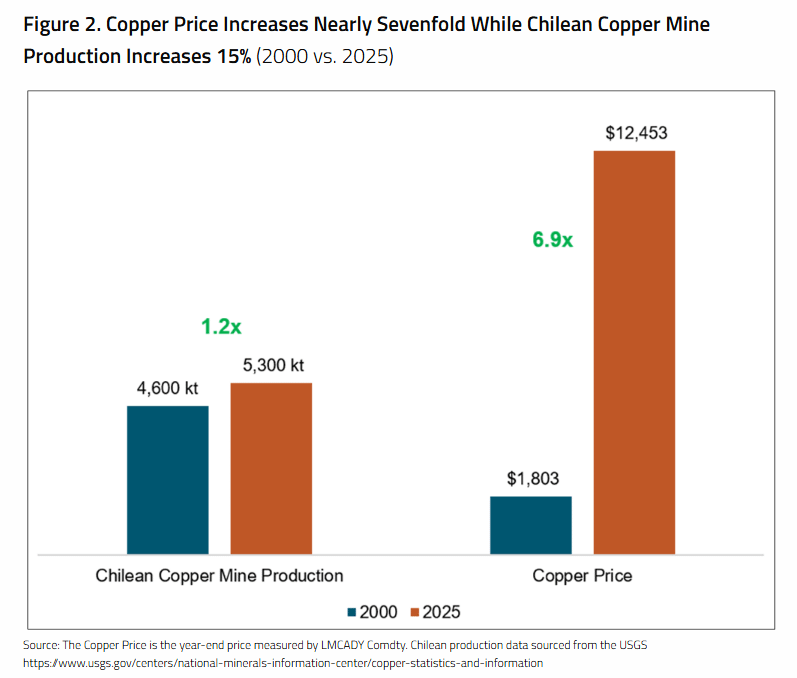
Antofagasta et Lundin Mining ont ajouté du poids en réduisant à elles deux 35 000 à 55 000 tonnes de leurs orientations 2026, et même Escondida, la plus grande mine du monde, prévoit que l’affaiblissement des teneurs coûtera environ 210 000 tonnes au titre de l’exercice 2027—soit près de 1 % de l’offre minée mondiale. Le décalage est saisissant : les prix du cuivre ont grimpé près de sept fois de 2000 à 2025, tandis que la production chilienne n’a progressé que de 15 % : la preuve que des prix plus élevés, à eux seuls, ne suffisent pas à corriger des mines vieillissantes et des teneurs en déclin.
Avec le Chili à la traîne, le marché mise sur une croissance plus risquée venant de la RDC, de la Chine et de la Russie. La RDC devrait ajouter le plus de nouvelle offre en 2026, mais ses mines fonctionnent avec de l’acide sulfurique importé : une vulnérabilité réelle puisque le Golfe persique représente environ 25 % de la production mondiale de soufre et la moitié du commerce maritime de soufre. Une perturbation via le détroit d’Ormuz, combinée à l’arrêt par la Chine des exportations d’acide sulfurique, pourrait comprimer rapidement ce “pipeline”. La production de la RDC a résisté jusqu’ici, mais à mesure que les stocks et les contrats existants se réduisent, cette résilience semble de plus en plus “empruntée au temps”.
En gros, les plus grands mineurs de cuivre au monde ratent leurs propres chiffres, et la soupape de sécurité de l’offre mondiale dépend d’un pays dont les mines reposent sur un acide expédié en passant par un goulot d’étranglement. Ce n’est pas une position rassurante pour un marché qui est déjà en déficit.
Puis il y a la partie “demande” dont personne ne parlait il y a trois ans. Les dernières perspectives de l’Agence internationale de l’énergie sur les minéraux critiques indiquent que le cuivre ajoutera plus de demande que tout autre minéral d’ici 2040, soit environ 7 millions de tonnes supplémentaires, principalement pour les réseaux et toute technologie qui nécessite de l’électricité pour fonctionner. L’estimation de l’écart d’offre de l’agence pour 2035 s’est en fait améliorée : elle est passée à environ 25 % contre 30 % un an plus tôt, à mesure que de nouveaux projets en RDC et en Zambie avancent. “Améliorée” est un terme relatif. Un quart de la demande attendue n’a toujours aucune source évidente.
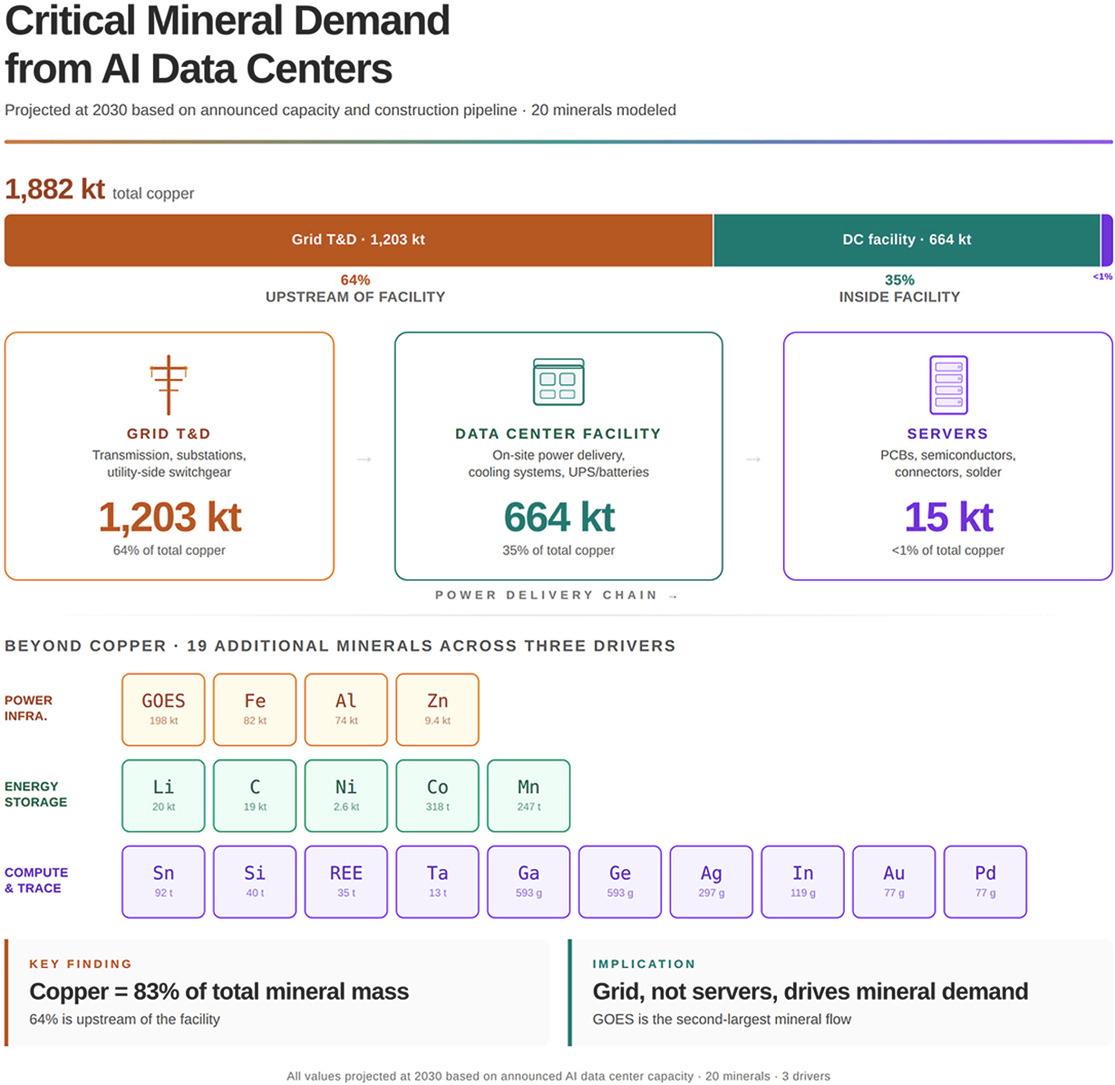
Une étude publiée en août dans la revue Resources Policy a tenté de modéliser précisément la quantité de demande minérale créée par le déploiement de l’IA, et le cuivre a absorbé 82 % à 83 % de la masse minérale totale dans leur modèle. La transmission et la distribution d’électricité à elles seules représentent presque deux tiers de ce total. Ce qui dit quelque chose : les puces reçoivent la couverture médiatique, mais c’est le câble qui va au bâtiment qui consomme le cuivre.
Les droits de douane font partie de ce que personne ne peut prévoir. Washington n’a toujours pas tranché sur l’éventualité que le cuivre raffiné soit frappé, et la simple perspective a attiré du métal dans des entrepôts américains comme couverture. Si le tarif finit par tomber, attendez-vous à plus de constitution de stocks et à un écart plus grand entre ce qui est disponible ici et partout ailleurs. S’il ne tombe pas, une partie de ce cuivre pourrait repartir rapidement et l’offre se détend. Pour l’instant, le marché valorise l’incertitude elle-même, plutôt que l’un ou l’autre des scénarios.
Le marché des futures ne pense pas que ce soit de la spéculation
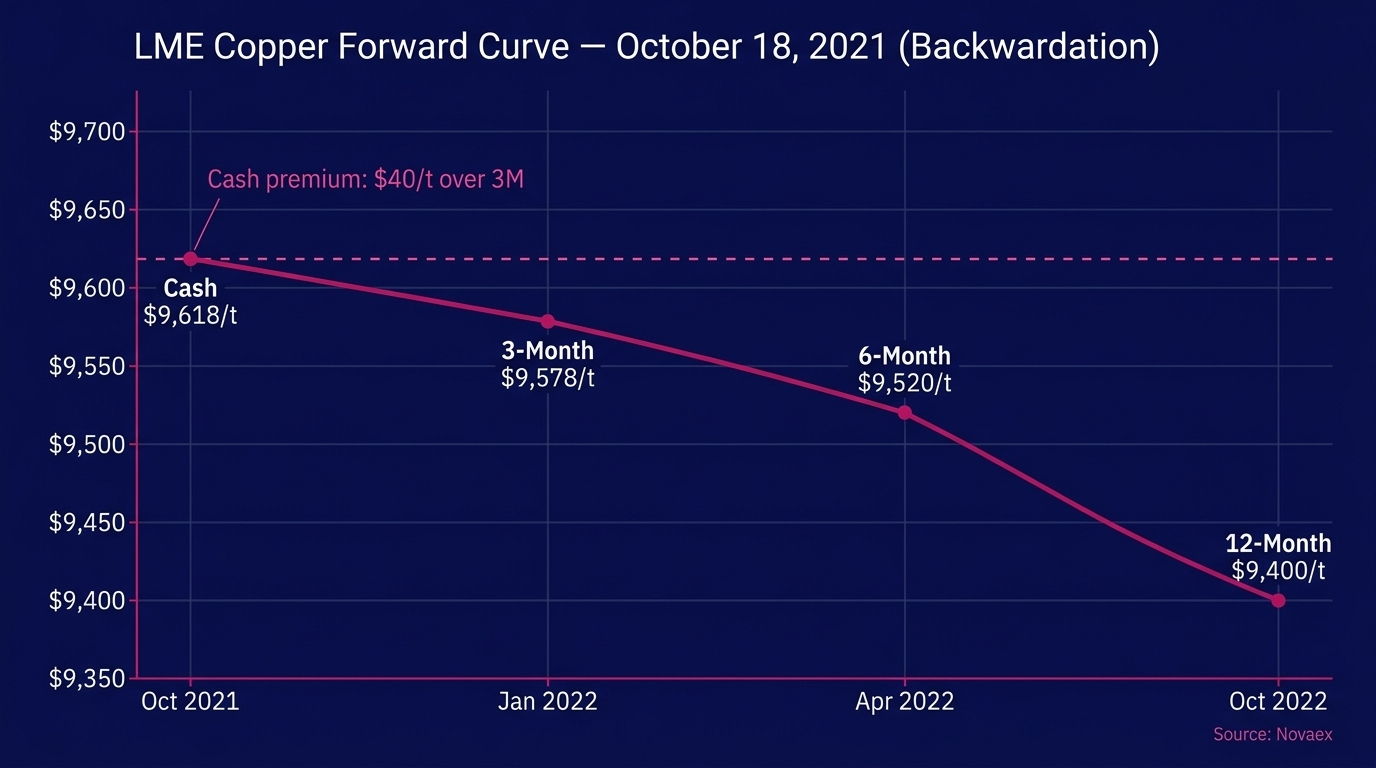
Normalement, une courbe de futures monte. Stockez une livre de cuivre pendant six mois, et quelqu’un doit payer le stockage et le financement ; donc un contrat de décembre devrait coûter plus qu’un contrat d’aujourd’hui. La courbe du cuivre fait l’inverse en ce moment : une configuration appelée backwardation par les traders, ce qui signifie que les acheteurs préfèrent payer plus pour obtenir le métal dès aujourd’hui plutôt que d’attendre un contrat moins cher dans trois mois.
Le cuivre du LME est passé en backwardation le 18 octobre 2021 : le comptant s’échangeait avec une prime par rapport au terme à 3 mois, et le trader qui lisait l’intégralité de la courbe a capté un avantage de 58 000 $ sur une position de 250 tonnes que le trader “spot uniquement” avait manqué. Même données de marché pour les deux ; l’écart entier venait de la partie de la courbe qu’ils regardaient réellement.
Les spéculateurs ne fabriquent généralement pas ce genre de scénario. Personne ne paie une prime pour quelque chose qui est déjà dans un entrepôt à deux pâtés de maisons. Ce qui se passe vraiment, c’est que des traders expédient du métal vers des entrepôts sous douane américains en amont d’un éventuel tarif, et une fois que le cuivre arrive dans l’un de ces entrepôts, il ne repart quasiment pas. Ainsi, le reste du monde perd silencieusement l’accès à l’offre pendant que les stocks américains augmentent. Un excédent qui semblait confortable sur le papier l’an dernier ressemble désormais à quelque chose de tendu hors des États-Unis, et encore plus à un déficit si cela continue.
Il n’y a pas de façon rapide d’extraire davantage de cuivre
Faites un zoom arrière et les chiffres s’aggravent, pas l’inverse. Les données de l’U.S. Geological Survey indiquent qu’humanité a extrait quelque 700 millions de tonnes métriques de cuivre au total au cours de toute l’histoire enregistrée. L’étude de janvier de S&P Global sur le cuivre et la transition énergétique prévoit que la demande passera d’environ 28 millions de tonnes en 2025 à 42 millions d’ici 2040, soit +50 %, et elle avertit que l’offre minée primaire pourrait au contraire finir plus basse en 2040 qu’elle ne l’est actuellement si personne n’investit davantage. Leur estimation de l’écart : environ 10 millions de tonnes d’offre primaire, et aucune source claire. Temps moyen pour mettre une nouvelle mine en ligne, du début à la fin : environ 17 ans.
La roche elle-même n’aide pas. Les teneurs ont baissé d’environ 40 % dans le monde depuis 1991 : les mineurs broient donc plus de minerai pour la même livre de cuivre, à coût plus élevé et en consommant davantage d’énergie. L’analyste indépendant Thierry von Arvy suit cela de près, et son travail montre que l’offre mondiale devient essentiellement plate au début des années 2030, au moment même où la demande continue de grimper. Il n’existe pas de version de ce scénario où plus de forage le règle rapidement. Trouvez un gisement aujourd’hui et, au mieux, il faut être bien dans la prochaine décennie—voire plus—avant qu’il ne produise quoi que ce soit.
Trois noms, trois paris différents
Voici pourquoi les mineurs bougent plus fort que le métal lui-même. Une fois qu’une mine tourne, la plupart de ses coûts sont fixes : donc un mouvement d’un dollar du prix du cuivre se traduit presque directement en profit—du moins jusqu’à ce que l’entreprise doive dépenser davantage pour construire quelque chose de nouveau. C’est vraiment toute la thèse d’investissement derrière les trois noms ci-dessous, et l’histoire se déroule différemment selon la taille.
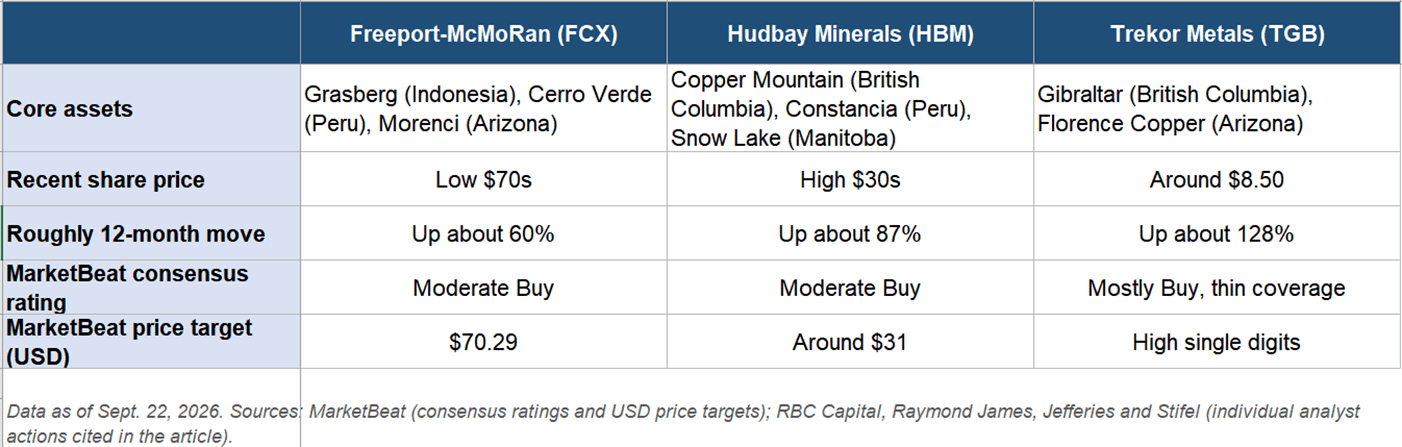
À savoir : RBC et Raymond James donnent leurs objectifs pour Hudbay et Trekor en dollars canadiens, car ces deux actions se négocient principalement à Toronto. Les chiffres de MarketBeat ci-dessus sont en dollars américains, ce qui correspond aux cotations américaines.
Freeport a déjà le cuivre qui sort du sol
Freeport est le principal cas ici : le plus grand producteur coté aux États-Unis et la plus importante source de cuivre raffiné du pays. Les actions ont atteint un plus haut historique près de 80 $ fin août, ont reculé un peu, et se situent encore dans la moitié supérieure de leur fourchette sur 52 semaines, avec des institutions détenant la majeure partie du flottant.
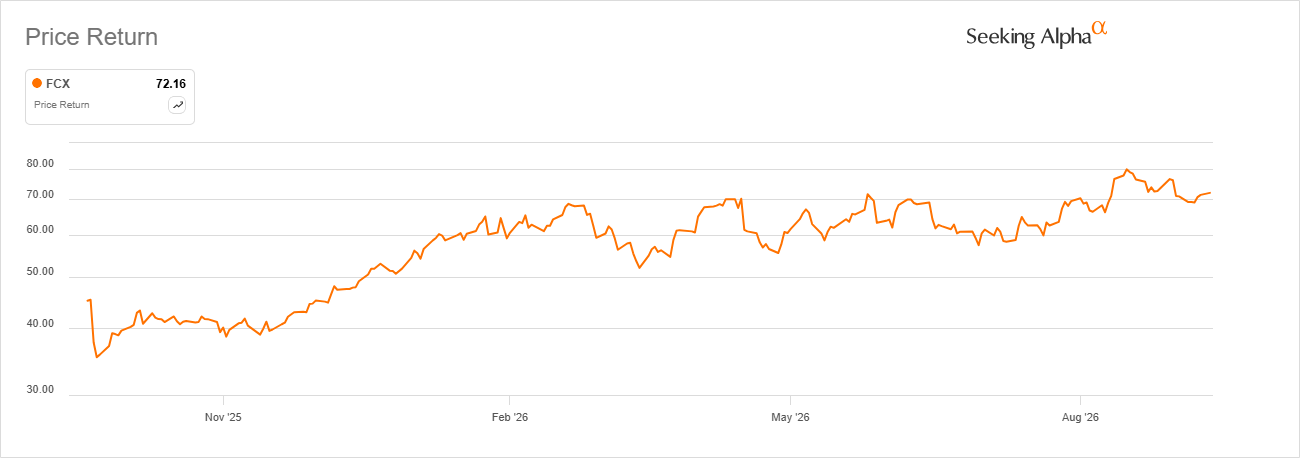
Le résultat net du premier semestre 2026 était en hausse de 65 % par rapport à l’an dernier, et le segment minier américain a plus que doublé son résultat opérationnel. C’est l’équation des coûts fixes mise en évidence dans un rapport de résultats réel. Depuis le début de l’année, par rapport au S&P 500, Freeport a gagné 42 % tandis que l’indice large n’a progressé que de 13 %.
Les analystes ne s’accordent pas sur la façon de traiter tout cela. RBC a relevé son objectif à 85 $ contre 73 $ le 16 septembre, tout en gardant une recommandation Sector Perform—combinaison étrange si vous êtes assis avec elle : on augmente le nombre, mais on laisse le titre en mode “bof”. Bernstein a fait l’inverse et a abaissé son objectif à 47 $ la même semaine.
Freedom Broker a dégradé le titre de Buy à Hold sans même modifier son objectif à 75 $, et Erste Group a repris une couverture avec une recommandation à l’Achat, pariant que la croissance de Freeport battra la moyenne du secteur cette année. Une fois tout additionné pour une vingtaine d’analystes environ, MarketBeat juge qu’il s’agit d’un Achat modéré avec un objectif consensuel de 70,29 $, à peu près au niveau où l’action se situe déjà. Tout le monde ajuste son chiffre. Personne n’a l’air plus convaincu qu’avant.
Hudbay et Trekor s’ajustent pour le “Torque”
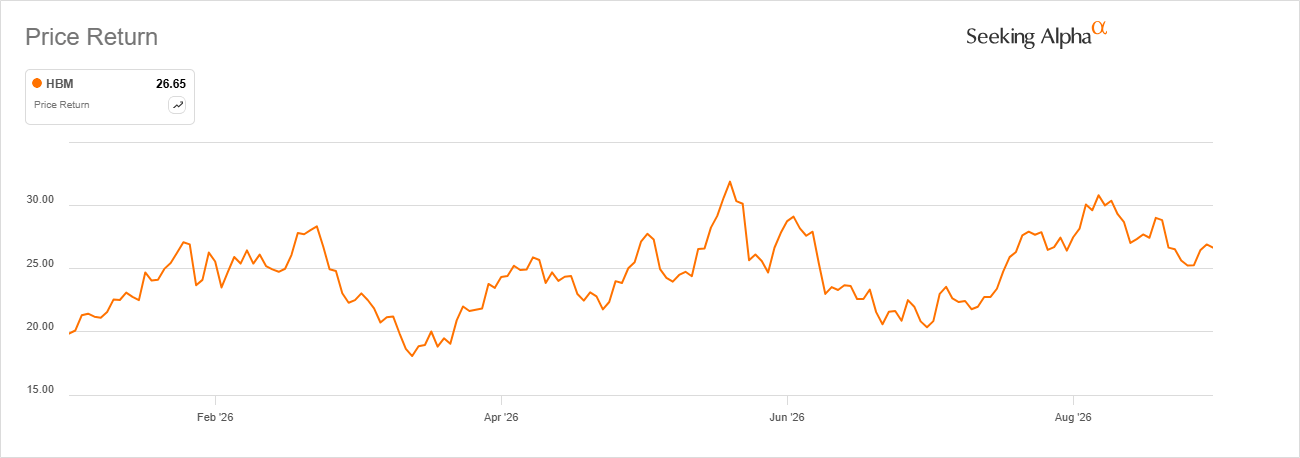
Hudbay est le cas intermédiaire : construit autour de Copper Mountain en Colombie-Britannique, Constancia au Pérou, et les opérations de Snow Lake au Manitoba, et l’entreprise vient de publier son meilleur EBITDA ajusté sur 12 mois glissants à ce jour. Les analystes ont ensuite suivi avec des objectifs plus élevés. RBC est passé à 48 C$ contre 40 C$ le 16 septembre, et Raymond James à 42 C$ contre 41 C$ quelques semaines plus tôt ; dans les deux cas, avec une recommandation toujours “Outperform”. Côté valeurs cotées aux États-Unis, MarketBeat compte 13 analystes, dont 11 à l’Achat, pour un Achat modéré global. Depuis le début de l’année, par rapport au S&P 500, Hudbay a gagné 34 % tandis que l’indice large n’a progressé que de 13 %.
Trekor est le nouveau nom d’une ancienne société. En juin, les actionnaires ont voté pour renommer Taseko Mines en Trekor Metals, même si le ticker n’a bougé sur aucun des deux marchés ; donc quiconque ouvre un graphique ne le remarquerait probablement même pas. Gibraltar en Colombie-Britannique produit toujours l’essentiel, et Florence Copper dans l’Arizona a versé son premier cathode dès février : ce qui en fait aujourd’hui une entreprise à deux mines, avec un actif domestique aux États-Unis, alors que Washington parle encore de ramener les chaînes d’approvisionnement au pays.
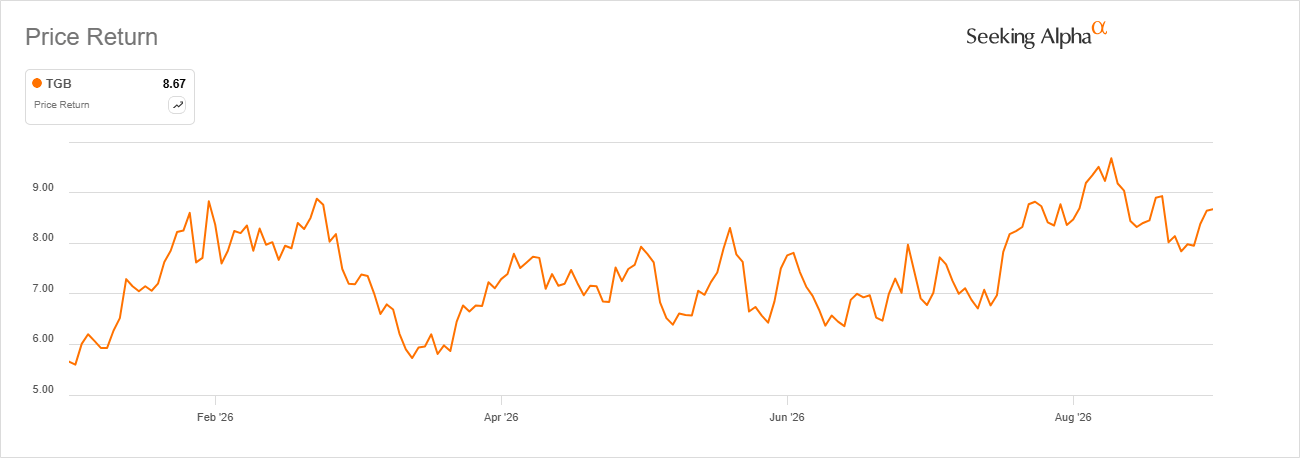
Jefferies a commencé avec un Achat en août, avec un objectif à 15 C$, et Stifel a relevé son objectif à 13,50 C$ contre 12,50 C$ à peu près au même moment : les deux bien au-dessus de la zone où l’action s’échange réellement. Cet écart est assez normal pour un petit producteur, car l’argent institutionnel—et la couverture d’analystes qui a tendance à suivre—s’amincit quand vous descendez en taille. Ceux qui préfèrent ne pas parier sur un nom unique peuvent obtenir une exposition assez similaire via le FNB Global X Copper Miners, qui a à peu près doublé sur l’année écoulée. Depuis le début de l’année, par rapport au S&P 500, Trekor a gagné 53 %, tandis que l’indice large n’a progressé que de 13 %.
Tout le monde n’est pas convaincu
Tout le monde n’achète pas le scénario de la demande tel quel. Certains sceptiques affirment que, pour une partie, il s’agit d’une prime liée à la politique tarifaire, déguisée en pénurie de cuivre, et qu’une fois que Washington décidera dans un sens ou dans l’autre, une partie du mouvement pourrait simplement s’évaporer.
Stanley Druckenmiller n’est pas de ce camp, du moins pas au sujet du métal lui-même. Son family office Duquesne renforce sa position sur Southern Copper, et il a présenté l’échange aussi simplement qu’un milliardaire peut le faire :
« Nous détenons du cuivre. Ce n’est pas un pari génial. C’est un pari de consensus important. » Au vu du choix, dit-il, il préférerait détenir directement le métal plutôt que les sociétés qui le minent.
Ce qui met le doigt sur la vraie différence entre ces trois cas. Le cuivre de Freeport sort déjà du sol : son histoire, à partir de là, se résume au prix et au coût, point final. Hudbay se situe quelque part au milieu. Le réévaluation de Trekor repose entièrement sur Florence qui continue de monter en régime comme prévu, et comme c’est le plus petit des trois, il a aussi le plus de marge de baisse si le cuivre marque le pas.
Oubliez le prix spot une seconde. Observez plutôt l’écart entre le spot et la livraison de décembre. Tant que les acheteurs continuent de payer pour le cuivre qu’ils peuvent toucher aujourd’hui, la pénurie derrière cette hausse est réelle, et ces trois titres y sont exposés exactement comme ils le semblent.