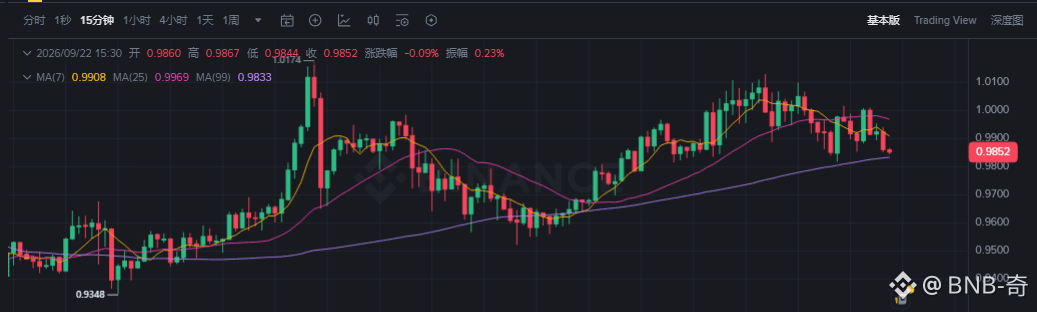
FIL doit vraiment redémarrer : ce n’est pas en stockant « encore plus » que cela se fait, mais parce que des gens continuent à payer de façon continue, et que cet argent finit par se transformer en ordres acheteurs sur le carnet (offre et demande). La capacité, les mineurs, les transactions : tout ce qui relève du côté offre, Filecoin l’a déjà largement mis en place.
Pouvoir stocker ne prouve pas que quelqu’un est prêt à payer. Et encore moins que, une fois payé, cela ira acheter du FIL. Le stockage subventionné ressemble à une « demande », mais en réalité ce n’est que de la transaction.
La transaction n’est pas un revenu. Le revenu ne se transforme pas automatiquement en demande de jetons. Les mineurs reçoivent une récompense puis la vendent ; après déblocage, ils continuent d’en relâcher. Même si l’histoire côté offre est racontée de façon très complète, le résultat finit souvent par stabiliser seulement la pression de vente.
Pour le prochain cycle, ne regardez qu’une seule chaîne courte : vraie activité → paiements continus → règlement on-chain → le FIL est acheté, verrouillé ou brûlé. S’il manque un maillon, ce n’est qu’un réseau qui s’utilise, pas un jeton qui est réellement requis.
Si les paiements en stablecoins restent convertis immédiatement en monnaie fiduciaire, si le protocole ne verrouille ni ne brûle pas l’argent, alors l’argent s’arrête au niveau de l’activité : il ne passe pas dans le carnet d’ordres. Pour que les ordres acheteurs soient « vraiment » là, il faut que le montant payé soit suffisamment important, et que le règlement, le staking, les frais et les incitations fassent aussi retomber le flux de trésorerie dans FIL.
La réduction de l’émission, l’arrêt du déblocage, l’augmentation du staking : tout cela ne fait que réduire le robinet, soulager la pression, mais ne devient pas la ligne principale. Même si le débit d’eau baisse, le prix suivra-t-il ? Cela dépend toujours de l’apparition ou non d’acheteurs continus.
Les acheteurs ne viennent pas de disques plus nombreux, mais de données prêtes à payer, de la recherche, de la validation et des services cloud. Et c’est cet argent, in fine, qui passe par FIL.
Donc ne demandez pas d’abord de combien le stockage a augmenté. Demandez d’abord : qui paie, combien, et est-ce que cet argent devient une demande réelle de FIL ? Tant que la chaîne n’est pas raccordée, Filecoin n’est qu’un très grand dispositif de stockage.
Quand la chaîne est raccordée, alors FIL passe des « points réseau » à des ordres acheteurs qui servent réellement à quelque chose. C’est à partir de là que l’histoire commence. Cette voie est longue et semée d’embûches.
$FIL