


BTC touche 85 000 et atteint un plus haut sur huit mois, mais le mouvement haussier de ce cycle montre une divergence évidente : les flux nets hebdomadaires de l’ETF Bitcoin spot ne s’élèvent qu’à 6,2 millions de dollars, soit la semaine la plus calme depuis la mise en service de l’ETF. Sur l’ensemble de la semaine, le marché a quasiment dû son revirement du négatif au positif uniquement aux 4,33 milliards de dollars d’entrées enregistrés sur une seule journée, le vendredi. Du point de vue de la structure des capitaux, le principal moteur de la hausse des prix n’est pas l’achats des institutions traditionnelles via les ETF, mais plutôt les capitaux à effet de levier libérés par des entreprises comme Strategy, qui accumulent des BTC en continu, combinés à l’anticipation, au niveau politique, de projets de loi liés aux réserves américaines de Bitcoin. Le point de bascule pour la suite de la tendance se concentre sur les flux de capitaux des ETF au cours des deux prochaines séances : si les flux restent moroses et que le prix demeure au-dessus de 85 000, cela indique que l’offre au comptant est suffisamment solide ; si, au contraire, les flux se tarissent et que le prix chute rapidement sous 83 000, alors les entrées massives du vendredi auront très probablement été un simple pic lié aux réajustements de fin de mois, et la durabilité de la tendance restera incertaine.
Premièrement : nouveaux plus hauts sur les prix, mais des ETF presque « silencieux »
En partant du plus bas du FOMC à 75 350, le rebond actuel du BTC représente près de 9 % de hausse hebdomadaire. Le 21 septembre, le marché a franchi avec succès le seuil rond de 85 000, atteignant un plus haut sur huit mois. Le sentiment de marché s’est redressé rapidement. Beaucoup d’avis attribuent directement cette poussée à l’arrivée des capitaux des ETF de Wall Street. Mais si l’on décompose les données de flux sur une base hebdomadaire, la conclusion change complètement.
Cette semaine, la somme des entrées nettes de l’ETF spot BTC n’est que de 6,2 millions de dollars. Vu l’ampleur des montants quotidiens échangés du BTC, c’est presque négligeable. La majeure partie du temps, sur la semaine, les flux sont même en situation de sorties nettes ; le fait que les données de toute la semaine repassent au vert dépend entièrement de la couverture assurée par le flux concentré du vendredi, à 4,33 milliards de dollars sur une seule journée.
Lors des précédentes vagues de forte hausse, les ETF étaient souvent la source centrale des achats continus : des entrées de capitaux nouvelles, régulières et abondantes, maintenaient le « socle » qui soutenait la hausse et portait les prix à la verticale. Cette fois-ci, pendant la progression vers les nouveaux plus hauts, les ETF sont en décalage, en retrait. D’où une question clé : puisque les ETF n’entrent pas massivement, qui donc a acheté pour faire sortir ce nouveau plus haut à 85 000 ?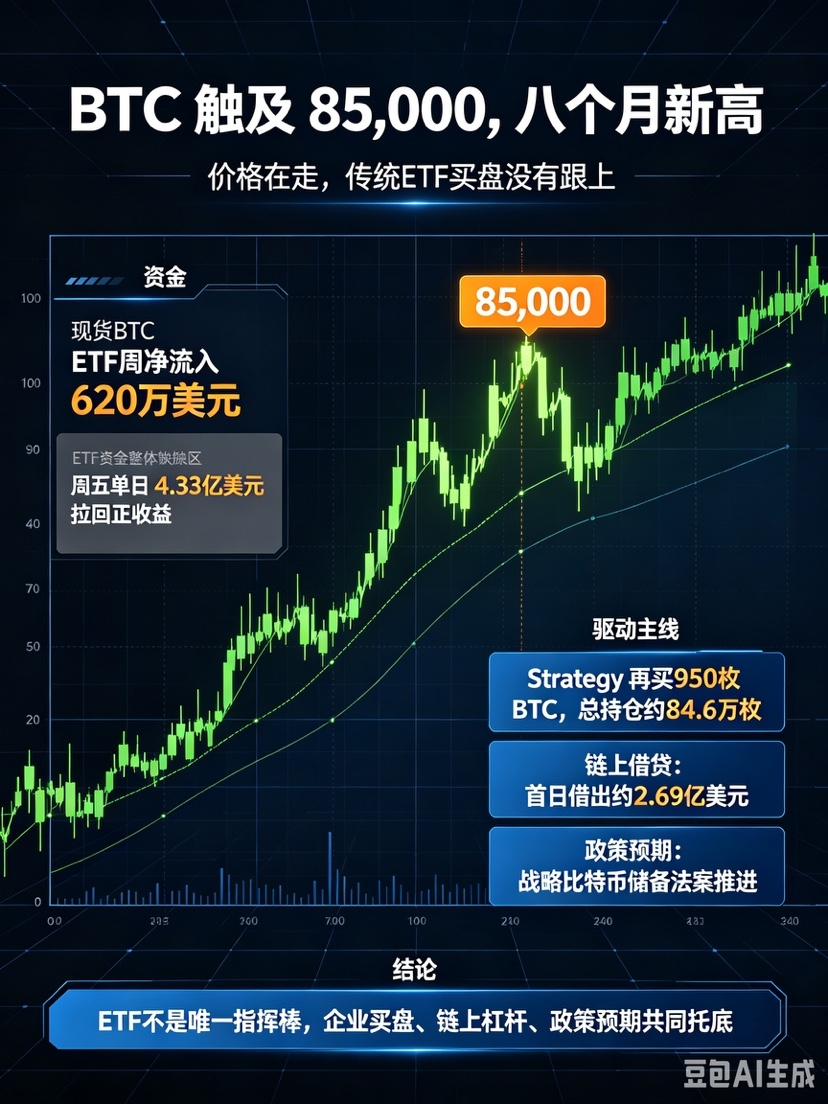
Deuxième et troisième axes de liquidités : ils portent la hausse de cette séquence, sans soutien par ETF
En reliant quelques événements clés récents, on peut voir le tableau des capitaux derrière l’écran des prix.
La première source, ce sont les achats continus de Strategy. Les documents divulgués le 21 septembre montrent que l’entreprise a de nouveau acheté 950 BTC, pour un coût de 75,7 millions de dollars. Son total de détention atteint désormais environ 846 000 BTC. Étant donné que c’est l’acteur de type « entreprise » détenant le plus gros volume de bitcoin sur le marché, ses achats ne s’inscrivent pas dans le système de capitaux des investisseurs particuliers ETF ni dans celui des gestionnaires d’actifs traditionnels : il s’agit de capitaux propres à la configuration de réserve des entreprises. Ces achats ne suivent pas les fluctuations des flux quotidiens des ETF : ce sont des achats « de fond » à moyen/long terme. Ce type d’achats ne fait pas des allers-retours fréquents selon la hausse ou la baisse à court terme ; il forme un support stable en bas de l’ordre de marché aux niveaux élevés.
Deuxièmement, l’augmentation de levier générée par les prêts natifs on-chain. Hyperliquid a lancé une couche de prêts natifs sur BTC et HYPE comme collatéral. Dès le premier jour de mise en ligne, le volume prêté a atteint 269 millions de dollars. Les prêts contre collatéral signifient que le bitcoin en circulation est « réactivé » : les détenteurs peuvent utiliser le BTC qu’ils ont pour emprunter des stablecoins, puis les réinjecter sur le marché, créant ainsi un levier endogène. Ces fonds sont générés au sein de l’écosystème crypto, ne passent pas par la voie ETF : c’est une source d’augmentation que la dynamique actuelle peut facilement faire oublier.
Troisièmement, le boost émotionnel lié aux attentes politiques. Le 16 septembre, la commission de la Chambre des représentants américaine a voté 28 contre 21 pour prévoir l’inscription officielle au projet de loi de l’ordre exécutif sur la réserve stratégique en bitcoin proposé par Trump. Une fois la mise en œuvre anticipée, cela élargit les anticipations du marché concernant une allocation de bitcoin à long terme au niveau des autorités américaines. Cela attire une partie des capitaux spéculatifs qui se positionnent plus tôt, amplifiant l’élasticité du rebond.
La combinaison de ces trois facteurs constitue le moteur central de cette séquence : les entreprises achètent des bitcoins au comptant pour constituer une base ; les prêts on-chain fournissent le levier ; les anticipations politiques enflamment l’émotion. À l’inverse, les capitaux des ETF « traditionnels » ne suivent pas à grande échelle.
Troisièmement : 4,33 milliards de dollars d’entrées le vendredi, deux interprétations totalement différentes
Le gros flux de 4,33 milliards de dollars le vendredi est la variable la plus cruciale de toute la semaine. Sa nature détermine directement jusqu’où la tendance peut aller. Pour l’instant, le marché est divisé en deux interprétations totalement opposées.
Première interprétation : il s’agit d’un rééquilibrage des fonds en fin de mois. Beaucoup de grandes institutions de gestion d’actifs réajustent passivement leur portefeuille à la fin du mois ou à la fin du trimestre, en fonction des pondérations d’actifs. Elles achètent temporairement du bitcoin pour réaliser le rééquilibrage. Ces achats relèvent d’une opération passive : il n’y a pas d’intention d’augmenter l’exposition de façon continue. En général, cela ne dure qu’une seule journée ; la semaine suivante, les fonds retombent rapidement à zéro, voire repartent en flux sortants. Si c’est ce cas, cette opération n’est qu’une impulsion ponctuelle, sans continuité. Sans nouvelle relance de l’offre d’achat, il est difficile de maintenir les prix à un niveau élevé : il manque une « traction » côté demande.
Deuxième interprétation : une fois que les institutions détectent un signal de percée, elles comblent le manque en ajoutant en masse à leurs positions. Le franchissement du niveau clé de résistance à 85 000 a déclenché des conditions d’entrée « tendance » pour de nombreuses institutions. Le vendredi, elles sont entrées en masse pour établir un socle. Si cela correspond à un ajout volontaire, alors au cours des prochains jours de bourse, les ETF maintiendront des flux positifs et formeront une chaîne d’achats cohérente. Après le nouveau plus haut, il y aura encore de la marge pour une poursuite à la hausse.
Ces deux scénarios : à court terme, les prix peuvent sembler enregistrer de fortes hausses. Mais à moyen/long terme, l’issue est radicalement différente. Pour distinguer les deux, il n’est pas nécessaire d’indicateurs techniques complexes : il suffit de suivre de près les données de flux ETF de lundi et mardi prochains.
Quatre. Deux scénarios d’observation pour l’avenir : ils délimitent clairement la frontière entre force et faiblesse
Les deux prochains jours, c’est la « période d’épreuve de la valeur » de cette séquence : deux trajectoires de scénario sont déjà très claires.
Scénario un : les entrées nettes d’ETF restent proches de la ligne zéro, sans grandes sorties, tandis que le prix du BTC parvient à se maintenir au-dessus de 85 000.
Cela signifie donc que même sans soutien par de gros achats ETF, l’absorption côté spot du marché est suffisamment solide. Des capitaux à long terme comme ceux de Strategy, ainsi que le capital on-chain en circulation, peuvent déjà soutenir le marché de manière indépendante. La base au comptant de la hausse actuelle est solide ; après le nouveau plus haut, la probabilité d’une montée en oscillations plutôt que d’une rupture est plus élevée. Dans ce type de marché, les capitaux ne dépendent plus des ETF de Wall Street : c’est une tendance dominée par des capitaux endogènes crypto, donc avec une continuité plus forte.
Scénario deux : le lundi, les flux de capitaux des ETF passent rapidement en territoire négatif, tandis que le prix recule rapidement et redescend sous 83 000.
Dans ce cas, on peut pratiquement confirmer que les 4,33 milliards du vendredi correspondent à un financement ponctuel de rééquilibrage de fin de mois, et qu’il s’agit du dernier coup de pouce de ce rebond. Une fois l’impulsion retirée, sans nouveaux acheteurs prenant le relais, les prises de profit au plus haut seront encaissées de façon concentrée : le marché entrera alors dans un repli à court terme pour absorber.
Sur le plan technique, il faut aussi une vérification en parallèle. À l’heure actuelle, 85 000, ancien niveau de pression, se transforme en premier support ; 83 000 correspond à une zone où les coûts sont concentrés, côté acheteurs et vendeurs. Si elle est franchie de manière effective à la baisse, la structure des acheteurs à court terme sera affaiblie. En revanche, si le prix revient rapidement après un test du support, cela montre que l’échange au plus haut a été suffisant et que la structure haussière demeure intacte.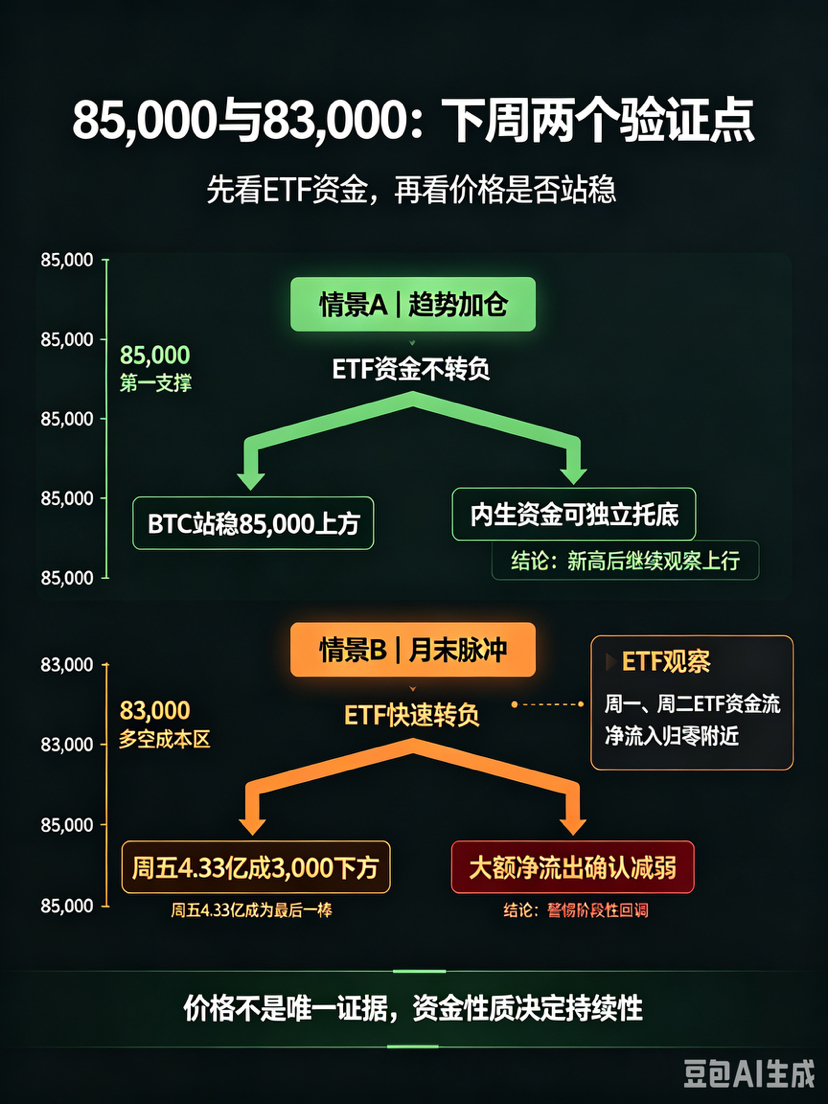
Cinquième enseignement pour la lecture du marché : ne plus considérer les ETF comme seul indicateur de tendance
Le plus grand enseignement de cette séquence, c’est que la structure du marché est en train de changer. Dans le passé, quand tout le monde évaluait si le BTC allait vivre une grosse tendance, la première réaction était de regarder l’afflux de capitaux dans les ETF, en traitant les ETF comme un « indicateur de pilotage » de la tendance. Mais aujourd’hui, les réserves/allocations des entreprises, le levier via les prêts contre collatéral on-chain et le levier des dérivés locaux deviennent un système de capitaux indépendant des ETF traditionnels de Wall Street.
Les ETF peuvent être absents, mais la tendance peut quand même créer un nouveau plus haut. Cela ne signifie pas que la tendance ira forcément vers un marché haussier durable : cela veut simplement dire que les sources de capitaux sont plus diversifiées, et que la valeur de référence d’un indicateur unique baisse. Ne se focaliser que sur les données ETF fait facilement manquer le mouvement du marché, et rend aussi facile une mauvaise interprétation.
Pour les observateurs, le cadre de suivi à l’avenir doit s’élargir : en plus des flux ETF, il faut aussi suivre les annonces de portefeuilles des entreprises, les TVL des prêts on-chain, l’ampleur du levier des dérivés et l’avancement des projets de loi/politiques américaines. La validation croisée multi-dimensionnelle est nécessaire ; il ne faut pas tirer des conclusions à partir d’une seule donnée.
Derrière le BTC au-dessus de 85 000, nouveau plus haut sur huit mois, se cache un ensemble de données très contradictoires : les prix montent avec vigueur, mais les capitaux des ETF restent anormalement « froids ». Les achats continus de Strategy, la libération du levier via les prêts on-chain et l’anticipation politique autour du projet de réserve comblent ensemble le manque de demande dû à l’absence d’achats ETF.
Le marché arrive maintenant dans une fenêtre de validation : les deux prochains jours de bourse, les flux de capitaux des ETF serviront de pierre de touche pour distinguer « impulsion ponctuelle » et « achats de tendance ». Si 85 000 tient et que les flux ne s’effondrent pas, cela signifie que la base spot est suffisamment solide ; si les flux se tarissent et que le prix repasse sous 83 000, il faudra se méfier d’un risque de repli à l’échelle de la phase.
Le marché n’est déjà plus l’ère où la tendance était définie unilatéralement par les capitaux des ETF. Avec la coexistence de plusieurs systèmes de capitaux, la volatilité devient plus complexe et l’on met davantage à l’épreuve la patience nécessaire pour faire de la validation croisée. #XRP上涨8% #苹果谷歌招募稳定币与代币化存款人才 #英伟达IPO前再购15亿美元SBEnergy股份 #Agora获OCC初步批准筹建国家信托银行 #NEAR一周涨近80% $BTC


