

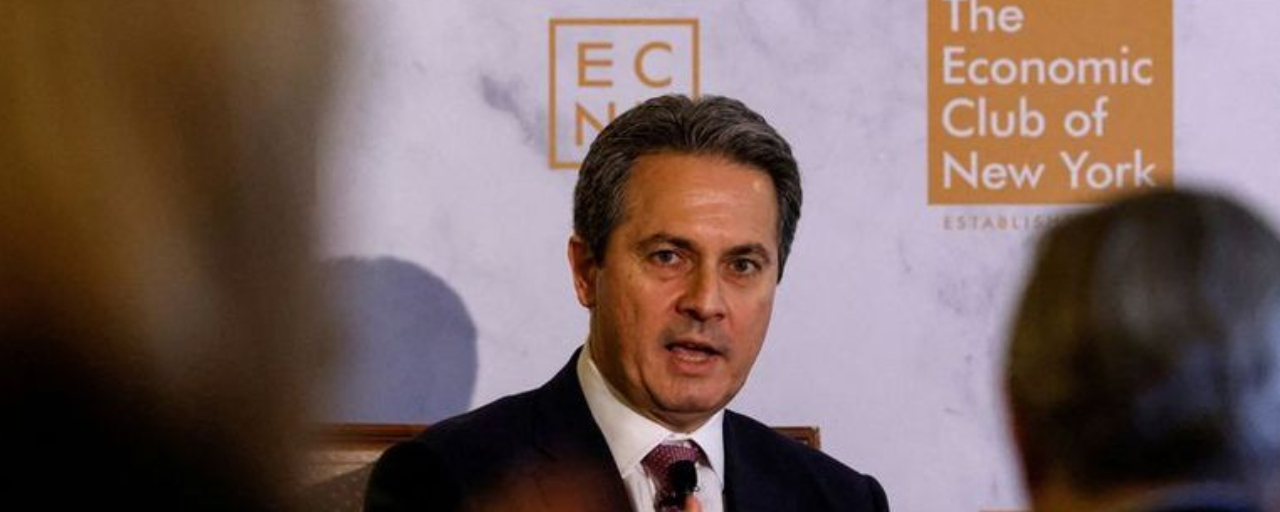

Alberto G. Musalem, président de la Réserve fédérale de la banque de St. Louis, qui n’est pas membre votant du Federal Open Market Committee (FOMC) en 2026 (St. Louis ne participe pas à la rotation de cette année parmi les banques régionales), a partagé ses analyses sur les perspectives économiques actuelles.
Sur les prix, il laissait peu de place à l’interprétation : « L’inflation n’est pas un risque. Elle est déjà là », a-t-il déclaré. Alberto G. Musalem a soutenu que les taux doivent probablement encore augmenter, puisque la pression qui alimente l’inflation provient à la fois de la demande et de l’offre. Il a estimé que le taux directeur actuel de 3,75 %-4,00 % demeure encore du côté accommodant, pas encore suffisamment restrictif pour ramener les prix à l’ordre.
Son parcours préféré consiste à avancer « plus tôt et de manière progressive plutôt que plus tard et de façon plus ample », en attendant et en s’exposant à un mouvement plus important qui, selon lui, serait une perturbation d’ajustement bien plus disruptive. Sans cette retenue, a-t-il averti, l’inflation est plus susceptible de rester nettement au-dessus de l’objectif de 2 % dans 18 mois plutôt que d’y revenir. Même en retirant les facteurs liés à l’offre, a-t-il dit, l’inflation sous-jacente est encore « trop élevée », à un niveau pouvant atteindre 3 %, soit environ un point de plus que l’objectif.
Le marché du travail, en revanche, ne fait pas partie du problème. Musalem l’a décrit comme stable, proche du plein emploi, et a indiqué qu’il n’était pas nécessaire de refroidir la dynamique des embauches pour atteindre l’objectif d’inflation, même si la forte consommation des ménages et l’investissement continuent d’alimenter les tensions sur les prix.
Du côté de l’offre, il a signalé un choc sur les matières premières qui va bien au-delà du pétrole, pointant notamment des métaux de base comme le cuivre, ainsi que les droits de douane et les tensions géopolitiques. Cela se voit déjà sur le terrain : des contacts d’entreprise lui ont dit qu’ils prévoyaient des hausses de prix plus proches de 3 %, et des entreprises rapportent une hausse nettement plus forte des coûts dans l’ensemble des postes liés au carburant, aux matières premières, aux transports, à l’assurance et à la main-d’œuvre qualifiée. Pris ensemble, a déclaré Musalem, les éléments sont nombreux montrant que l’inflation demeure le principal problème auquel l’économie fait face actuellement.
Citations clés :
Politique monétaire
Les taux d’intérêt devront probablement encore monter pour contenir une inflation qui est à la fois tirée par la demande et par l’offre.
Le taux directeur actuel de 3,75 %–4,00 % est du côté accommodant et n’est pas encore assez restrictif.
Il vaut mieux que les hausses de taux soient « plus tôt et progressives plutôt que plus tard et plus importantes ».
Sans autre resserrement de la politique, l’inflation est plus susceptible de rester nettement au-dessus de 2 % au cours des 18 prochains mois plutôt que de revenir à l’objectif.
Il est crucial que la politique monétaire assure une retenue significative sur l’inflation.
Un resserrement supplémentaire de la politique ne nécessite pas nécessairement une hausse du chômage ni une récession.
Inflation
L’inflation n’est pas un risque. Elle est déjà là.
Même en retirant les facteurs liés à l’offre, l’inflation reste « trop élevée », jusqu’à 3 %.
L’inflation sous-jacente évolue dans la mauvaise direction.
Peu de progrès ont été réalisés récemment pour ramener l’inflation à 2 %.
Il existe des preuves solides que l’inflation est le principal problème auquel l’économie fait face actuellement.
Marché du travail
Le marché du travail est stable autour du plein emploi et n’est pas une source de pression inflationniste.
Pas besoin de refroidir le marché du travail pour atteindre l’objectif d’inflation.
Croissance & économie
La forte consommation des ménages et l’investissement contribuent aux pressions inflationnistes.
Énergie & risques externes
Le choc sur les matières premières, c’est plus que le seul pétrole ; il inclut aussi des métaux de base comme le cuivre.
Les chocs d’offre liés aux droits de douane, aux tensions géopolitiques et à la hausse des prix des matières premières alimentent aussi l’inflation.
Les évolutions géopolitiques ont accru les risques à la hausse pour l’inflation.
Sur le terrain / retours de la vraie économie
Des contacts avec le monde des affaires indiquent qu’ils prévoient des hausses de prix plus proches de 3 %.
Les entreprises font état de hausses nettement plus fortes de leurs coûts d’intrants, sur le carburant, les matières premières, les transports, l’assurance et la main-d’œuvre qualifiée.