#南非拟将加密纳入外汇管制
Si un fondateur arrive à faire sortir des crypto-monnaies à l’étranger, le fait que sa société facture une dette en stablecoin libellée en dollars est illégal.
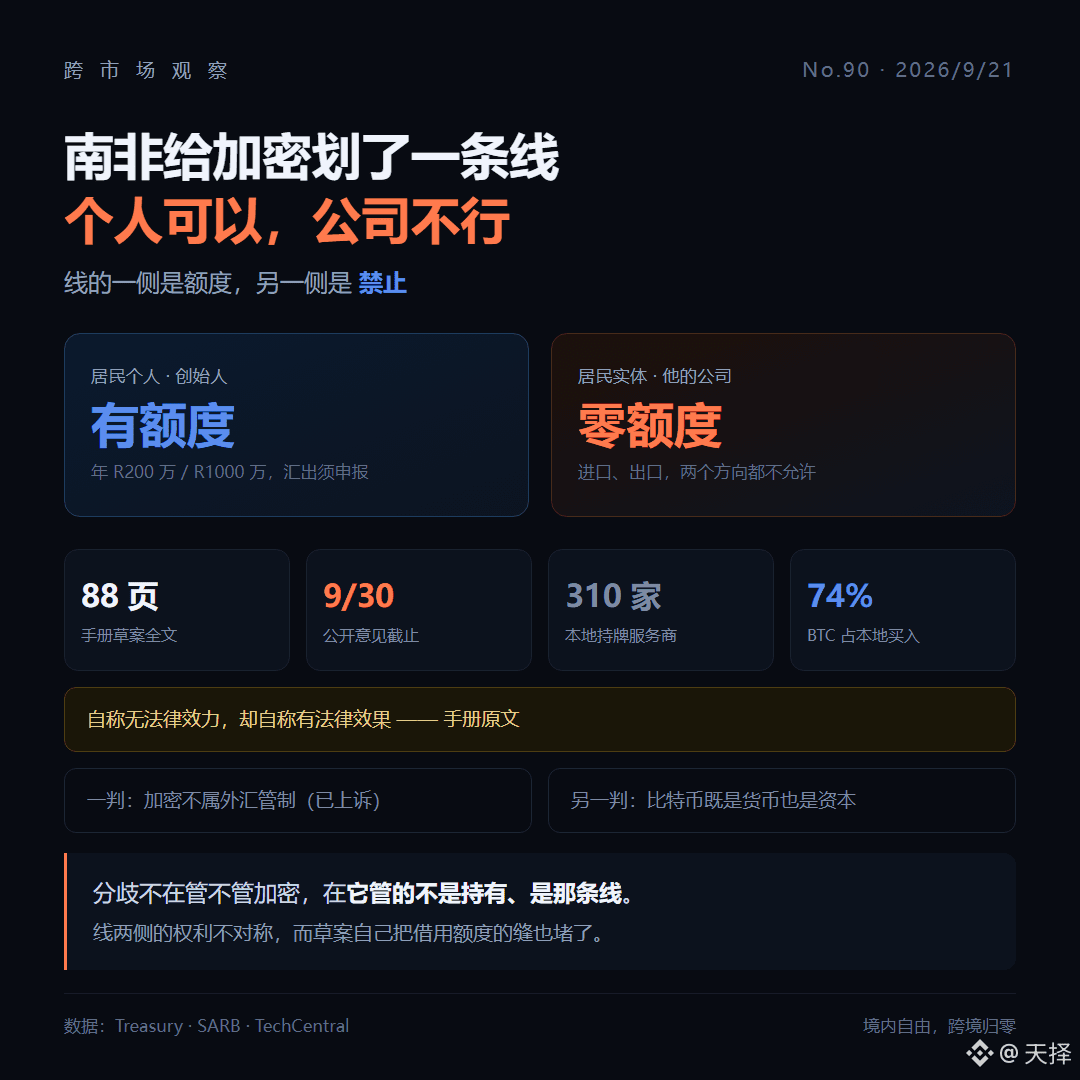
▪️ Projet de 88 pages : plafond annuel de 2 M / 10 M (R) pour les particuliers, zéro plafond pour les entités.
▪️ Totalement libre à l’intérieur : l’achat/vente local, la garde, le transfert et la revente contre des rands sont tous considérés comme « domestic » ; ce n’est que le franchissement des frontières qui déclenche la déclaration.
▪️ Deux décisions opposées de la Haute Cour de Johannesburg : l’une juge que la crypto ne relève pas du contrôle des changes (déjà en appel), l’autre que le bitcoin est à la fois une monnaie et un capital.
▪️ Le manuel se dit sans force statutaire, mais a « l’effet de la loi ».
Les divergences ne portent pas sur le fait de devoir ou non réglementer la crypto, mais sur la ligne qu’elle réglemente : ce n’est pas la détention, c’est cette ligne. Et de chaque côté de la ligne, les droits ne sont pas symétriques : les particuliers ont des limites, les entités n’ont pas de voie.
La même affaire, changée de rail, devient illégale : l’entreprise passe par la banque pour être conforme ; si elle emprunte une chaîne en ligne régulée, c’est illégal. Luno interroge en prenant les principes du propre gouverneur de la banque centrale : une activité économique équivalente devrait être soumise à une régulation équivalente, quelle que soit la technologie.
Côté BTC : les contrôles des capitaux sur la crypto ne la font généralement pas disparaître, mais la dévient ; ce qui compte, c’est la proportion offshore via les circuits locaux autorisés, plus que le volume on-chain. L’échec = version finale ouvrant la voie aux entreprises (en septembre, la SARB indique que le traitement des stablecoins n’est pas encore tranché).
Vous êtes le fondateur de cette société : continuer à contourner avec des plafonds personnels, ou déplacer le règlement vers l’offshore ? $BTC
Si un fondateur arrive à faire sortir des crypto-monnaies à l’étranger, le fait que sa société facture une dette en stablecoin libellée en dollars est illégal.
▪️ Projet de 88 pages : plafond annuel de 2 M / 10 M (R) pour les particuliers, zéro plafond pour les entités.
▪️ Totalement libre à l’intérieur : l’achat/vente local, la garde, le transfert et la revente contre des rands sont tous considérés comme « domestic » ; ce n’est que le franchissement des frontières qui déclenche la déclaration.
▪️ Deux décisions opposées de la Haute Cour de Johannesburg : l’une juge que la crypto ne relève pas du contrôle des changes (déjà en appel), l’autre que le bitcoin est à la fois une monnaie et un capital.
▪️ Le manuel se dit sans force statutaire, mais a « l’effet de la loi ».
Les divergences ne portent pas sur le fait de devoir ou non réglementer la crypto, mais sur la ligne qu’elle réglemente : ce n’est pas la détention, c’est cette ligne. Et de chaque côté de la ligne, les droits ne sont pas symétriques : les particuliers ont des limites, les entités n’ont pas de voie.
La même affaire, changée de rail, devient illégale : l’entreprise passe par la banque pour être conforme ; si elle emprunte une chaîne en ligne régulée, c’est illégal. Luno interroge en prenant les principes du propre gouverneur de la banque centrale : une activité économique équivalente devrait être soumise à une régulation équivalente, quelle que soit la technologie.
Côté BTC : les contrôles des capitaux sur la crypto ne la font généralement pas disparaître, mais la dévient ; ce qui compte, c’est la proportion offshore via les circuits locaux autorisés, plus que le volume on-chain. L’échec = version finale ouvrant la voie aux entreprises (en septembre, la SARB indique que le traitement des stablecoins n’est pas encore tranché).
Vous êtes le fondateur de cette société : continuer à contourner avec des plafonds personnels, ou déplacer le règlement vers l’offshore ? $BTC