#黄金
Je pense que l’or ne va plus fortement augmenter dans la suite
Parce que la Réserve fédérale a de nouveau relevé ses taux. Le graphique des dot plots montre qu’il y aura encore une hausse cette année, et que des taux élevés resteront en place plus longtemps. Le coût d’opportunité de détenir de l’or demeure donc très élevé. En outre, le nouveau président Waller a renoncé à des indications prospectives et n’assurera plus un filet de sécurité pour le marché : la logique d’options de vente de la Fed qui soutenait auparavant le prix de l’or a été démontée. Par ailleurs, la prime de risque de refuge liée aux tensions géopolitiques s’estompe progressivement, le récit d’un effondrement de la confiance dans le dollar a été contredit, et l’écart de performance “or vs. dollar” se resserre. Les achats d’or par les banques centrales sont certes une variable lente, mais au premier semestre, les achats nets ont été les plus faibles depuis 2022 : ils peuvent seulement soutenir le prix, difficilement le faire monter davantage. Côté flux, les positions acheteuses des ETF et des contrats à terme sont déjà très encombrées ; par la suite, les achats marginaux risquent de ne pas suffire. Sauf en cas de baisse d’urgence des taux ou de crise systémique, l’or devrait plutôt connaître une phase de consolidation sur des niveaux élevés, voire un repli temporaire, plutôt que de poursuivre une forte hausse.
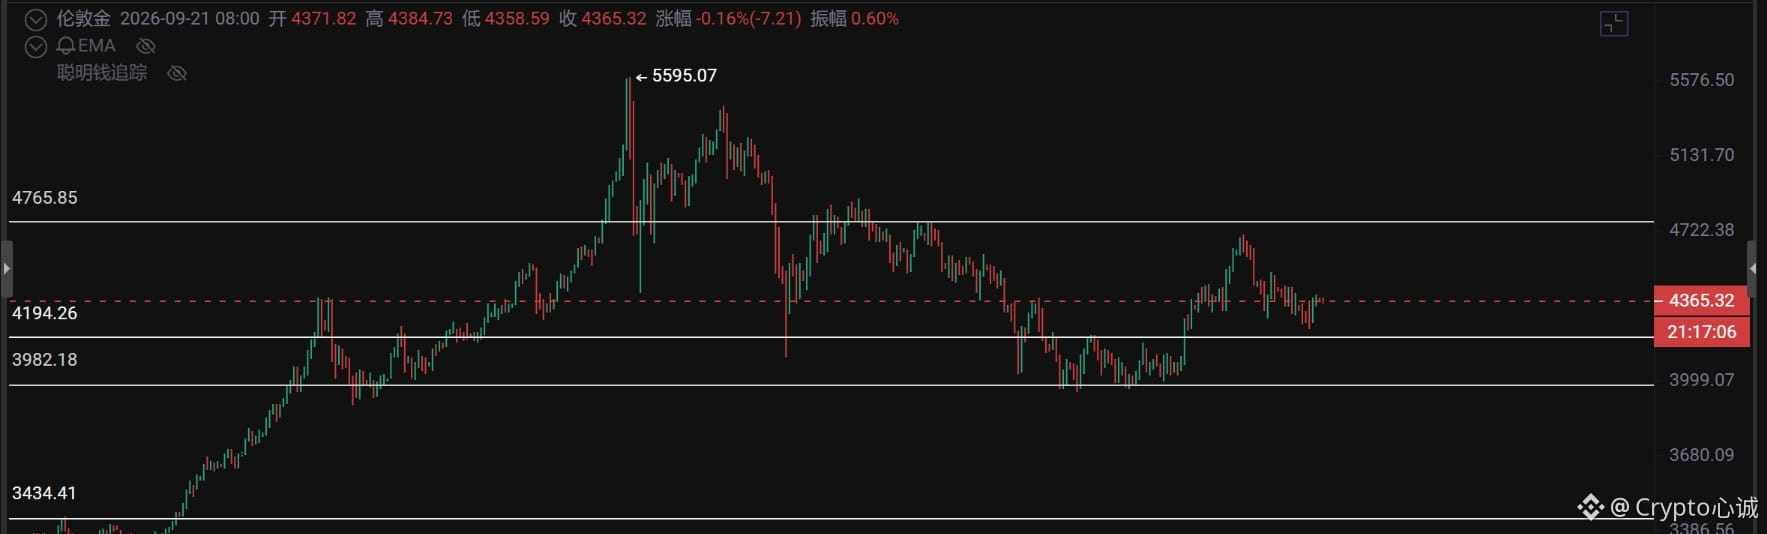
D’un point de vue technique, à ce niveau, je pense personnellement qu’il dominera par une large oscillation à des niveaux élevés. Le point d’inflexion se situe à 4770, et le niveau de défense à 3980
$XAUT
$XAU
Je pense que l’or ne va plus fortement augmenter dans la suite
Parce que la Réserve fédérale a de nouveau relevé ses taux. Le graphique des dot plots montre qu’il y aura encore une hausse cette année, et que des taux élevés resteront en place plus longtemps. Le coût d’opportunité de détenir de l’or demeure donc très élevé. En outre, le nouveau président Waller a renoncé à des indications prospectives et n’assurera plus un filet de sécurité pour le marché : la logique d’options de vente de la Fed qui soutenait auparavant le prix de l’or a été démontée. Par ailleurs, la prime de risque de refuge liée aux tensions géopolitiques s’estompe progressivement, le récit d’un effondrement de la confiance dans le dollar a été contredit, et l’écart de performance “or vs. dollar” se resserre. Les achats d’or par les banques centrales sont certes une variable lente, mais au premier semestre, les achats nets ont été les plus faibles depuis 2022 : ils peuvent seulement soutenir le prix, difficilement le faire monter davantage. Côté flux, les positions acheteuses des ETF et des contrats à terme sont déjà très encombrées ; par la suite, les achats marginaux risquent de ne pas suffire. Sauf en cas de baisse d’urgence des taux ou de crise systémique, l’or devrait plutôt connaître une phase de consolidation sur des niveaux élevés, voire un repli temporaire, plutôt que de poursuivre une forte hausse.
D’un point de vue technique, à ce niveau, je pense personnellement qu’il dominera par une large oscillation à des niveaux élevés. Le point d’inflexion se situe à 4770, et le niveau de défense à 3980
$XAUT
$XAU