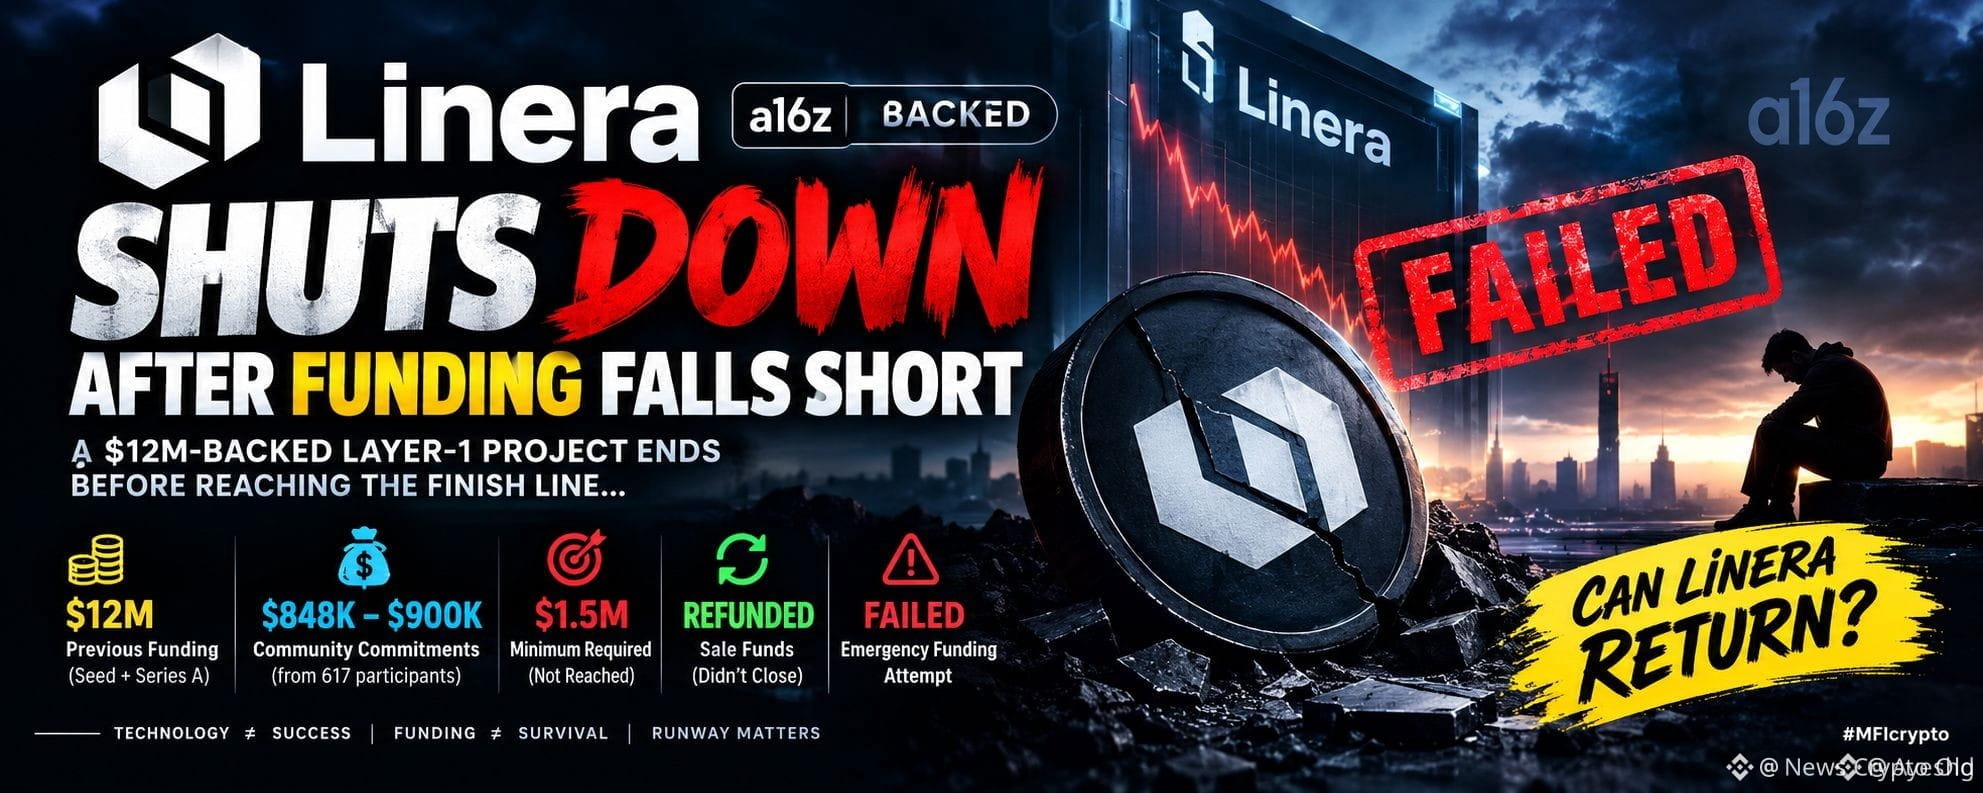
Voici ce qui s’est passé lorsqu’un projet Layer 1 fortement financé s’est soudain rendu compte que la piste n’est pas infinie.
La plupart des investisseurs particuliers considèrent le pedigree du tour de table comme une assurance contre l’échec, pour découvrir ensuite, à leurs dépens, que seul un récit ne peut pas payer les factures d’infrastructure de validation ni les salaires des développeurs. Quand l’humeur du marché devient euphorique, l’allocation de capitaux semble facile jusqu’au moment où les cycles de levées privées se figent du jour au lendemain.
L’arrêt de Linera après l’échec de sa dernière levée de fonds est une étude de cas sérieuse pour ceux qui poursuivent des projets d’infrastructure non encore prouvés. Alors que le capital se déplaçait fortement vers des projets établis comme $FIL et des hubs de liquidité avec $USDT, les réseaux en phase initiale sans véritable revenu issu des frais ont fait face à une falaise immédiate. Construire une nouvelle couche d’exécution sans des unités économiques durables, c’est un risque d’hémorragie lente que les engagements de VC ne pourront pas compenser indéfiniment.
Le vrai danger se déplace désormais vers d’autres protocoles à coûts élevés qui survivent entièrement grâce à des tranches futures anticipées plutôt que grâce à une demande on-chain réelle. Si les marchés secondaires se tarissent et que les chèques privés cessent de passer, les détenteurs de tokens absorberont toute la baisse bien avant que toute activité sur le mainnet ne se matérialise.
À votre avis, où le prochain manque de liquidité frappera-t-il en premier parmi les tokens d’infrastructure ?
#LineraShutsDownAfterFundraisingFallsShort #BOJRaisesRatesTo31YearHigh
La plupart des investisseurs particuliers considèrent le pedigree du tour de table comme une assurance contre l’échec, pour découvrir ensuite, à leurs dépens, que seul un récit ne peut pas payer les factures d’infrastructure de validation ni les salaires des développeurs. Quand l’humeur du marché devient euphorique, l’allocation de capitaux semble facile jusqu’au moment où les cycles de levées privées se figent du jour au lendemain.
L’arrêt de Linera après l’échec de sa dernière levée de fonds est une étude de cas sérieuse pour ceux qui poursuivent des projets d’infrastructure non encore prouvés. Alors que le capital se déplaçait fortement vers des projets établis comme $FIL et des hubs de liquidité avec $USDT, les réseaux en phase initiale sans véritable revenu issu des frais ont fait face à une falaise immédiate. Construire une nouvelle couche d’exécution sans des unités économiques durables, c’est un risque d’hémorragie lente que les engagements de VC ne pourront pas compenser indéfiniment.
Le vrai danger se déplace désormais vers d’autres protocoles à coûts élevés qui survivent entièrement grâce à des tranches futures anticipées plutôt que grâce à une demande on-chain réelle. Si les marchés secondaires se tarissent et que les chèques privés cessent de passer, les détenteurs de tokens absorberont toute la baisse bien avant que toute activité sur le mainnet ne se matérialise.
À votre avis, où le prochain manque de liquidité frappera-t-il en premier parmi les tokens d’infrastructure ?
#LineraShutsDownAfterFundraisingFallsShort #BOJRaisesRatesTo31YearHigh