Dire un fait que beaucoup de gens n’osent pas accepter. À l’étape actuelle, la conclusion à laquelle j’aboutis grâce à la méthode d’évaluation par la valeur de l’entreprise est la suivante : la fourchette de prix raisonnable de CRCL se situe entre 65 et 95 dollars ;
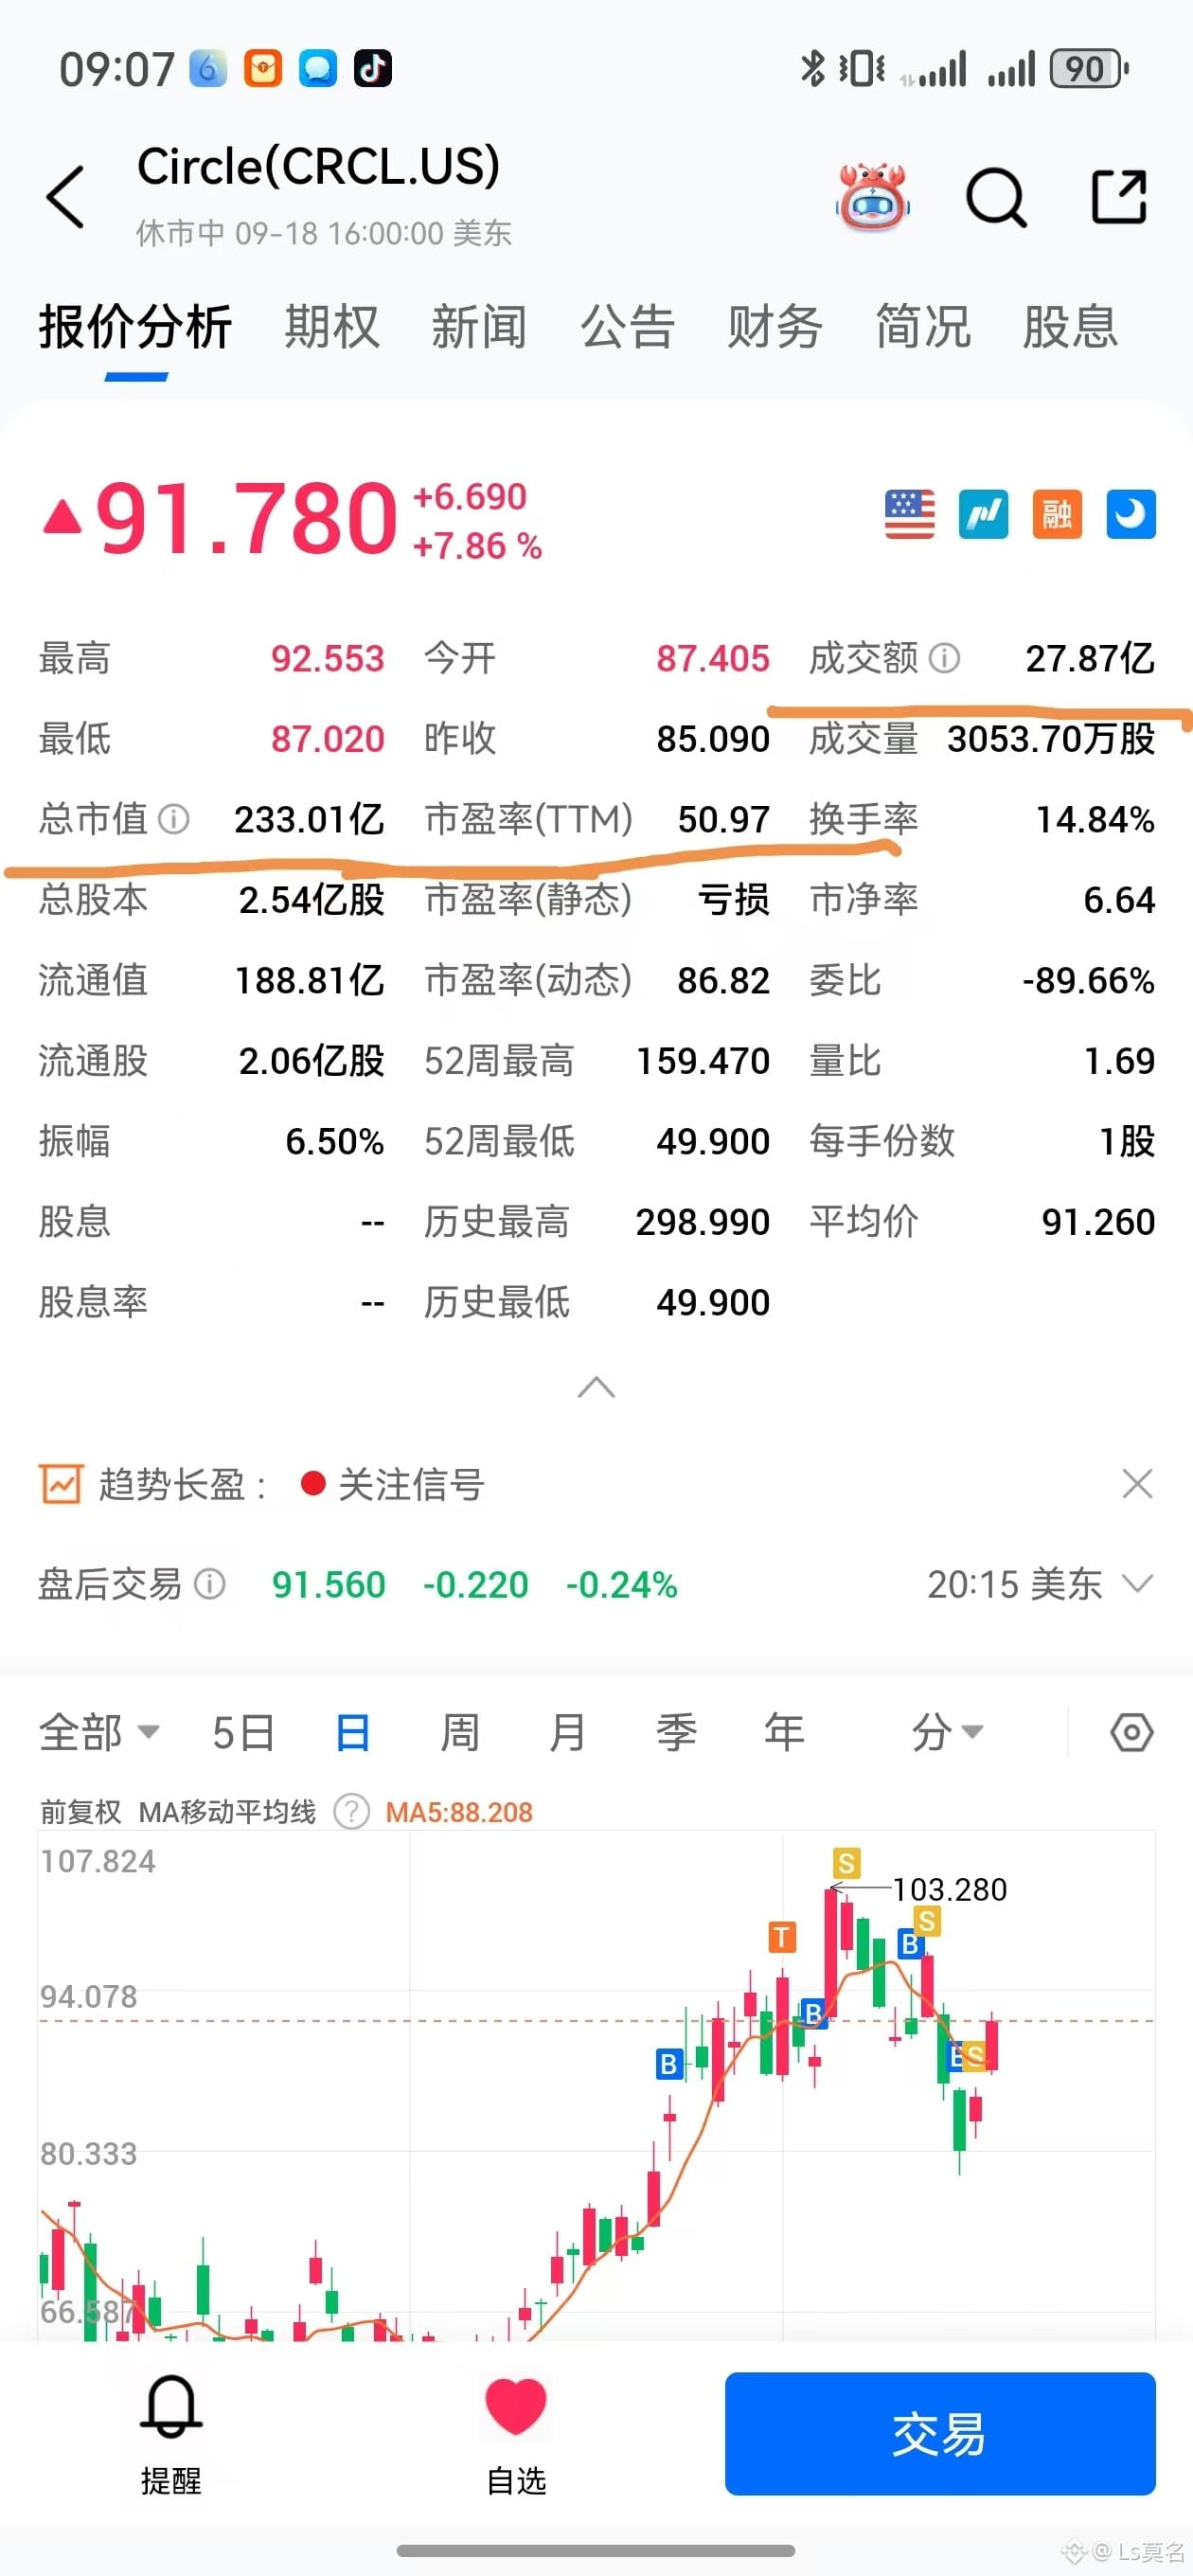
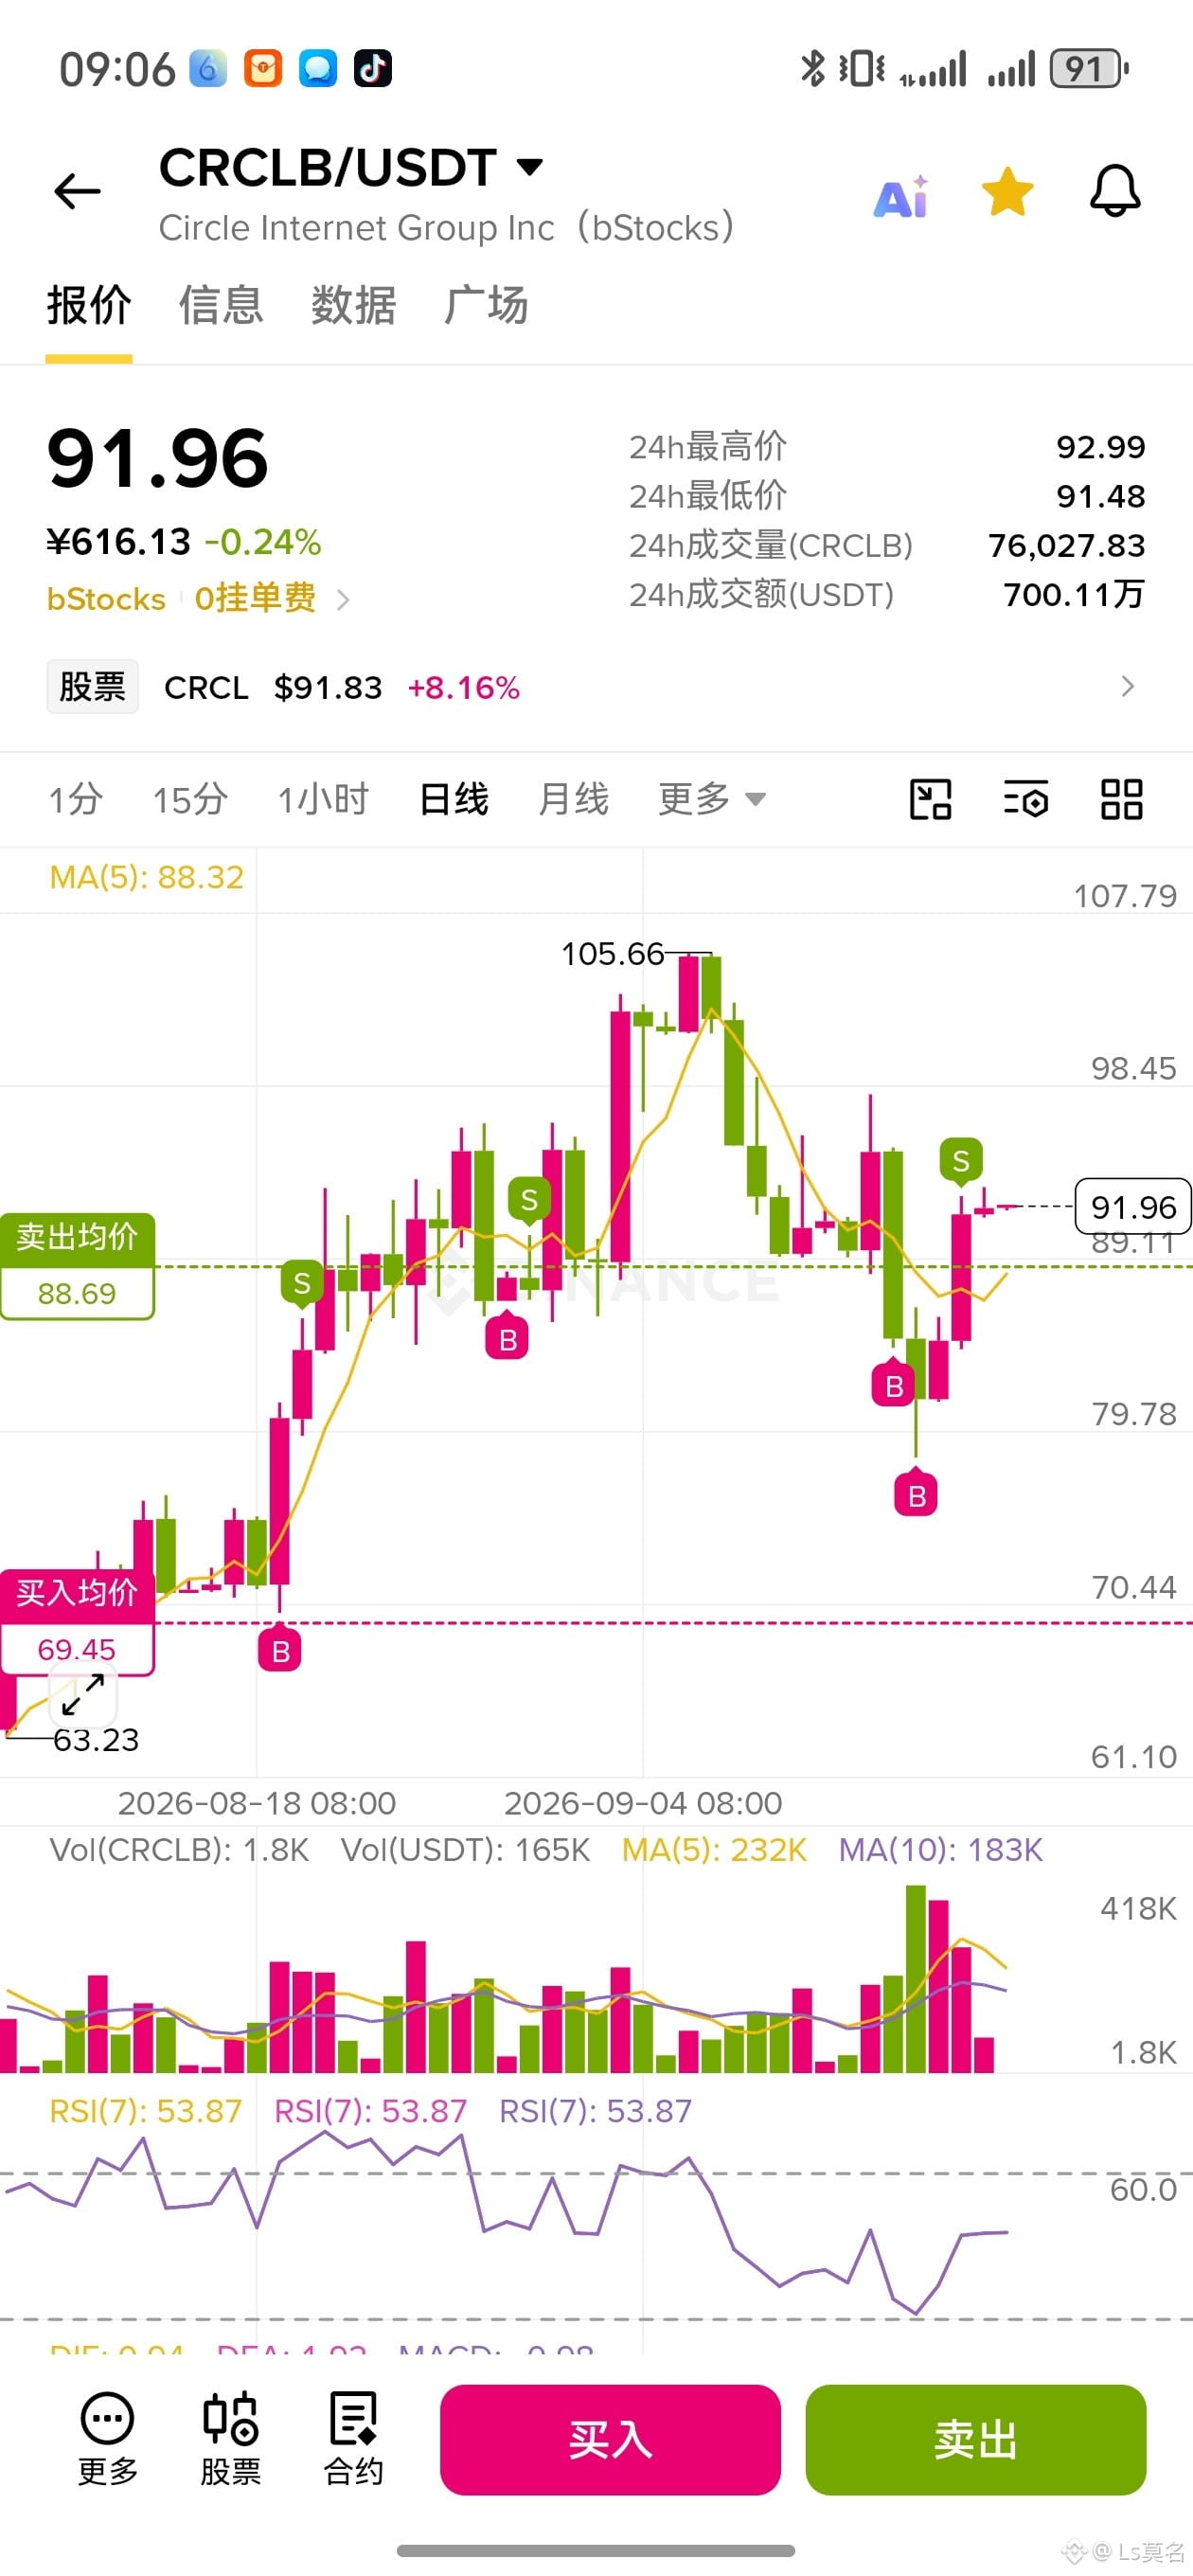
À l’heure actuelle, CRCL tourne autour de 91 dollars et affiche une capitalisation boursière de 23,5 milliards de dollars. Je ne vais pas considérer qu’elle est bon marché simplement parce qu’elle est descendue depuis 159 dollars. Je retiendrai 65–95 dollars comme base d’évaluation relativement raisonnable à ce stade, et j’utiliserai environ 60 dollars comme zone d’achat avec une meilleure marge de sécurité. Si, à l’avenir, Arc, le réseau de paiements et les revenus hors intérêts démontrent réellement leur potentiel, alors seulement je remonterai le centre de gravité de la valorisation, et non pas aujourd’hui en payant par avance les rêves ;
Les hausses de taux sont favorables à CRCL. En cas de baisse des taux, l’écart de taux se comprime ; et on distribue une grande partie des profits à coin. Pour que la valorisation de la société tienne compte de tout cela, même si l’entreprise chute au plus bas à 60 dollars, sa valeur intrinsèque continuerait de croître ;
Donc, à ce stade, entre 60 et 90 dollars, il est préférable de vendre en haut et d’acheter en bas : c’est très confortable et le risque est très faible.
À l’heure actuelle, CRCL tourne autour de 91 dollars et affiche une capitalisation boursière de 23,5 milliards de dollars. Je ne vais pas considérer qu’elle est bon marché simplement parce qu’elle est descendue depuis 159 dollars. Je retiendrai 65–95 dollars comme base d’évaluation relativement raisonnable à ce stade, et j’utiliserai environ 60 dollars comme zone d’achat avec une meilleure marge de sécurité. Si, à l’avenir, Arc, le réseau de paiements et les revenus hors intérêts démontrent réellement leur potentiel, alors seulement je remonterai le centre de gravité de la valorisation, et non pas aujourd’hui en payant par avance les rêves ;
Les hausses de taux sont favorables à CRCL. En cas de baisse des taux, l’écart de taux se comprime ; et on distribue une grande partie des profits à coin. Pour que la valorisation de la société tienne compte de tout cela, même si l’entreprise chute au plus bas à 60 dollars, sa valeur intrinsèque continuerait de croître ;
Donc, à ce stade, entre 60 et 90 dollars, il est préférable de vendre en haut et d’acheter en bas : c’est très confortable et le risque est très faible.