Belle opportunité ici.
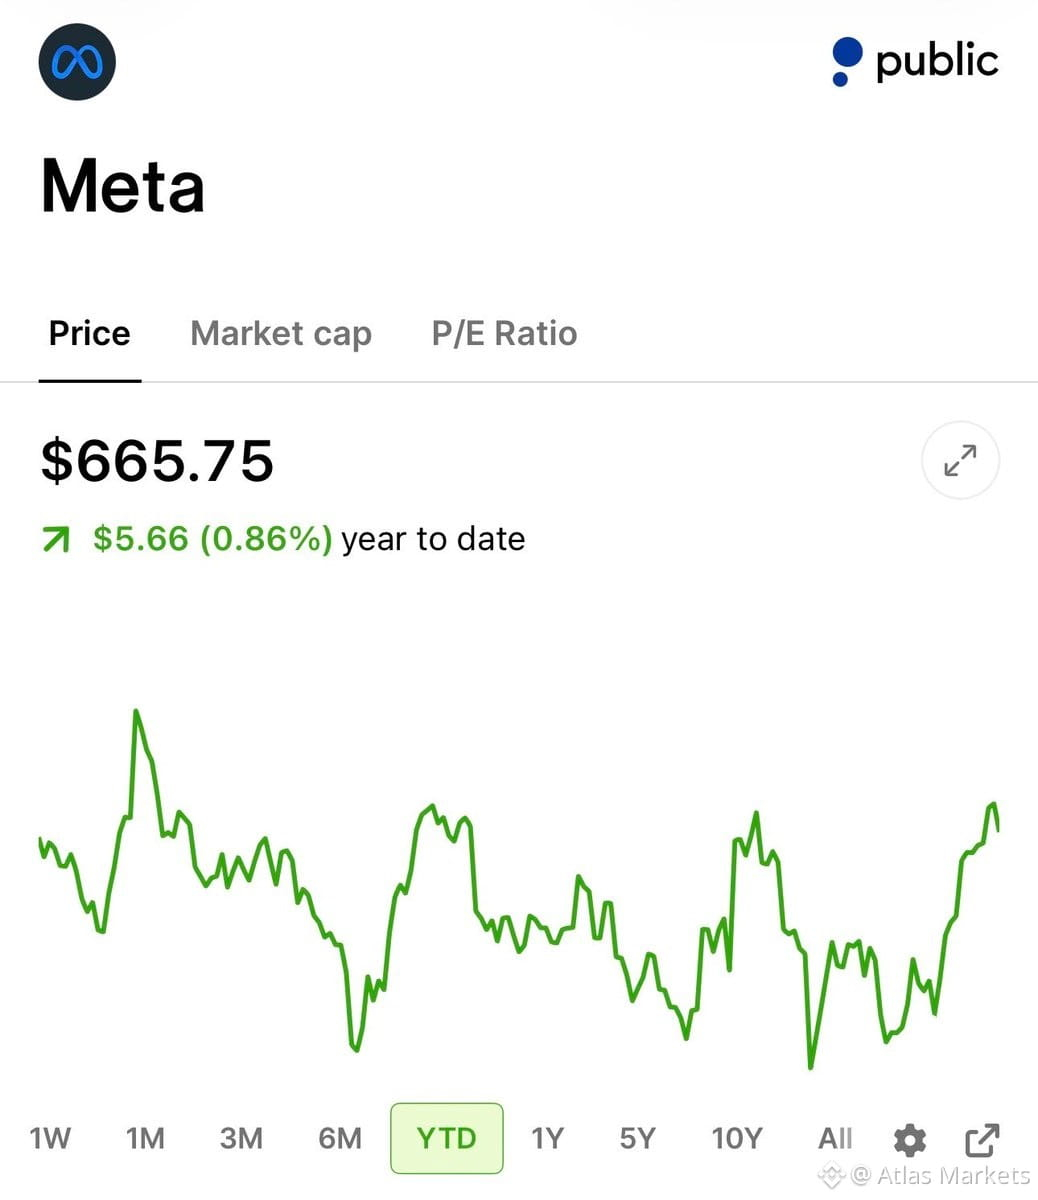
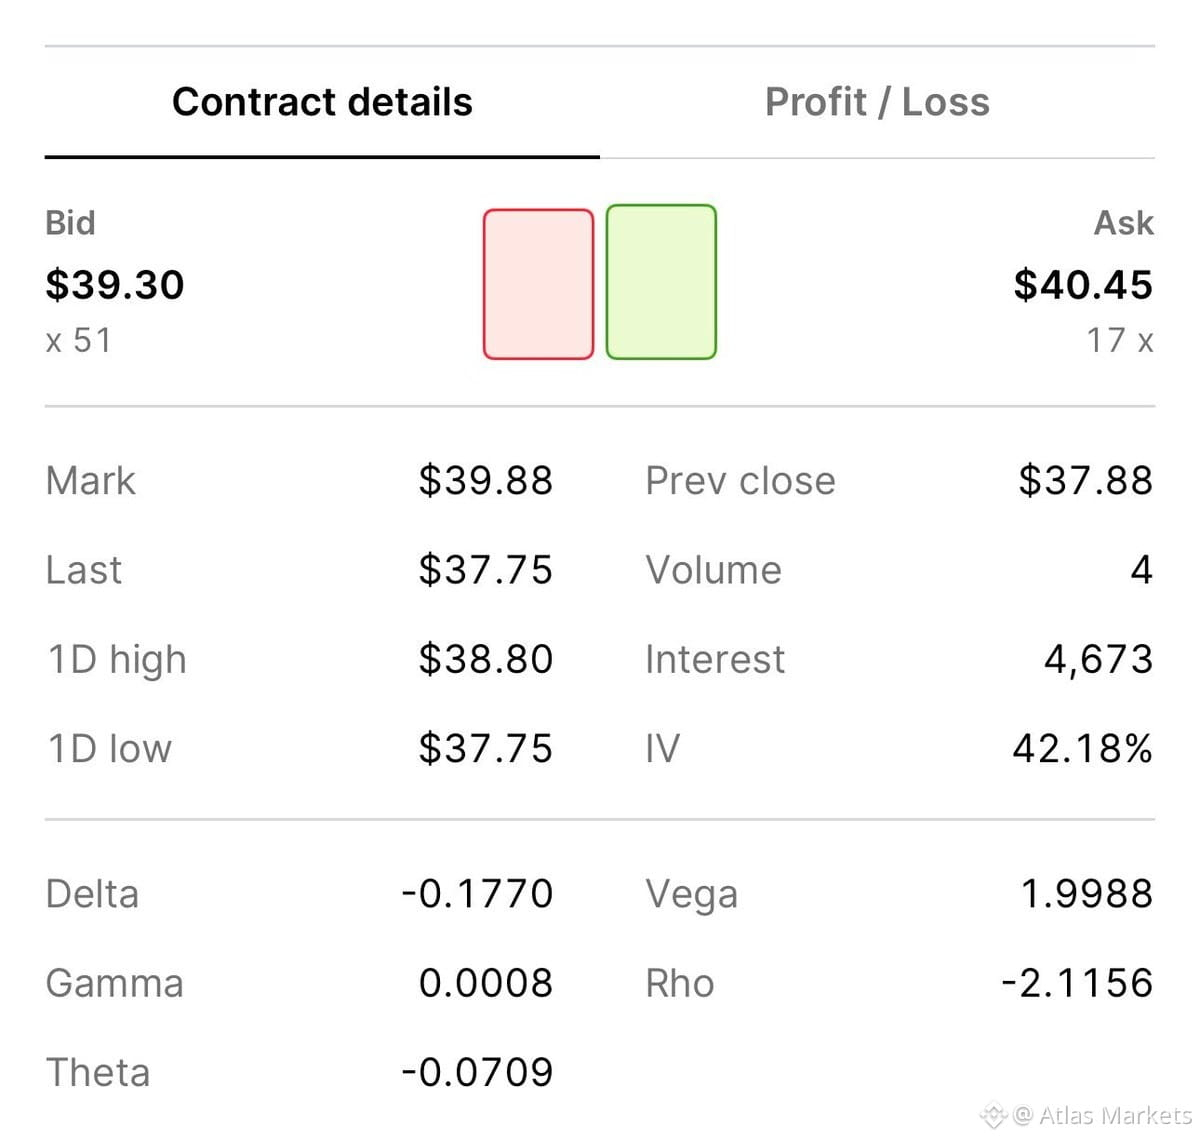
On me propose environ 3 930 $ d’avance pour m’engager à acheter 100 actions de 500 $ de $META. Un put, expirant le 21 janvier 2028.
Si le put expire sans valeur, je conserve la totalité des 3 930 $. Si je suis assigné, j’achète 100 actions à 500 $, mais je conserve la prime—donc mon coût effectif est de 460,70 $ par action sur une position de 50 000 $.
Mon portefeuille actuel peut couvrir la marge requise, donc mes avoirs restent investis au lieu de parquer 50 000 $ en cash. C’est toute la beauté d’un put adossé à un portefeuille (portfolio-secured put).
Mais voici le risque : accepter d’acheter à 500 $ signifie que je suis bloqué sur ce strike, même si $META chute davantage. Si elle se négocie à 400 $ à l’expiration, je suis en baisse de 6 070 $ après la prime.
Donc je collecte 3 930 $ pour prendre cette exposition. Profil risque-rendement qui mérite réflexion.
On me propose environ 3 930 $ d’avance pour m’engager à acheter 100 actions de 500 $ de $META. Un put, expirant le 21 janvier 2028.
Si le put expire sans valeur, je conserve la totalité des 3 930 $. Si je suis assigné, j’achète 100 actions à 500 $, mais je conserve la prime—donc mon coût effectif est de 460,70 $ par action sur une position de 50 000 $.
Mon portefeuille actuel peut couvrir la marge requise, donc mes avoirs restent investis au lieu de parquer 50 000 $ en cash. C’est toute la beauté d’un put adossé à un portefeuille (portfolio-secured put).
Mais voici le risque : accepter d’acheter à 500 $ signifie que je suis bloqué sur ce strike, même si $META chute davantage. Si elle se négocie à 400 $ à l’expiration, je suis en baisse de 6 070 $ après la prime.
Donc je collecte 3 930 $ pour prendre cette exposition. Profil risque-rendement qui mérite réflexion.