
Crypto-trader habitué à une logique simple :
Le Bitcoin est négocié 24/7.
Les perpétuels BTCUSDT se négocient aussi 24/7.
Le marché spot se met à jour en permanence, donc la bourse a presque toujours un prix externe actuel, à partir duquel on peut construire le prix index et le prix de marge.
Mais que se passe-t-il si on prend :
l’or, le pétrole, les actions ou un autre actif traditionnel
et on crée des futures perpetual qui continuent de se négocier même lorsque le marché underlying est fermé ?
C’est ici que les TradFi Perpetuals deviennent bien plus complexes qu’un perp BTCUSDT standard.
et la question devient déjà :
où ira le prix ?
Et :
qui définit en fait la « bonne » valeur du contrat quand le marché sous-jacent se tait ?
Binance développe activement ce segment et modifie en même temps la mécanique de fonctionnement des TradFi Perpetuals.
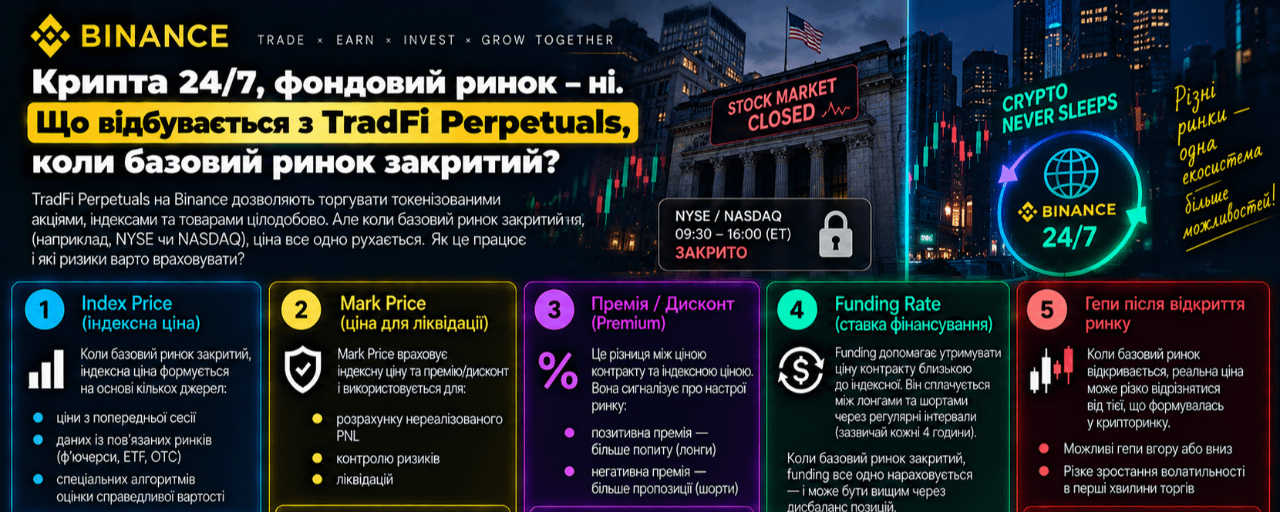
Depuis le 15 septembre 2026, pour les TradFi Perpetuals sur matières premières, Binance a mis à jour les modes de calcul du Price Index. Pendant les heures de trading normales, on utilise un index standard basé sur les cotations de data providers tiers, et les week-ends ainsi que les jours fériés — le mode Orderbook EWMA. Les changements s’appliquent à XAUUSDT, XAGUSDT, XPTUSDT, XPDUSDT, COPPERUSDT, CLUSDT, BZUSDT, NATGASUSDT et aux futurs contrats à terme sur matières premières.
Cela change fondamentalement la façon d’observer les TradFi Perpetuals.
Problème principal : le perp se négocie, mais l’underlying ne se négocie pas
Imaginons l’or.
Le vendredi, le marché traditionnel de base se ferme.
Et le perp XAUUSDT sur Binance continue de se négocier.
Durant le week-end, il peut se produire :
conflit militaire ;
décision d’une banque centrale ;
sanctions ;
faillite d’une grande entreprise ;
changement brutal du taux de change du dollar ;
événement politique.
Le marché crypto réagit instantanément.
Les traders XAUUSDT réagissent aussi.
Et le marché traditionnel de l’or n’est pas encore ouvert.
Donc il y a un paradoxe :
les nouvelles informations existent déjà, mais il n’y a pas encore de nouveau prix de base officiel.
C’est précisément pour résoudre ce problème que Binance utilise différents modes de formation du Price Index.
D’abord, examinons trois prix différents
Dans un contrat perpétuel, le trader voit plusieurs prix d’un coup, et ils ne remplissent pas la même fonction.
Last Price
C’est la chose la plus simple.
Le prix du dernier trade entre l’acheteur et le vendeur dans un contrat perpétuel donné.
Il montre :
à quel prix le trade vient juste de se faire.
Mais le Last Price peut être très volatil.
Surtout si :
la liquidité est faible ;
un gros market order passe par plusieurs niveaux du carnet ;
l’underlying est fermé ;
sur le marché, c’est la panique.
Donc le Last Price n’est pas un prix idéal pour les liquidations.
Index Price
L’Index Price essaie de répondre à une autre question :
combien devrait coûter l’actif sous-jacent maintenant, indépendamment des spéculations à l’intérieur même du perp ?
En heures normales, Binance calcule un index comme une moyenne pondérée des composants obtenus auprès de data providers tiers, puis le met à jour chaque seconde.
Tant que le marché traditionnel fonctionne, la logique est claire.
Il y a de vraies cotations externes.
Le perp peut se négocier un peu au-dessus ou en dessous, mais il a une ancre externe.
Mais le week-end, cette ancre peut ne pas être là.
Et c’est là que commence la partie la plus intéressante.
Orderbook EWMA : quand le marché commence à déterminer l’index de lui-même
Avant, l’une des façons de gérer un marché de base fermé était le Fixed Mode : l’index restait simplement sur le dernier prix disponible.
Le problème est évident.
Supposons que l’or se soit clôturé vendredi à 3 000 $.
Le samedi, il se produit un événement après lequel les traders considèrent que le prix juste est déjà de 3 100 $.
Le Perpetual commence à se négocier autour de 3 100 $.
Et l’Index Price reste quand même à 3 000 $.
Un basis énorme apparaît.
Cela complique :
funding ;
mark price ;
gestion du risque ;
liquidations.
C’est pourquoi Binance est passée à :
Orderbook EWMA.
Pour les TradFi Perpetuals sur matières premières, ce mode est utilisé le week-end et les jours fériés.
Qu’est-ce qu’Orderbook EWMA, simplement dit
Quand le prix externe de l’underlying n’est pas disponible, le système regarde :
son propre carnet TradFi Perpetual.
Mais il ne prend pas simplement le dernier trade.
Au lieu de cela, on utilise l’Impact Mid Price — la moyenne entre l’Impact Bid Price et l’Impact Ask Price — puis la valeur obtenue est lissée via une moyenne mobile exponentiellement pondérée.
Donc, en gros :
le marché Binance dit lui-même :
nous sommes prêts à acheter environ 3 095 $ et à vendre environ 3 105 $.
Le système reçoit une évaluation moyenne du marché autour de 3 100 $.
Puis elle n’autorise pas l’index à faire un saut instantané à chaque requête aléatoire, et elle lisse le mouvement.
C’est exactement EWMA.
Pourquoi on ne peut pas simplement utiliser le Last Price
Imaginons que le week-end, la liquidité sur XAUUSDT devienne plus faible.
Last Price :
3 000 $.
Quelqu’un envoie un gros ordre market buy.
L’ordre passe par un carnet fin, et le dernier trade s’imprime à :
3 080 $.
Si le Mark Price suivait instantanément le Last Price, cela pourrait :
liquider les positions short ;
lancer une cascade de liquidations ;
provoquer un mouvement encore plus important ;
détacher le contrat de l’évaluation réelle du marché.
C’est pourquoi le mark price est spécialement construit pour être plus stable que le Last Price.
Mark Price est le prix le plus important pour un trader à levier
Pour les TradFi Perpetuals, Binance utilise une formule où le Mark Price est défini comme la médiane entre plusieurs prix calculés et le prix du contrat.
Fin août, Binance a également modifié ce mécanisme : pour les TradFi Perpetuals, la base de moyenne mobile (moving-average basis) dans le Price 2 a été augmentée de 30 secondes à 1 minute, c’est-à-dire que le système utilise désormais 60 observations par seconde au lieu de 30.
Idée principale :
Le Mark Price ne devrait pas réagir à chaque spike à court terme du Last Price.
C’est généralement le Mark Price qui est utilisé pour :
PnL non réalisé ;
calculs de marge ;
logique de liquidation.
Donc, pour un trader à levier, une situation inhabituelle peut apparaître :
Last Price :
3 120 $
Mark Price :
3 085
Index Price :
3 075
Et les trois chiffres peuvent être corrects.
Ils ne font que répondre à des questions différentes.
Donc, que signifie alors Premium ?
La prime est en fait la différence entre le prix du perp et sa référence de base.
Si le perp se négocie nettement au-dessus de l’Index Price :
le marché est prêt à payer une prime pour une exposition long.
Par exemple :
Index Price = 3 000 $
Perpétuel = 3 060 $
Prime ≈ +2 %.
Cela signifie une forte demande pour le long.
Mais +2 % ne signifie pas automatiquement :
l’or a déjà augmenté de 2 %.
Le marché underlying peut être fermé.
Cela signifie juste :
sur le marché des perpetuals, les participants évaluent maintenant le prix futur au-dessus de la dernière référence du marché traditionnel disponible.
C’est presque un marché de prédiction.
Le funding est un mécanisme qui pénalise un déséquilibre trop important
C’est ici que le funding entre en jeu.
Le perpetual n’a pas d’expiry.
C’est pourquoi, sans mécanisme de funding, le prix du contrat pourrait rester détaché de l’underlying pour toujours.
Le funding crée une incitation économique à le ramener plus près de la reference price.
Si le perp se négocie avec une prime positive importante :
les longs paient généralement les shorts.
Cela rend le long trop cher.
Si le perp est en dessous du reference price :
les shorts peuvent payer les longs.
Ainsi, le système crée en continu une pression d’arbitrage.
Mais dans un TradFi Perpetual il y a un problème : l’arbitrage n’est pas toujours possible
Dans le BTCUSDT, la situation est simple.
Si le perp est trop cher :
un arbitragiste peut acheter le spot BTC et vendre le perpetual.
Les marchés s’ouvrent en même temps.
Le gap se comprime rapidement.
Et maintenant imaginons XAUUSDT le samedi.
Perpetual :
se négocie.
Futures traditionnels sur or :
fermés.
Un arbitrageur ne peut pas acheter ou vendre l’underlying instantanément sur la bourse principale.
Donc, l’arbitrage classique cash-and-carry ne fonctionne pas temporairement.
C’est pour ça que la prime peut être nettement plus grande et durer plus longtemps.
C’est la différence fondamentale entre un TradFi Perp et un BTCUSDT perpetual.
Le week-end transforme en fait le TradFi Perp en marché des anticipations
Un jour de semaine normal :
TradFi Perp ≈ dérivé de l’underlying.
Le samedi :
Un TradFi Perp devient partiellement :
par le marché des anticipations du prix futur de l’underlying.
Les traders votent en fait avec de l’argent :
où le marché de base doit-il s’ouvrir ?
Cela ressemble beaucoup à la façon dont les index futures peuvent réagir à des nouvelles avant l’ouverture du cash market.
Mais dans un perpetual de style crypto, ce processus se fait sans expiry et 24/7.
Et c’est là qu’apparaît le risque de gap
Supposons :
Vendredi :
Reference or = 3 000 $.
Le week-end, il y a une crise géopolitique.
Le XAUUSDT TradFi Perpetual monte jusqu’à :
3 120 $.
Le dimanche soir, le marché des futures de base s’ouvre.
Il y a deux options.
Variante 1 : l’underlying s’ouvre autour de 3 120 $
Le perp a correctement anticipé le prix futur.
L’Index Price va se rapprocher de la nouvelle référence du marché traditional.
La prime va se réduire.
Le funding se normalise.
Les traders qui ont acheté des perpétuels le week-end ont en fait correctement évalué le gap.
Variante 2 : l’underlying s’ouvre seulement à 3 040 $
Alors le perp était trop optimiste.
Cela commence par une revalorisation à rebours.
Un TradFi Perp peut chuter rapidement :
3 120 $ → 3 050 $.
Le trader qui ne regardait que le graphique du perp et qui pensait :
« l’or a déjà augmenté de 4 % »,
peut soudain recevoir un mouvement très désagréable.
Binance lisse même séparément le moment où le marché de base revient
C’est un détail très important.
Quand le système sort de Orderbook EWMA et récupère à nouveau des cotations externes normales, Binance ne bascule pas nécessairement l’Index Price instantanément.
Au lieu de cela, on utilise un mix progressif de l’ancien et du nouvel index.
Le passage prend environ une minute pour réduire le saut brutal de prix lors du redémarrage du marché underlying.
C’est un mécanisme de protection.
Mais il ne supprime pas le risque de marché.
Si le perp et l’underlying réel se sont nettement éloignés, la convergence aura quand même lieu.
Encore plus difficile avec le pétrole et d’autres commodities
Pour les TradFi Perpetuals sur matières premières, il y a aussi une autre particularité, absente du BTC.
Futures de matières premières traditionnelles :
ont une expiry.
Par exemple :
WTI May futures ;
WTI June futures ;
Brent July futures.
Et le TradFi Perpetual de Binance :
l’expiry n’a pas de sens.
Alors comment maintenir un prix continu ?
À cause du mécanisme de roll.
Binance utilise une transition progressive entre les futures de near-month et de far-month — le poids varie sur plusieurs jours de trading afin de ne pas créer un gap artificiel lors du passage d’un contrat à un autre.
Donc CLUSDT ou BZUSDT, ce n’est pas juste :
« le prix du pétrole ».
C’est un dérivé continu, qui a sa propre méthodologie de roll.
Contango et backwardation ont aussi de l’importance
Sur les futures de matières premières, il peut y avoir :
Contango
Le contrat plus éloigné est plus cher que le plus proche.
Par exemple :
Pétrole d’octobre = 80 $
Pétrole de novembre = 82 $.
Pendant le roll, la reference price commence progressivement à dépendre davantage du contrat à 82 $.
Backwardation
À l’inverse :
Octobre = 80 $
Novembre = 77 $.
Alors le roll déplace la référence vers le contrat le moins cher.
Le trader BTCUSDT ne pense généralement pas à :
structure du calendrier ;
mois de livraison ;
structure par termes.
Le trader TradFi commodity perpetual doit.
Pourquoi Binance change maintenant le mode
Le 15 septembre, Binance a précisé le mode de trading des TradFi Perpetuals sur matières premières :
Du dimanche 18:00 ET au vendredi 17:00 ET
un mode d’index standard fonctionne avec des cotations de data providers tiers.
Du vendredi 17:00 ET au dimanche 18:00 ET et les jours fériés
fonctionne :
Mode Orderbook EWMA.
Autrement dit, le TradFi Perp reste formellement accessible à la négociation en continu.
Mais la méthode pour répondre à la question :
« combien coûte maintenant l’underlying ? »
ça change selon qu’il existe ou non un marché traditionnel actif.
Pourquoi c’est important maintenant
Binance ne change pas seulement les indexes.
La plateforme étend rapidement la gamme de produits TradFi perpetual.
De nouveaux contrats sur des actifs traditionnels continuent d’apparaître, et certains TradFi Perpetuals ont déjà un funding toutes les quatre heures et un levier allant jusqu’à 20x.
Cela signifie que de plus en plus de crypto-traders obtiennent une exposition à des actifs traditionnels via une interface familière de perpetual futures.
Mais une interface familière peut donner une fausse impression que le produit fonctionne exactement comme le BTCUSDT.
En réalité, non.
BTCUSDT Perp et TradFi Perp sont fondamentalement des produits différents
Dans le BTCUSDT :
Underlying :
se négocie 24 h/24 et 7 j/7.
Arbitrage spot :
pratiquement toujours disponible.
Index :
recevoir en continu des cotations spot du marché.
Weekend:
n’est fondamentalement pas différent de celui du mercredi.
Dans le TradFi Perpetual :
Underlying :
peut être fermé.
Arbitrage :
restreinte à certaines heures.
Index :
peut passer de cotations externes à l’Orderbook EWMA.
Weekend:
peut être très différent d’un jour de semaine.
Marché ouvert :
peut créer de la convergence ou un gap.
Matières premières :
en plus, il y a un roll entre les mois de futures.
C’est déjà un modèle de risque complètement différent.
Exemple : une news le samedi
Imaginons le pétrole.
Vendredi :
Index Price CLUSDT = 80 $.
Le samedi, un grand producteur annonce une réduction des livraisons.
Les crypto-traders anticipent un gap up.
Last Price CLUSDT :
84 $.
Orderbook EWMA Index :
83 $.
Prix Mark :
83,20 $.
Qu’est-ce qu’on voit ?
Le marché du perp dit :
quand les futures oil traditionnels s’ouvriront, le prix juste peut être bien supérieur à 80 $.
Mais c’est :
les attentes.
Pas certain.
Si l’underlying s’ouvre à 81,50 $, le TradFi Perp devra être réévalué à la baisse.
L’erreur la plus dangereuse : regarder uniquement le PnL
Le trader voit :
Long CLUSDT +7 %.
Et on se dit :
génial, le pétrole a augmenté de 7 %.
En fait, il faut regarder directement :
Last Price
où les participants négocient.
Mark Price
ce par quoi se calcule le risque de la position.
Index Price
quel reference utilise le système.
Prime
à quel point le perp s’est détaché de la référence.
Funding
combien coûte le fait de maintenir ce déséquilibre.
Sans cela, le PnL peut donner une image incomplète.
Un levier particulièrement dangereux
Avec un perp à levier, le problème de gap risk augmente.
Avec un levier 2x, un mouvement de l’underlying de 3 % est désagréable.
À 20x :
c’est déjà un changement énorme de la position equity.
Et le pire moment peut arriver précisément quand :
le marché traditionnel s’ouvre ;
l’index repasse ;
la prime commence à se comprimer ;
les gros traders couvrent les positions du week-end.
Donc l’ouverture du marché après le week-end est un événement de risque distinct.
Sur quoi doit regarder le trader TradFi Perpetual
Avant d’ouvrir une position, je vérifierais six choses.
La première — le marché underlying est-il ouvert. Cela détermine immédiatement sur quelle part de cotations de marchés externes s’appuie l’Index Price.
Deuxième — la différence entre Last Price et Mark Price. Une grande différence indique une instabilité du marché perpétuel local.
Troisième — Mark Price contre Index Price. On voit ici la base et dans quelle mesure le contrat s’écarte de la référence.
Quatrième — le funding. Un funding positif élevé signifie que le trade long peut déjà être surchargé.
Le cinquième, c’est l’heure d’ouverture de l’underlying. Plus on est proche de l’ouverture du marché, plus la probabilité d’un repricing rapide est élevée.
Le sixième : pour les commodities, il faut connaître le roll schedule. Surtout pour WTI, Brent, natural gas et copper.
Ici, il faut lire le funding comme de l’information, pas seulement comme une commission
Dans un crypto perpetual, le trader perçoit souvent le funding juste comme :
combien je paierai ou je recevrai.
Dans le TradFi Perp, le funding peut contenir plus d’informations.
Par exemple :
samedi ;
or perp +3 % par rapport au dernier close traditionnel ;
le funding est fortement positif.
Cela dit :
le marché est fortement déséquilibré en faveur du long.
Et la question n’est plus seulement :
l’or va-t-il monter ?
Et :
est-ce que le marché traditional s’ouvrira assez haut pour justifier cette prime ?
C’est une configuration de trade tout à fait différente.
Un TradFi Perpetual le week-end, ce n’est pas « le prix de l’actif »
C’est probablement l’idée centrale.
Le prix d’un TradFi Perpetual quand l’underlying est fermé, c’est :
le consensus des acteurs du marché des dérivés concernant le prix juste futur.
Elle peut être très informative.
Parfois, le perp anticipe vraiment le gap futur.
Mais il n’a pas d’accès magique au « vrai » prix.
Au moment de la fermeture de l’underlying, il n’existe tout simplement pas de vrai prix de référence live.
Il n’y a que :
le dernier prix connu ;
des événements nouveaux ;
les anticipations du marché ;
orderbook ;
prime de risque.
Pourquoi Orderbook EWMA est plus logique que Fixed Price
Le Fixed Price dit en pratique :
tant que le marché traditionnel n’est pas ouvert, rien n’a changé.
Mais le monde ne s’arrête pas vendredi soir.
Orderbook EWMA dit :
il n’y a pas de reference externe pour l’instant, donc nous laisserons le marché construire une nouvelle évaluation, mais nous la lisserons et limiterons les mouvements anormaux brusques.
Pour un produit 24/7, c’est un modèle bien plus naturel.
C’est précisément pour ça que Binance a d’abord appliqué Orderbook EWMA aux TradFi Perpetuals sur matières premières, puis a étendu une logique similaire aux contrats basés sur des actions pendant les périodes où les marchés sous-jacents ne sont pas disponibles.
Mais EWMA n’élimine pas le risque
C’est important.
EWMA :
lisse ;
filtre ;
réduit les spikes aléatoires.
Mais il ne peut pas savoir :
où l’underlying va réellement s’ouvrir.
Si tous les traders se trompent de la même façon le samedi, l’EWMA reflétera aussi cette erreur collective.
Et seule l’ouverture du marché traditionnel montrera :
qui avait raison.
Conclusion
Les TradFi Perpetuals semblent familiers.
Marge en USDT.
Contrat perpétuel.
Funding.
Levier.
Long.
Short.
Mais sous cette interface crypto familière se cache une structure bien plus complexe.
Quand le marché underlying est ouvert :
Le Price Index rattache le contrat au marché TradFi réel.
Quand l’underlying est fermé :
orderbook et EWMA prennent partiellement le rôle d’un mécanisme de price discovery.
Le Mark Price lisse les anomalies courtes.
Le funding crée une incitation à la convergence.
Et l’ouverture du marché sous-jacent donne une vérification finale de la justesse avec laquelle le perp a évalué la nouvelle information.
C’est pourquoi les TradFi Perpetuals ne peuvent pas être vus comme :
BTCUSDT, mais au lieu de BTC — de l’or ou une action.
C’est un autre produit.
Une autre microstructure.
Un autre mécanisme d’arbitrage.
Un autre risk de gap.
Et pour les commodities — aussi le roll entre les contrats à terme.
Donc la question la plus importante avant une position dans un TradFi Perp ne ressemble pas à :
où ira le prix ?
Et :
quel mécanisme forme cette valeur en fait ?
Car, dans un TradFi Perpetual, la réponse peut changer selon l’heure, le jour de la semaine et si le marché sous-jacent fonctionne.
Ce n’est pas une recommandation financière. Les TradFi Perpetuals sont des produits dérivés avec levier et peuvent avoir des risques spécifiques liés à la liquidité, au funding, à la différence entre Mark Price et Index Price, à la fermeture du marché de base et aux gaps de prix lors de sa réouverture.
#Binance #BİNANCEFUTURES #TradFiPerpetuals #RiskManagement #BinanceSquare