


Le dollar a progressé de 1,18% face au yen japonais, à 157,796, selon des données de Gate.
Ce mouvement est intervenu dans le même créneau où la Banque du Japon a relevé son taux d’emprunt de référence au niveau le plus élevé depuis 31 ans — une combinaison qui va à l’encontre de la relation habituelle entre les taux et les devises.
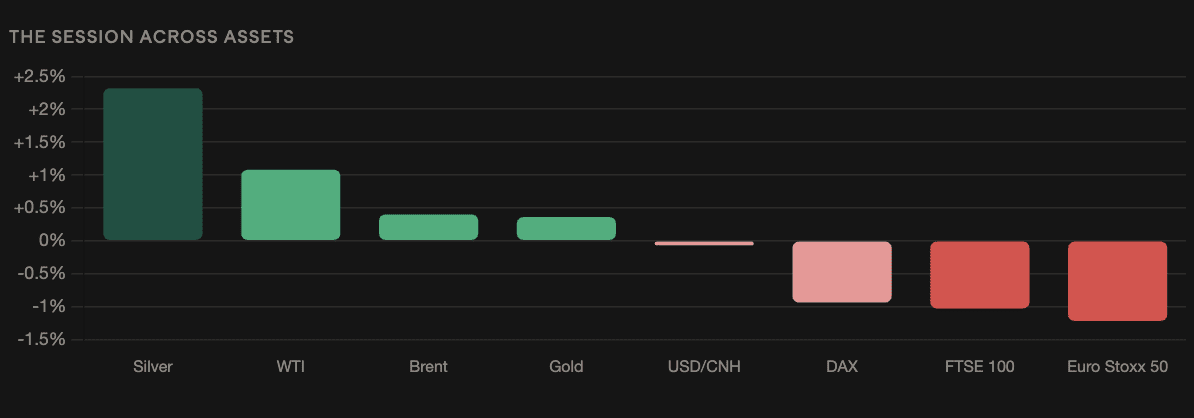
Le dollar a reculé de 0,07% face au yuan chinois offshore, à 6,6986.
Un indicateur selon lequel une devise baisse lors d’une hausse des taux est un signal
Des taux plus élevés soutiennent normalement une devise en augmentant le rendement de sa détention. Le yen qui s’affaiblit après une hausse des taux suggère que le prix n’est pas déterminé uniquement par les écarts de taux.
Deux explications tiennent la route. La hausse de la probabilité implique que la randonnée était peut-être entièrement tarifée — les marchés tablaient sur 75% depuis des semaines — auquel cas la livraison enlève une raison de conserver des yens avant l’événement.
L’autre scénario, c’est que la hausse a été jugée insuffisante au regard de l’inflation du Japon et de sa situation budgétaire. Le rendement à 10 ans du Japon a touché 3% ce mois-ci pour la première fois en trois décennies, et le taux à cinq ans a atteint un record.
Ce niveau compte pour le crypto. Le yen s’est renforcé, passant d’au-delà de 160 au début septembre à la zone des 150, alors que des fonds spéculatifs ont clôturé leurs positions vendeuses. Un retour vers 158 suggère que le dénouement a soit ralenti, soit s’est inversé.
Les positions de carry trade financées en yens sont ce qui transmet la politique japonaise aux actifs en dollars. Un yen plus faible rend ce financement bon marché, ce qui soutient le risque — l’inverse de ce que l’on attendait d’une hausse de taux.
Le secrétaire au Trésor, Scott Bessent, avait averti qu’un marché du yen désordonné pouvait se répercuter sur des taux plus élevés aux États-Unis.
Les indices européens ont chuté sur l’ensemble du tableau
Le Euro Stoxx 50 a reculé de 1,22% à 6 238,23, le FTSE 100 a chuté de 1,03% à 10 686,7 et le DAX 40 allemand a perdu 0,94% à 25 396,2.
Une faiblesse uniforme sur trois indices, malgré des compositions sectorielles différentes, décrit un moteur macro plutôt qu’un facteur sectoriel.
La BCE a relevé son taux principal de refinancement à 2,65% la semaine précédente, tout en relevant ses perspectives d’inflation pour 2027 et 2028. Mark Wall, de Deutsche Bank, a déclaré qu’un autre mouvement en décembre lui semblait "plus probable que l’inverse".
Les rendements souverains à longue échéance ont atteint des plus hauts sur plusieurs décennies en même temps aux États-Unis, au Japon, en Allemagne et en France — un schéma qui met la pression sur les banques européennes détenant de la dette publique, et des banques italiennes avaient mené les baisses plus tôt dans la semaine pour cette raison.
L’argent a surperformé l’or avec une large marge
L’or a progressé de 0,36% à 4 363,96 $ l’once. L’argent a gagné 2,32% à 66,468 $.
L’élément notable, c’est que l’argent se déplace six fois plus vite que l’or. Il combine une demande monétaire et industrielle, ce qui lui confère généralement un bêta plus élevé dans un sens comme dans l’autre.
L’or avait enregistré trois baisses hebdomadaires consécutives à la mi-septembre, tombant à 4 296,68 $ alors que les traders intégraient la hausse de taux de la Fed, et il reste d’environ 23% inférieur à son record de janvier à 5 600 $.
Sa corrélation sur 90 jours avec le rendement du Trésor à 10 ans est de −0,41 contre −0,17 pour le Bitcoin, c’est pourquoi une période portée par les taux sépare les deux.
Le pétrole est resté au-dessus de 100 $ dans cet aperçu
Le WTI a progressé de 1,08% à 102,35 $ et le Brent de 0,4% à 105,02 $.
Ces chiffres précèdent la séance de vendredi, quand le WTI a chuté de plus de 5% sous 96 $ et le rendement du Trésor à 10 ans s’est replié à 4,96%, mettant fin à une série haussière de huit jours.
La contrainte d’offre sous-jacente n’a pas changé. L’Arabie saoudite a fermé le pipeline Est-Ouest qui contourne le détroit d’Ormuz, laissant la production à 6,238 millions de barils par jour — le plus bas depuis 1990 — avec en plus Bab El-Mandeb également menacé.
Les taux des tankers sur la route Moyen-Orient vers Extrême-Orient ont dépassé pour la première fois 1 million de dollars par jour, contre moins de 100 000 dollars un an auparavant.
La position crypto
Le Bitcoin s’est échangé autour de 78 000 dollars pour un troisième jour consécutif de hausse, avec toutes les principales cryptomonnaies en territoire positif et aucune des 40 cryptos les plus liquides en baisse sur la période.
La semaine a apporté la première hausse de taux de la Fed depuis 2023, un graphique en points indiquant seulement une hausse supplémentaire en 2026, l’échec du Clarity Act lors d’un vote de cloture au Sénat de 49-50 et l’exemption d’innovation de la SEC pour les plateformes de valeurs tokenisées deux jours plus tard.
Les corrélations du Bitcoin avec les actifs traditionnels ont décroché sur cette période. Les données de CoinMarketCap montrent que son lien sur fenêtre courte avec le Dollar Index est à +0,08 contre −0,54 sur 30 jours, avec l’or à 0,28 contre 0,69 et le S&P 500 à 0,43 contre 0,75.
Ces relations semblaient se rétablir jeudi, quand les principaux acteurs du crypto ont bougé avec le marché actions, plutôt qu’en avance sur lui.