

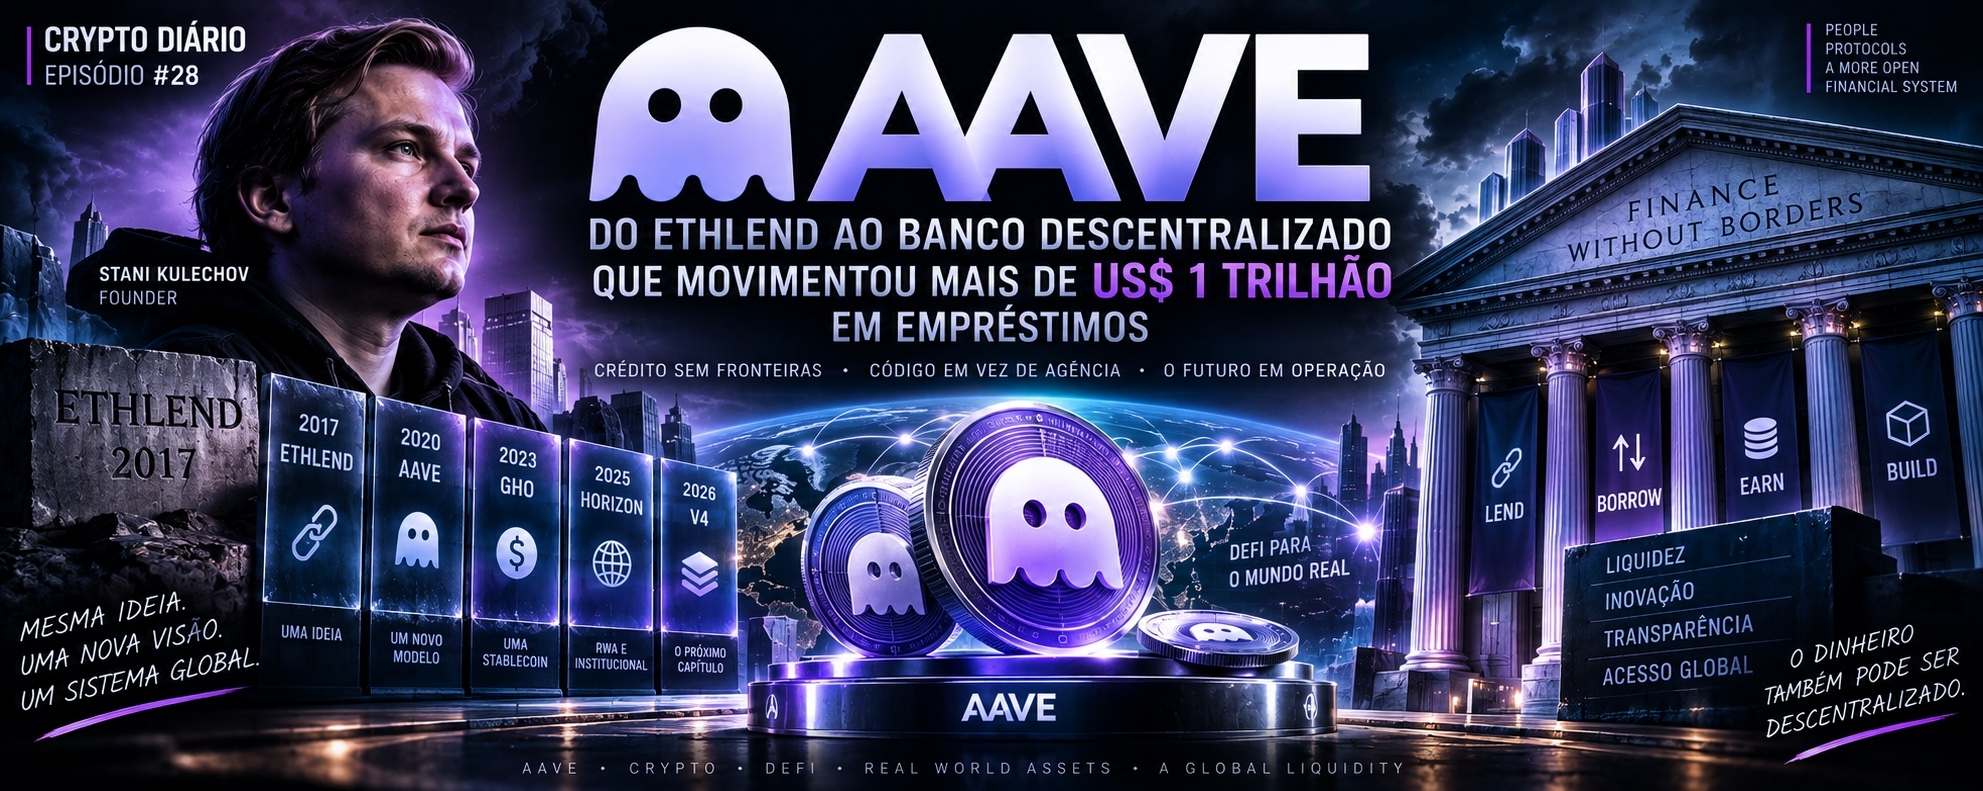
📺 JOURNAL CRYPTO | ÉP. 28 - AAVE
👻 AAVE — DE ETHLEND À « BANCO » DÉCENTRALISÉ : DE 2017 À AU MOINS ALMOST 1 TRILLION $ EN PRÊTS SANS AVOIR UNE SEULE AGENCE
Demander de l’argent emprunté a toujours signifié passer par quelqu’un. Banque, société financière, analyse de crédit, dossier, gérant, horaires de bureau.
A Aave est partie d’une question différente : et si ceux qui ont de l’argent à prêter et ceux qui ont besoin de liquidités pouvaient se rencontrer via du code ?
Sans gérant. Sans agence. Sans quelqu’un qui approuve manuellement chaque opération.
Ce qui a commencé en 2017 comme ETHLend a traversé le crash de 2018, a changé complètement d’architecture, a survécu à l’effondrement de Terra, Celsius, Three Arrows Capital et FTX, et s’est finalement transformé en l’une des principales infrastructures de crédit du DeFi.
En février 2026, la propre Aave comptabilisait environ 982 milliards de dollars de prêts cumulés depuis 2020. Peu après, avec le lancement de la V4, elle a annoncé avoir dépassé la barre des 1 000 milliards.
Et tout a commencé avec un étudiant en droit.
👨⚖️ STANI KULECHOV — LE JURISTE QUI VOULAIT REMPLACER L’INTERMÉDIAIRE PAR DES SMART CONTRACTS
Stani Kulechov a étudié le droit à l’université d’Helsinki. Alors qu’Ethereum était encore une technologie expérimentale pour une grande partie du marché, il a compris que les smart contracts pouvaient faire plus que déplacer simplement des tokens.
Ils pourraient gérer le crédit.
En novembre 2017 est né l’ETHLend. L’idée initiale était de créer un marché peer-to-peer sur Ethereum : une personne offrait du capital, une autre fournissait une garantie, et les deux étaient connectées directement.
L’ICO a levé environ 16,2 millions de dollars.
Il n’y avait qu’un problème.
Le modèle était difficile à faire évoluer (à scaler).
Pour chaque personne souhaitant emprunter, il fallait trouver quelqu’un qui voulait exactement cet actif, dans cette quantité, et avec des conditions compatibles.
Puis est venu le marché baissier de 2018.
Au lieu d’abandonner le projet, l’équipe a pratiquement reconstruit l’idée.
👻 ETHLEND MEURT. AAVE NAÎT.
En 2018 et 2019, le système peer-to-peer a été remplacé par des pools de liquidité.
La logique a complètement changé.
Au lieu que João doive trouver Maria pour emprunter des USDC, des milliers d’utilisateurs déposeraient des USDC dans un grand réservoir. Quiconque voudrait emprunter des USDC retirerait de la liquidité de ce pool, en fournissant des cryptomonnaies en garantie.
Celui qui fournit le capital reçoit des intérêts.
Celui qui emprunte paie des intérêts.
Les smart contracts gèrent l’opération.
Le projet a été renommé Aave — un mot finlandais associé à « fantôme » — et la première version du protocole est entrée en service en janvier 2020.
Ce changement apparemment simple a résolu précisément le problème qui limitait l’ETHLend.
Et a placé Aave au cœur du DeFi naissant.
⚙️ COMMENT AAVE FONCTIONNE EN PRATIQUE
Imaginez que vous possédez de l’ETH, mais que vous avez besoin de dollars et que vous ne voulez pas vendre votre Ethereum.
Vous déposez l’ETH dans Aave comme garantie.
Le protocole calcule le montant que vous pouvez emprunter sur la base de cette position.
Vous pouvez alors emprunter des USDC, GHO ou un autre actif disponible.
Tant que votre garantie reste suffisamment au-dessus de la dette, la position reste ouverte.
Mais il existe une différence fondamentale avec une banque : sur la Aave, on ne vous demande normalement pas votre salaire, votre profession ou votre historique au Serasa.
On vous demande : quelle est votre garantie ?
Cela explique aussi pourquoi la plupart des prêts sont surcollatéralisés. Vous devez généralement déposer plus de valeur que ce que vous empruntez.
Si le prix de la garantie chute et que la position devient dangereuse, le protocole peut la liquider automatiquement.
Il n’y a pas de responsable à appeler.
Il y a du code.
⚡ FLASH LOANS — PRENEZ DES MILLIONS EMPRUNTÉS SANS GARANTIE, À CONDITION DE REMBOURSER DANS LE MÊME BLOC
C’est ici que Aave a présenté au marché l’une des idées les plus étranges du DeFi.
Les flash loans.
En une seule transaction blockchain, quelqu’un peut obtenir une quantité énorme de capital sans fournir de garantie, utiliser cet argent puis le rembourser avec la taxe, dans le même mouvement.
La condition est brutalement simple : tout doit se produire dans la même transaction.
Si le prêt n’est pas remboursé, la blockchain annule toute l’opération comme si elle n’avait jamais eu lieu.
Cela a ouvert la voie à l’arbitrage, au refinancement, à l’échange de garanties et aux liquidations automatisées.
Cela a aussi transformé les flash loans en un outil souvent associé à des attaques visant des protocoles vulnérables — même si, dans ces cas, le prêt sert normalement de financement instantané de l’attaque, et pas nécessairement de la vulnérabilité exploitée.
🏦 2020 — LEND DEVIENT AAVE ET LE PROTOCOLE GAGNE LA GOUVERNANCE
L’ancien token LEND devait aussi évoluer.
La migration approuvée par la gouvernance a établi la conversion de 100 LEND pour 1 AAVE. La nouvelle offre a été structurée en 16 millions d’AAVE : 13 millions pour les anciens détenteurs et 3 millions destinés à la réserve de l’écosystème.
AAVE a désormais un rôle de gouvernance.
En décembre 2020 est arrivée la V2, apportant des améliorations d’efficacité, la délégation de crédit et d’autres fonctionnalités.
Le protocole ne ressemblait plus seulement à une expérience.
On aurait dit un marché financier construit à partir de code.
🚀 2021 — LE DeFi EXPLOSE ET AAVE ATTEINT 661,69
Le bull market de 2021 a placé le DeFi au centre de la spéculation.
Le 18 mai, l’AAVE a atteint son plus haut historique d’environ 661,69 millions de dollars.
C’était une hausse brutale pour un actif qui avait enregistré un plus bas proche de 26 dollars en novembre 2020.
Mais le vrai test n’allait pas venir pendant l’euphorie.
Il arriverait quand tout commencerait à se casser.
🛡️ 2022 — L’ANNÉE OÙ LE DeFi A ÉTÉ MIS AU PIED DU MUR
En mars 2022, la V3 a commencé son expansion multichaîne sur des réseaux comme Polygon, Avalanche, Arbitrum et Optimism. Elle a introduit des mécanismes comme Isolation Mode, des limites d’exposition et le High Efficiency Mode.
Quelques mois plus tard, le marché crypto est entré dans une des pires crises de son histoire.
Terra/LUNA s’est effondré.
Three Arrows Capital a chuté.
Celsius est entré en effondrement.
FTX a fait faillite.
Aave a continué à fonctionner.
Cela ne veut pas dire qu’elle est sortie indemne de tous les problèmes.
En novembre 2022, Avraham Eisenberg — connu pour l’épisode Mango Markets — a monté une énorme position impliquant CRV sur Aave. L’opération s’est terminée liquidée et a laissé une dette problématique sur le marché V2, montrant comment une faible liquidité sur certains actifs pouvait générer un risque, même dans des systèmes surcollatéralisés.
C’était une leçon importante : la décentralisation n’élimine pas le risque. Elle déplace l’endroit où le risque se trouve.
💵 2023 — AAVE CRÉE SON PROPRE « DOLLAR »
Le 15 juillet 2023, la gouvernance a approuvé et exécuté le lancement de la GHO sur Ethereum.
La GHO est une stablecoin surcollatéralisée, native de l’écosystème Aave.
L’utilisateur dépose des garanties et peut générer de la GHO à partir de celles-ci. Quand il rembourse sa dette, les GHO correspondantes sont brûlées.
Il existe aussi une différence économique importante : les intérêts payés par les emprunteurs de GHO peuvent alimenter directement le trésor de la Aave DAO.
Aave cessait d’être uniquement un endroit pour prêter des stablecoins de tiers.
Désormais, c’était les siens.
🏛️ 2025 — WALL STREET COMMENCE À APPARAÎTRE DANS L’HISTOIRE
En août 2025 est née la Aave Horizon.
La proposition est importante car elle touche précisément la frontière entre le DeFi et la finance traditionnelle.
Des investisseurs institutionnels qualifiés peuvent utiliser des actifs du monde réel tokenisés — y compris des produits liés à des Treasuries — comme garantie pour emprunter des stablecoins.
Au lancement, l’écosystème incluait des noms comme Circle, Superstate, Centrifuge, Ripple, Securitize, VanEck et WisdomTree.
Fin 2025, la Horizon avait déjà dépassé 570 millions de dollars de dépôts, selon Aave.
C’est une inversion intéressante.
Pendant des années, le DeFi a essayé d’imiter les outils de Wall Street.
Désormais, des actifs traditionnels tokenisés commencent à chercher de la liquidité au sein du DeFi.
☂️ UMBRELLA — QUI PAYE QUAND QUELQUE CHOSE TOURNE MAL ?
En juin 2025, Umbrella, l’évolution de l’ancien Safety Module, est entré en service.
L’idée est de créer une couche de protection contre les déficits du protocole.
Les utilisateurs peuvent placer certains aTokens ou GHO en staking, recevoir des récompenses, et en échange accepter le risque d’une partie de ces actifs soit utilisée si un déficit éligible apparaît.
Le mécanisme est automatisé et segmenté par actif et par réseau.
C’est une sorte de matelas financier on-chain.
Mais, comme presque tout en DeFi, la protection s’accompagne aussi d’un risque.
👻 2026 — AAVE V4 : LE PROTOCOLE TENTE DE NE PLUS ÊTRE JUSTE « DU DeFi »
Le 30 mars 2026, la Aave V4 a été lancée sur Ethereum.
Le changement principal concerne l’architecture Hub and Spoke.
Pensez au Hub comme à un immense réservoir central de liquidité.
Les Spokes sont des marchés spécialisés connectés à ce réservoir, chacun pouvant avoir ses propres garanties, règles de risque et paramètres de liquidation.
Cela permet de réutiliser le capital de manière plus efficace, sans avoir besoin de créer des pools complètement isolés pour chaque nouveau produit.
La V4 a passé environ 345 jours cumulés de revues de sécurité, incluant des audits, une vérification formelle, du fuzzing et une compétition publique en matière de sécurité.
Et l’adoption a commencé.
En août 2026, les dépôts combinés de la V4 sur Ethereum et Avalanche ont dépassé 800 millions de dollars, tandis que les prêts actifs atteignaient un record.
🔥 2026 — MAIS LA DÉCENTRALISATION A AUSSI APPORTÉ UNE DISPUTE SUR LA GOUVERNANCE
L’année a aussi mis en évidence une question moins technique et bien plus politique au sein même de l’écosystème.
Les discussions entre Aave Labs et des participants à la DAO ont mis sur la table les revenus des produits, le contrôle de la marque, le financement, la transparence et même le poids des adresses associées à l’équipe dans les votes.
En février, est apparu le fameux « Aave Will Win Framework ».
La proposition a évolué après un débat intense et a commencé à défendre, entre autres mesures, que 100 % des revenus des produits Aave développés par Aave Labs soient dirigés vers le trésor de la DAO.
Des critiques au sein même de la gouvernance ont remis en question le budget, la concentration de pouvoir et la transparence. Aave Labs, de son côté, a fait valoir que le modèle augmenterait l’alignement entre l’entreprise, le protocole et les détenteurs.
Cet épisode est peut-être aussi important que n’importe quelle mise à jour de code.
Parce qu’il soulève une question inconfortable pour tout le DeFi :
un protocole peut-il être techniquement décentralisé et, pourtant, dépendre fortement des personnes et des entreprises qui construisent son infrastructure ?
📊 LES CHIFFRES QUI RACONTENT L’HISTOIRE
ICO de l’ETHLend — novembre/2017 : 16,2 millions de dollars
Aave V1 — janvier/2020
Migration LEND → AAVE — 100:1
Plus haut historique — 18/05/2021 : 661,69 millions de dollars
Aave V3 — mars/2022
GHO — juillet/2023
Umbrella — juin/2025
Horizon — août/2025
Aave V4 — mars/2026
Prêts cumulés : plus de 1 000 milliards de dollars
Dépôts V4 sur Ethereum + Avalanche en août/2026 : plus de 800 millions de dollars
AAVE en septembre/2026 : environ 130–140 millions de dollars, encore proche de 80 % en dessous de l’ATH.
🌐 OÙ EN EST AAVE AUJOURD’HUI
Aave n’était plus seulement une application Ethereum.
La V3 a des déploiements sur Ethereum, Arbitrum, Optimism, Polygon, Avalanche, Base, BNB Chain et bien d’autres réseaux.
En parallèle, Horizon tente de relier le crédit institutionnel et les actifs tokenisés ; GHO crée sa propre couche monétaire ; Umbrella intervient pour se protéger contre les déficits ; et V4 tente de transformer la liquidité fragmentée en infrastructure modulaire.
Le résultat est un projet très différent de l’ETHLend de 2017.
💰 UN INVESTISSEMENT QUI VAUT LE COUP DANS AAVE ?
En sa faveur : il y a une utilisation réelle du protocole, un historique opérationnel traversant certains des pires événements du marché crypto, un leadership significatif dans le lending, plus de 1 000 milliards de dollars de prêts cumulés, et de nouvelles pistes comme V4, GHO et Horizon. L’entrée des RWA élargit aussi la thèse au-delà de la spéculation purement crypto.
Attention : AAVE reste un actif volatil et se situe très en dessous de son plus haut historique. Le protocole dépend de smart contracts, d’oracles, de liquidations efficaces et d’une gestion rigoureuse des risques. Une défaillance dans ces composants peut entraîner des pertes. Il existe aussi une concurrence croissante dans le crédit on-chain, et le débat de 2026 a montré que la gouvernance et l’alignement économique entre Labs, DAO et détenteurs ne sont pas des sujets réglés juste parce qu’il y a un vote on-chain.
Il existe aussi une distinction fondamentale que beaucoup de gens ignorent :
Aave, le protocole, peut grandir sans que le prix du token AAVE suive nécessairement dans la même proportion.
L’utilisation du produit et la valorisation du token sont liées, mais pas identiques.
📅 CHRONOLOGIE
2017 : Stani Kulechov crée l’ETHLend
Nov/2017 : l’ICO lève environ 16,2 millions de dollars
2018–2019 : l’ETHLend est reconstruit et renommé Aave
Jan/2020 : Aave V1 entre en service
Oct/2020 : migration de LEND vers AAVE
Déc/2020 : Aave V2
Mai/2021 : AAVE atteint son ATH à 661,69 millions de dollars
Mar/2022 : Aave V3 démarre une expansion multichaîne
Nov/2022 : un épisode impliquant CRV met en évidence un risque de liquidité dans la V2
Juil/2023 : GHO entre en service
Juin/2025 : Umbrella est activé
Août/2025 : Aave Horizon est lancé
Mar/2026 : Aave V4 entre en ligne sur Ethereum
Août/2026 : V4 dépasse 800 millions de dollars de dépôts entre Ethereum et Avalanche
Sep/2026 : AAVE négocie à environ 78 % en dessous de l’ATH
🎯 POUR CONCLURE
L’histoire d’Aave est peut-être l’une des meilleures démonstrations de la façon dont le DeFi a mûri.
Elle a commencé par essayer de mettre deux personnes face à face pour réaliser un prêt.
Ça n’a pas bien fonctionné.
Ensuite, le projet a abandonné sa propre architecture, a créé des pools de liquidité et a transformé cette idée pendant les six années suivantes en une infrastructure qui a déjà traité près de mille milliards de dollars de crédit.
Mais le prochain défi est beaucoup plus grand.
Ce n’est pas prouver que les prêts on-chain fonctionnent.
Aave l’a déjà montré.
Il s’agit de découvrir si cette infrastructure arrive à traverser la frontière entre l’univers crypto et le système financier de plusieurs milliers de milliards de dollars sans perdre précisément ce qui l’a rendue différente : la transparence, la garde sans custode et l’exécution par code.
Et la question reste pour conclure l’épisode #28 :
Si à l’avenir des actions, des obligations publiques, de l’immobilier et de l’argent sont tokenisés, aurons-nous encore besoin d’une banque traditionnelle pour intermédiation du crédit — ou est-ce que des protocoles comme Aave pourront prendre une partie de ce rôle ?
#AAVE #AaveV4 #DocumentarioIndependente #BinanceSquare #AaveProtocol

Ceci n’est pas un conseil financier. DYOR. Investissez uniquement ce que vous pouvez vous permettre de perdre.
Sources consultées : Aave Labs, Aave Governance, documentation Aave, CoinGecko, CoinDesk et données publiques du protocole.
Crypto Diario | Épisode #28 de beaucoup.
Un documentaire sur l’argent du futur — raconté aujourd’hui.