Dernières perspectives du secteur bancaire$BANK
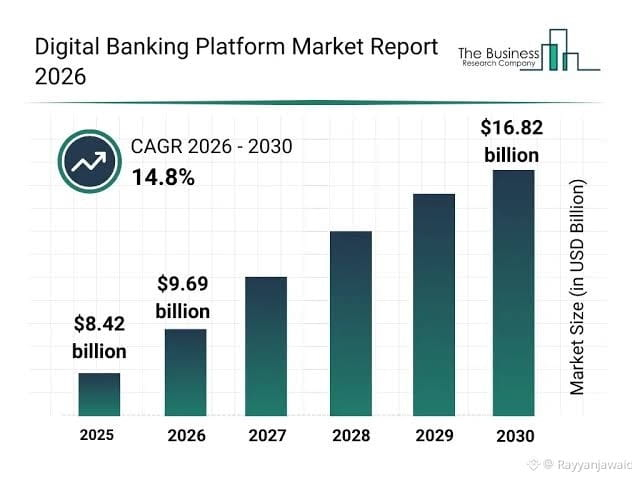
L’industrie bancaire mondiale traverse trois grands changements, portés par l’évolution des taux d’intérêt, l’intégration des technologies financières (fintech) et la gestion des risques :
Compression des marges nettes d’intérêt (NIM) : Alors que les banques centrales s’orientent vers un assouplissement monétaire, les baisses de taux commencent à comprimer les marges de rendement des prêts, poussant les banques à s’appuyer davantage sur des sources de revenus tirées des commissions.
Consolidations Fintech & Adoption de l’IA : Les grandes institutions acquièrent rapidement des partenaires fintech ou obtiennent des agréments directs pour posséder des infrastructures de paiement de bout en bout, tout en déployant des outils d’IA spécialement conçus pour la détection en temps réel des escroqueries et des modèles de risque de crédit.
www.bankingdive.com
Risque de crédit & Qualité des actifs : Les prêteurs maintiennent des critères d’octroi stricts pour l’immobilier commercial (CRE) et la dette des particuliers, en préservant des réserves de capital solides afin de se prémunir contre d’éventuels défauts de paiement.
Britannica
Indicateur cléTendance actuelleFacteur déterminantCroissance des dépôtsAugmentation modéréeStabilisation des dépôts orientés vers la recherche de rendementCroissance des prêtsCroissance sélectiveCoûts d’emprunt élevés atténuant la demandeRatios de capitalRéserves solidesConformité réglementaire rigoureuse & tests de résistance
#BTCBreaks80K #BuffettBecomesBerkshireChairmanEmeritus #HYPEJumpsOver11% #ZcashDevelopersTargetNU7MainnetActivationNov5
L’industrie bancaire mondiale traverse trois grands changements, portés par l’évolution des taux d’intérêt, l’intégration des technologies financières (fintech) et la gestion des risques :
Compression des marges nettes d’intérêt (NIM) : Alors que les banques centrales s’orientent vers un assouplissement monétaire, les baisses de taux commencent à comprimer les marges de rendement des prêts, poussant les banques à s’appuyer davantage sur des sources de revenus tirées des commissions.
Consolidations Fintech & Adoption de l’IA : Les grandes institutions acquièrent rapidement des partenaires fintech ou obtiennent des agréments directs pour posséder des infrastructures de paiement de bout en bout, tout en déployant des outils d’IA spécialement conçus pour la détection en temps réel des escroqueries et des modèles de risque de crédit.
www.bankingdive.com
Risque de crédit & Qualité des actifs : Les prêteurs maintiennent des critères d’octroi stricts pour l’immobilier commercial (CRE) et la dette des particuliers, en préservant des réserves de capital solides afin de se prémunir contre d’éventuels défauts de paiement.
Britannica
Indicateur cléTendance actuelleFacteur déterminantCroissance des dépôtsAugmentation modéréeStabilisation des dépôts orientés vers la recherche de rendementCroissance des prêtsCroissance sélectiveCoûts d’emprunt élevés atténuant la demandeRatios de capitalRéserves solidesConformité réglementaire rigoureuse & tests de résistance
#BTCBreaks80K #BuffettBecomesBerkshireChairmanEmeritus #HYPEJumpsOver11% #ZcashDevelopersTargetNU7MainnetActivationNov5