

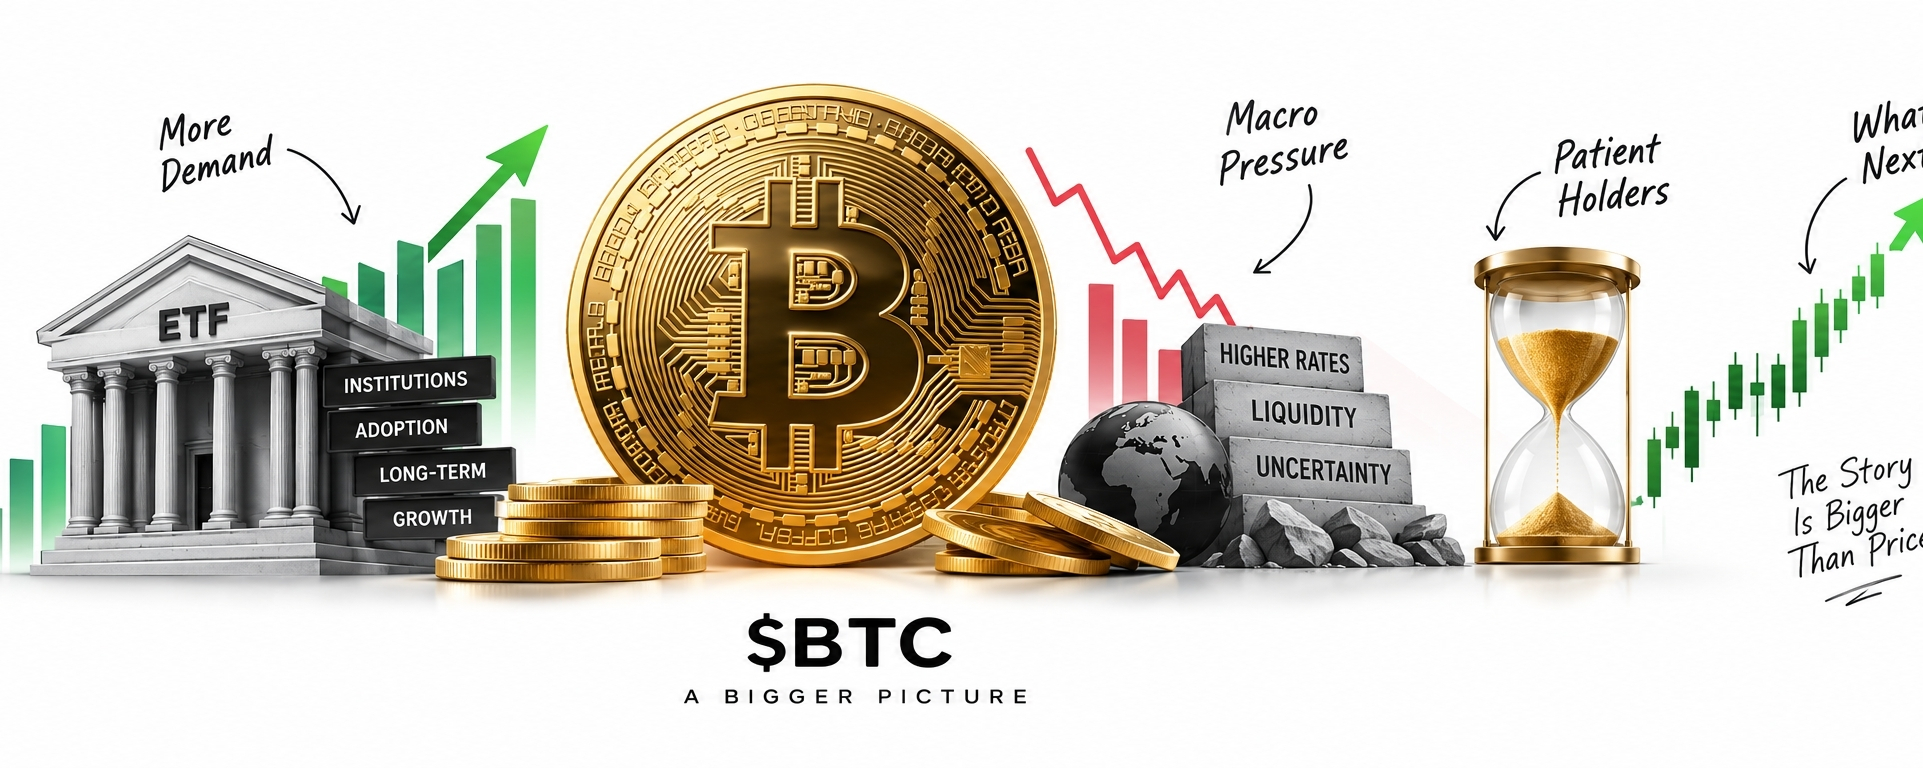

Bitcoin se trouve à un de ces points où le graphique, à lui seul, ne raconte pas toute l’histoire.
Le prix se situe autour de la zone des 70 000 $, mais la véritable histoire se joue en dessous. Le BTC a déjà subi un sérieux recul par rapport à ses précédents plus hauts, s’est remis de la faiblesse de fin août, et tente désormais de construire une certaine stabilité sur un marché qui n’est pas exactement favorable aux actifs à risque.
Ce qui rend la chose intéressante, c’est que le Bitcoin n’évolue plus dans le vide.
Il y a quelques années, vous pouviez passer la plupart de votre temps à surveiller des signaux propres aux cryptos. Aujourd’hui, ce n’est plus suffisant. Le Bitcoin réagit aux flux des ETF, aux taux d’intérêt, aux rendements des bons du Trésor, à la liquidité mondiale, à la position des institutions, à l’économie des mineurs et au comportement des détenteurs de long terme.
C’est énormément de pièces à assembler pour un seul actif.
Et pour l’instant, certains de ces signaux pointent dans des directions complètement différentes.
Les données récentes du marché placent le BTC autour de la zone 76 000 $–77 000 $. Il s’agit d’un redressement significatif depuis la région d’environ 60 000 $ que le Bitcoin a touchée lors de la vente de fin août, mais il reste encore très en dessous des sommets au-dessus de 126 000 $ observés en octobre 2025.
Pour quelqu’un qui a acheté près de ce précédent sommet, ce marché semble très différent.
Pour quelqu’un qui a accumulé du Bitcoin il y a des années, ça semble encore plus différent.
C’est quelque chose que les gens oublient souvent quand ils regardent un graphique. Chaque prix du Bitcoin recouvre des milliers d’histoires différentes. L’un y voit une opportunité d’achat. Un autre y voit une chance de sortir enfin. Quelqu’un d’autre attend simplement que le marché fasse ses preuves.
C’est cette tension qui crée le prix.
Le marché des ETF est un bon exemple.
Les ETF Bitcoin spot américains ont apporté une quantité énorme de capital traditionnel dans le BTC. Les flux nets cumulés depuis leur lancement en janvier 2024 ont atteint environ 54,7 milliards de dollars, avec un total d’actifs nets autour de 96 milliards de dollars selon des données récentes sur les flux.
Ces chiffres sont difficiles à ignorer.
Mais l’important n’est pas d’en faire une histoire en une seule ligne sur des institutions achetant sans cesse du Bitcoin.
Ils ne le font pas.
Les flux vont dans les deux sens.
Il y a eu de fortes journées d’entrées, dont environ 730 millions de dollars d’entrées nettes le 3 septembre, suivies de périodes de retraits. Le 17 septembre, les ETF ont enregistré environ 159 millions de dollars d’entrées nettes.
Cela me dit quelque chose de bien plus utile que « les institutions sont haussières ».
Cela me dit que la demande institutionnelle existe, mais elle reste sensible au marché au sens large.
Et c’est important, parce que le Bitcoin est désormais bien plus étroitement lié à la finance traditionnelle qu’avant.
La Réserve fédérale est un bon exemple.
La Fed a relevé son taux directeur de 25 points de base cette semaine, portant la fourchette cible à 3,75 %–4 %. C’était la première hausse de taux en plus de trois ans.
Le Bitcoin n’a pas soudainement implosé à cause de ça.
En fait, le BTC est resté autour de la zone des 70 000 $ et a continué d’être très suivi autour du niveau des 80 000 $.
C’est intéressant.
Des taux plus élevés créent généralement un environnement plus difficile pour les actifs risqués, parce que les investisseurs ont des alternatives qui offrent du rendement sans la volatilité du Bitcoin. Mais les marchés ne réagissent pas seulement au titre. Ils réagissent à ce qui était déjà anticipé, à ce qui a changé, et à ce que les investisseurs pensent venir ensuite.
C’est pourquoi surveiller le BTC juste après une décision de banque centrale peut parfois être trompeur.
La grande question, c’est ce qui se passe au cours des semaines suivantes.
Si la liquidité reste serrée, le Bitcoin doit faire plus d’efforts pour attirer du capital frais.
Et il y a déjà des signes que la nouvelle demande ne bouge pas aussi agressivement qu’elle l’avait fait dans les phases plus fortes du cycle.
Glassnode a récemment mis en évidence un ralentissement des entrées de capitaux après 27 jours consécutifs de mouvement positif. Les flux des ETF et les achats des entreprises ont aussi montré des signes de refroidissement.
Cela ne veut pas dire que le Bitcoin est en panne.
Cela signifie que le marché a moins de carburant frais que l’action des prix pourrait vous faire croire.
En même temps, il y a un autre aspect du problème que je trouve bien plus intéressant.
Une énorme quantité de Bitcoin existant ne bouge tout simplement pas.
Des données récentes on-chain montrent qu’environ 63 % de l’offre de Bitcoin était restée intacte pendant au moins un an.
Réfléchissez-y une seconde.
Ce ne sont pas des gens qui trade toutes les cinq minutes.
Ce sont des détenteurs qui ont vu le Bitcoin traverser des crashs, des rallyes, des batailles réglementaires, des pannes d’exchange et même des titres vraiment ridicules — et beaucoup d’entre eux sont encore assis sur leurs pièces.
Cela ne garantit rien sur le prochain mouvement.
Mais cela change la perception de l’offre.
Si une grande partie des détenteurs n’est pas intéressée à vendre aux prix actuels, alors une hausse soudaine de la demande dispose de moins de pièces immédiatement disponibles pour entrer en compétition.
C’est là que le Bitcoin peut devenir explosif.
Mais il y a un piège.
Tous les détenteurs n’ont pas le même prix de revient.
Les acheteurs récents sont bien plus proches du prix d’aujourd’hui que les personnes qui ont accumulé du BTC il y a des années. Les données de prix réalisés actuelles placent le coût moyen des détenteurs plus récents autour de 71 000 $, tandis que le prix réalisé des détenteurs de long terme est plus proche de 49 000 $.
Cette différence compte psychologiquement.
Imaginez acheter du Bitcoin autour de 72 000 $.
Vous le voyez chuter.
Puis il revient.
Quand le BTC atteint 75 000 $ ou 76 000 $, vous ne penserez peut-être pas : « Le Bitcoin monte plus haut. »
Vous pensez peut-être : « Enfin, je peux récupérer mon argent. »
C’est ainsi que se crée une pression vendeuse « en hauteur » (surplomb).
Le niveau de résistance de quelqu’un d’autre peut tout simplement être le point d’équilibre de quelqu’un.
C’est pourquoi le Bitcoin peut passer des jours à évoluer latéralement même quand tout le monde sur les réseaux sociaux crie à propos d’une cassure.
Derrière ces ordres, il y a de vraies personnes.
Et puis il y a ces 80 000 $.
Il n’y a rien de magique dans le chiffre. Le code du Bitcoin ne se soucie pas des nombres ronds.
Les traders, oui.
80 000 $ est devenu une référence psychologique, parce que le BTC y a passé assez de temps pour que les gens se souviennent du niveau.
Si le Bitcoin y revient, l’important ne sera pas seulement de savoir si le prix touche 80 000 $.
La partie intéressante sera ce qui se passe après le contact.
La vente immédiate semble-t-elle s’imposer ?
Les acheteurs l’absorbent-ils ?
Les flux des ETF se renforcent-ils ?
La demande au comptant augmente-t-elle ?
Le Bitcoin passe-t-il du temps au-dessus du niveau au lieu de redescendre immédiatement en dessous ?
Ces détails comptent bien plus qu’une capture d’écran montrant une énorme bougie verte.
Et une autre histoire se développe discrètement autour du Bitcoin, sans recevoir presque assez d’attention.
L’exploitation minière.
Le halving de 2024 a réduit la subvention de bloc de 6,25 BTC à 3,125 BTC. Cela signifie que les mineurs reçoivent moins de bitcoins nouvellement créés pour faire, en substance, le même travail fondamental.
En même temps, les coûts d’électricité et d’infrastructures n’ont pas disparu.
Désormais, les mineurs ont un autre problème : l’intelligence artificielle.
Certaines entreprises minières regardent leur infrastructure électrique et se posent une question très concrète : l’exploitation minière de Bitcoin est-elle encore la meilleure utilisation de cette électricité, ou l’IA et l’informatique haute performance peuvent-elles générer de meilleurs rendements ?
Ce n’est pas un argument philosophique.
C’est un facteur économique.
L’électricité va là où l’économie fait sens.
Si certains mineurs ferment parce qu’ils ne peuvent pas rivaliser, le Bitcoin ne tombe pas automatiquement. Le réseau s’ajuste. Les opérateurs plus efficaces peuvent prendre une part plus importante de l’activité minière restante.
Mais l’industrie minière pourrait être très différente de ce que les gens imaginaient il y a quelques années.
Et c’est une des raisons pour lesquelles je ne pense pas que le Bitcoin puisse être compris en regardant le seul graphique BTC/USD.
L’actif est devenu trop connecté à tout le reste.
Une décision de la Fed peut l’influencer.
La création et le rachat des parts d’ETF peuvent l’influencer.
Les rendements des bons du Trésor peuvent l’influencer.
Les prix du pétrole peuvent influencer l’appétit pour le risque des investisseurs.
L’IA peut influencer l’économie de l’exploitation minière.
La réglementation peut changer le comportement institutionnel.
Et un détenteur de long terme qui décide de ne pas vendre peut influencer l’offre disponible.
C’est un nombre ridicule de variables pour quelque chose que les gens décrivent encore tranquillement comme « juste de la crypto ».
Le Bitcoin a grandi.
Cela ne veut pas dire que cela est devenu prévisible.
Au contraire, il est devenu plus difficile de prédire, car il y a maintenant davantage de participants avec des raisons complètement différentes de le détenir.
Un trader de détail peut regarder la dynamique (momentum).
Une institution peut regarder l’allocation de portefeuille.
Un mineur peut regarder le coût de l’électricité.
Un détenteur de long terme ne se soucie peut-être pas du tout du prix d’aujourd’hui.
Ils interagissent tous avec le même marché.
Donc, quand quelqu’un demande si le BTC est haussier ou baissier, je pense qu’il pose la mauvaise question.
La question la plus utile, c’est ce que le marché fait réellement.
Les détenteurs de long terme vendent ou restent-ils assis ?
Les flux des ETF reviennent-ils de façon régulière ?
Du capital frais entre-t-il dans le réseau ?
Les acheteurs récents défendent-ils leur prix de revient ?
La liquidité s’améliore-t-elle ou se resserre-t-elle ?
Le BTC peut-il absorber des ventes autour de 80 000 $ ?
Ces questions nous en disent bien plus qu’une autre prédiction jetée sur les réseaux sociaux.
Pour l’instant, le Bitcoin se trouve dans un terrain intéressant, entre deux eaux.
La structure de l’offre de long terme reste relativement serrée.
L’infrastructure institutionnelle est bien plus grande qu’il y a quelques années.
Mais une nouvelle demande n’avance pas avec la même force, et le contexte macroéconomique continue de peser sur les actifs à risque.
C’est pourquoi le prix actuel du BTC ressemble moins à une célébration qu’à une négociation.
Les acheteurs essaient de prouver que la reprise récente a du fondement.
Les vendeurs attendent de voir si le marché peut réellement pousser plus haut.
Les détenteurs de long terme restent largement les bras croisés.
Les institutions ajustent leur exposition en fonction d’une image financière bien plus vaste.
Et tout le monde regarde le même graphique, mais en voyant quelque chose d’entièrement différent.
C’est ça, le Bitcoin.
Le prochain mouvement significatif ne sera pas créé par un titre disant « BTC vers la Lune ».
Cela viendra d’un déséquilibre.
Une demande plus agressive que l’offre disponible.
Ou bien y a-t-il plus de ventes que ce que les acheteurs sont prêts à absorber ?
Tant que ce déséquilibre ne devient pas évident, le marché va continuer à avancer lentement, à tester, à rejeter, à reprendre — et à frustrer les gens qui veulent désespérément une réponse simple.
Et honnêtement, c’est ce qui rend la configuration actuelle intéressante à surveiller.
Le Bitcoin n’a pas besoin d’avoir l’air parfait avant de bouger.
Il faut juste assez de personnes pour changer d’avis en même temps.
Pour l’instant, le marché décide encore s’il veut faire cela.