


Les investisseurs en crypto ont accès à plus de données que jamais. L’activité on-chain, les flux des bourses, le positionnement sur les dérivés, les marchés au comptant, les carnets d’ordres et les fondamentaux du réseau peuvent chacun révéler une partie différente du marché.
Cette ampleur fait partie des plus grandes forces de Glassnode. Elle peut aussi rendre la première question difficile : Par où commencer ?
Lorsqu’un catalogue contient des milliers de métriques, trouver le petit ensemble qui compte pour une décision d’investissement donnée peut devenir, à lui seul, un projet de recherche. Des équipes quantitatives expérimentées peuvent créer des pipelines pour tester des combinaisons, des transformations et des seuils. Pour de nombreux investisseurs, cependant, passer d’un graphique dans Studio à une règle de décision systématique exige encore trop de temps, de code et de connaissances spécialisées.
Nous avons construit Glassnode Alpha Lab pour combler cet écart.
ESSAYEZ GLASSNODE ALPHA LAB
Alpha Lab est une plateforme de recherche quantitative qui recherche, dans les données d’Glassnode, des heuristiques de trading simples et lisibles par l’humain. Dites à l’application ce que vous voulez identifier, choisissez les données de marché que vous souhaitez étudier, puis le moteur de recherche teste quelles combinaisons ont été les plus utiles historiquement.
L’objectif est simple : transformer un vaste univers de métriques en un ensemble ciblé d’idées qu’un investisseur peut comprendre, contester et intégrer à son propre processus de recherche.
Commencez par la question d’investissement
Quels indicateurs Glassnode ont historiquement aidé à identifier de bonnes opportunités d’achat en Bitcoin ?
À partir de là, l’utilisateur choisit les métriques que la plateforme doit explorer, de la donnée on-chain et spot jusqu’aux futures, options et signaux du carnet d’ordres, et décide sur quoi la recherche doit prioriser. Cela peut être des rendements ajustés du risque plus élevés, mesurés via le ratio de Sharpe, ou une performance absolue plus forte.
La question détermine l’actif et l’objectif ; l’étiquetage définit la vérité. Chaque jour dans l’historique disponible est marqué comme une bonne opportunité d’achat ou non, en fonction de ce que le marché a réellement fait ensuite. Chaque métrique sélectionnée est ensuite dépliée en de nombreuses versions transformées d’elle-même, et la tâche devient statistique et simple : lesquelles de ces lectures étaient présentes les jours « bons » et absentes le reste du temps ?
Les arbres de décision sont conçus pour répondre exactement à cela : chaque branche est un seuil qui sépare les bons jours du reste. Des centaines d’arbres sont construits ensemble, avec un optimiseur qui ajuste en continu la manière dont ils sont formés. Chaque tentative est notée comme le ferait un trader : en fonction de la performance qu’aurait eu la stratégie résultante.
Le moteur extrait ensuite les résultats les plus solides sous forme d’heuristiques plutôt que de renvoyer une prédiction boîte noire. Comme chaque arbre est volontairement peu profond, chaque chemin qui se termine par un « oui » est déjà une règle concise : une ou deux conditions sur des métriques décrivant une zone où les bons jours se sont regroupés. Chaque zone est ensuite jugée selon la fréquence à laquelle elle a eu raison et selon l’importance de l’historique sur lequel elle repose.
Un résultat peut prendre la forme de :
« Lorsque cette métrique transformée est en dessous de X, et que cette autre métrique transformée est au-dessus de Y, alors c’est la zone idéale pour améliorer le rendement ajusté du risque sur le BTC »
Chaque règle est accompagnée des preuves nécessaires pour l’évaluer, notamment le rendement historique, le ratio de Sharpe, le drawdown maximal, le taux de réussite, la fréquence de trading et une courbe de capitaux propres. Les utilisateurs peuvent comparer la règle avec l’actif sous-jacent, examiner différents horizons temporels et voir si ses conditions s’activent sur les données les plus récentes disponibles. Cela permet de faire ressortir des relations prometteuses tout en gardant la logique sous-jacente visible.
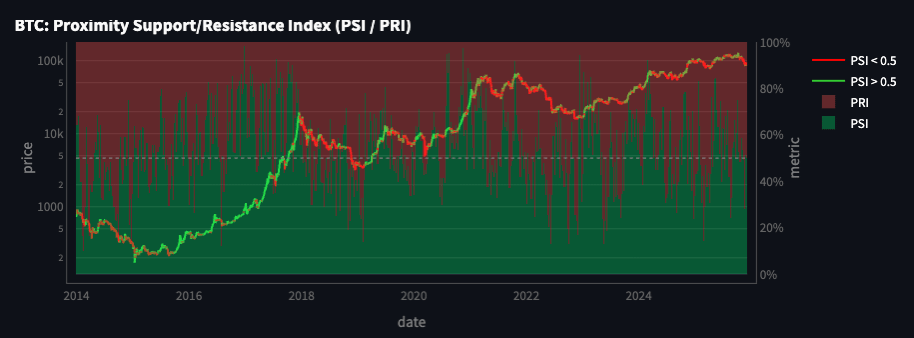 Trois façons de faire de la recherche
Différents investisseurs veulent différents niveaux de contrôle. Le produit propose trois façons d’accéder au même moteur de recherche.
Mode simple : passer d’une question à des heuristiques classées
Le mode simple est conçu pour la rapidité et l’accessibilité. Choisissez un actif, indiquez si vous voulez étudier des opportunités d’achat ou de vente à découvert, sélectionnez les métriques à analyser et définissez l’effort de recherche. Alpha Lab exécute le workflow ci-dessus en arrière-plan et renvoie les règles les plus prometteuses sous forme de cartes de signal lisibles — visibles comme paires de métriques ou décomposées en règles à une seule métrique — et filtrables selon les préférences de l’investisseur, par exemple le drawdown, le rendement ajusté du risque, le taux de réussite ou une période d’évaluation donnée.
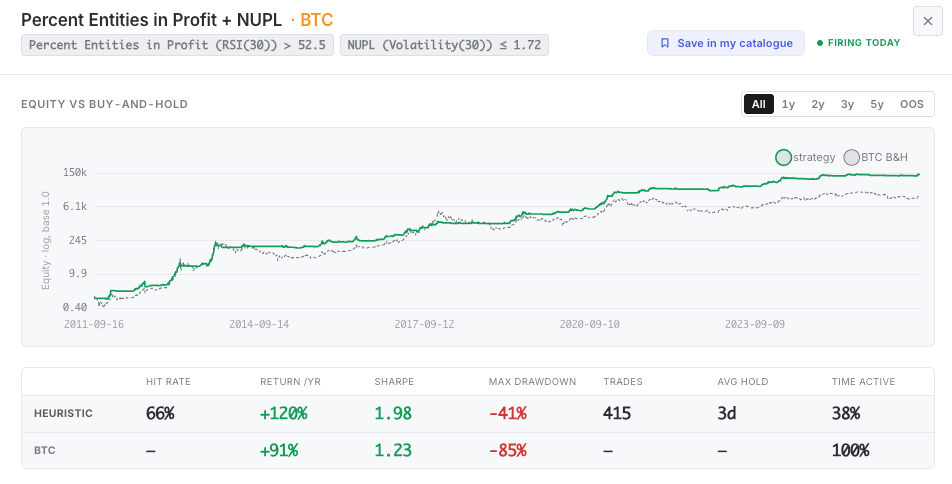
Le workflow est itératif par conception. Les utilisateurs peuvent affiner l’ensemble des métriques, relancer la recherche et comparer les nouveaux résultats avec les tentatives précédentes. Cela transforme un écran ponctuel en une boucle structurée de découverte : formuler une hypothèse, la tester, apprendre du résultat et réduire la recherche.
Mode avancé : inspecter chaque étape
Le mode avancé expose toutes les étapes derrière la recherche. Les utilisateurs peuvent contrôler l’espace des variables en sélectionnant à la fois les métriques sources et les transformations appliquées, y compris les z-scores, le RSI, les moyennes mobiles, la volatilité et des variables fondées sur des percentiles. Les fenêtres de transformation peuvent être ajustées pour tester comment la même métrique sous-jacente se comporte sur différents horizons.
Ils peuvent aussi définir ce que le modèle doit apprendre. L’application de recherche inclut un étiquetage par défaut pour les opportunités longues et courtes, mais les utilisateurs peuvent dessiner des zones personnalisées directement sur l’historique des prix.
Cela ouvre la porte à des questions plus spécifiques :
Quelles métriques caractérisent historiquement les plus bas locaux ?
Qu’est-ce qui a tendance à apparaître près des sommets de marché ?
Quels éléments sont associés à un régime de volatilité ou à un mouvement parabolique ?
Une fois la recherche terminée, le mode avancé montre le chemin allant du modèle à la règle. Les utilisateurs peuvent comparer des modèles d’apprentissage automatique, inspecter l’influence des variables, revoir le tableau complet de l’heuristique et analyser en détail des règles individuelles.
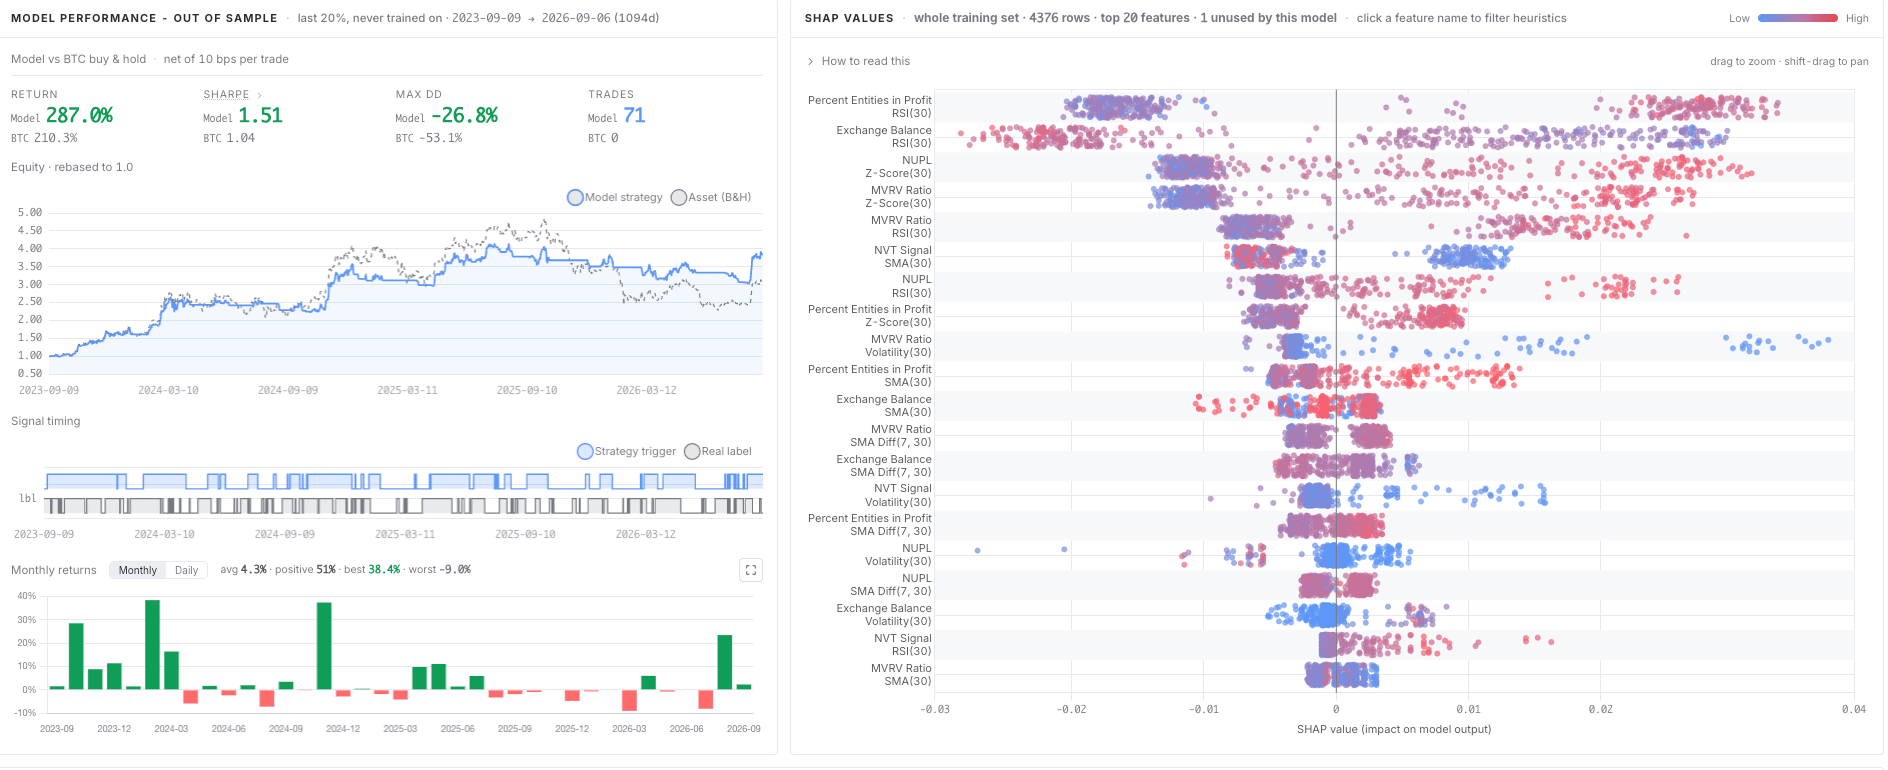
La plateforme prend aussi en charge le stress-test des heuristiques. Si un résultat ne fonctionne qu’à un seuil exact ou une fenêtre de recul précise, c’est un signal d’alerte. Une relation plus crédible devrait rester raisonnablement stable lorsque des paramètres proches changent.
Alpha Lab rend cette sensibilité visible, aidant les chercheurs à distinguer un schéma potentiellement durable d’un accident historique finement calibré.
Mode agents : Mettre l’Autoresearch au travail
Certaines questions de recherche se traitent mieux comme une boucle que comme une requête unique.
Grâce au serveur MCP d’Alpha Lab, des agents IA compatibles peuvent accéder au même catalogue de métriques et au même moteur d’optimisation que l’interface humaine.
Un investisseur peut confier à un agent un objectif de recherche, par exemple explorer des groupes de métriques jusqu’à ce qu’il trouve une règle qui améliore la performance ajustée du risque par rapport à un benchmark, puis le laisser exécuter, évaluer et affiner des recherches successives.
C’est un cas d’usage naturel pour la recherche agentique. L’objectif peut être défini, le résultat peut être mesuré, et chaque candidat peut être évalué selon un cadre d’évaluation cohérent.
L’agent gère la répétition ; l’investisseur conserve le contrôle de la question, des hypothèses et du jugement final. Les résultats les plus solides peuvent ensuite être renvoyés à l’interface visuelle pour un examen plus approfondi ou sauvegardés dans un catalogue de travail.
De la découverte à un catalogue vivant
Le Catalogue d’Alpha Lab contient des stratégies déjà identifiées et enregistrées par l’équipe d’Glassnode. Les utilisateurs peuvent parcourir par actif, direction et profil de risque ou de performance, puis étudier comment une règle a évolué sur l’ensemble de son historique, la période hors échantillon et la fenêtre en direct après sa mise au catalogue.
Les investisseurs peuvent aussi enregistrer les résultats pertinents dans My Catalogue, créant ainsi un univers de recherche ciblé pour leur propre équipe.
Avec le temps, cet ensemble fonctionnel devient plus qu’une liste de backtests. La plateforme peut faire remonter des règles dont le comportement récent s’est affaibli, signaler des stratégies qui se chevauchent et aider à identifier les lacunes en termes de couverture. Elle bénéficie aussi d’un effet Lindy : plus une stratégie continue de performer dans un environnement de trading en direct, sur des données qu’elle n’avait jamais vues auparavant, plus la confiance que son comportement est robuste plutôt que le produit d’un surapprentissage est grande.
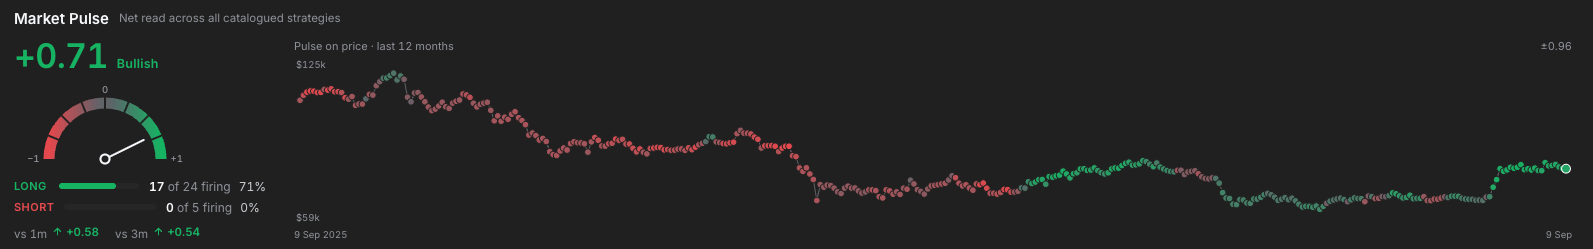
Le Market Pulse fournit une autre vue de la même base de recherche. Il agrège quelles règles longues et courtes cataloguées sont actuellement actives, offrant une lecture compacte de l’orientation du corpus de preuves sélectionné — tout en conservant la possibilité d’inspecter les règles individuelles derrière cette vue.
Ensemble, ces fonctionnalités relient la découverte à la surveillance continue. La question passe de « Est-ce que cela a fonctionné historiquement ? » à « Est-ce que cela se comporte encore comme prévu ? »
Un processus de recherche fondé sur une méthodologie solide
Alpha Lab d’Glassnode suit des pratiques robustes de recherche quantitative conçues pour réduire le surapprentissage et vérifier si un résultat se généralise au-delà des données utilisées pour le découvrir. La méthodologie s’appuie sur des workflows de recherche propriétaires développés chez Glassnode pour le Bitcoin Sharpe Signal, informés par plus de trois ans de suivi en conditions réelles.
La recherche est exécutée via une forêt aléatoire sur un budget fixe d’essais. La profondeur des arbres reste limitée à deux, ce qui réduit la complexité et maintient chaque règle lisible comme deux conditions.
Les validations se déroulent en trois étapes. La validation walk-forward entraîne des modèles sur des données plus anciennes et les évalue sur des périodes ultérieures, en préservant l’ordre chronologique du marché.
Une réserve de validation hors échantillon met de côté les 20 % les plus récents de l’historique, exclus de la recherche et utilisés uniquement pour l’évaluation indépendante. Une fois qu’une règle est cataloguée, l’évaluation en direct la suit sur de nouvelles données qui n’auraient pas pu influencer sa sélection.
La performance rapportée est nette : le rendement et le ratio de Sharpe incluent tous deux des hypothèses de slippage.
Ensemble, des modèles relativement simples, l’analyse walk-forward, les tests hors échantillon, les contrôles de sensibilité aux paramètres et la surveillance en direct aident à distinguer des relations potentiellement stables de résultats historiques surappris. Ils ne garantissent pas la performance future, mais ils fournissent une base plus rigoureuse pour évaluer chaque heuristique.
Pour qui est Alpha Lab
Alpha Lab a été conçu pour les investisseurs qui pensent que les données d’Glassnode peuvent renforcer leur processus, mais qui veulent un chemin plus rapide de l’exploration aux preuves.
Pour les investisseurs discrétionnaires, le produit peut révéler quelles métriques et quels seuils méritent l’attention avant une décision de marché.
Pour les chercheurs quantitatifs, cela fournit un environnement configurable pour la découverte de variables, la comparaison de modèles et les tests de robustesse.
Pour les équipes qui expérimentent des agents IA, la plateforme offre une boucle d’auto-recherche mesurable, basée sur les mêmes données et le même cadre d’évaluation que l’interface destinée aux humains.
Les modes sont différents, mais le but est le même : rendre les données d’Glassnode plus faciles à transformer en une recherche ciblée, transparente et exploitable.
Rejoindre la bêta
Glassnode Alpha Lab est actuellement disponible en bêta pour un groupe limité de clients. Nous cherchons des équipes de recherche et des investisseurs qui souhaitent tester le produit sur des workflows réels et contribuer à façonner la suite.
Si vous souhaitez un accès anticipé, parlez à votre représentant Glassnode ou contactez l’équipe pour rejoindre la bêta.
Alpha Lab est un produit de recherche. Ses sorties reposent sur des données historiques et ne constituent pas un conseil en investissement ni une garantie de performance future.