

La hausse des taux est désormais actée, mais le marché a connu une évolution paradoxale : les cours ont progressé au lieu de baisser malgré cette mauvaise nouvelle. Beaucoup se sont exclamés : « Le marché est devenu fou ! » Pourtant, derrière cette réaction se cache une logique fondamentale que la plupart des gens ont négligée : une fois les mauvaises nouvelles entièrement intégrées, elles deviennent une véritable bonne nouvelle.
I. Le mécanisme d’« intégration anticipée dans les cours »
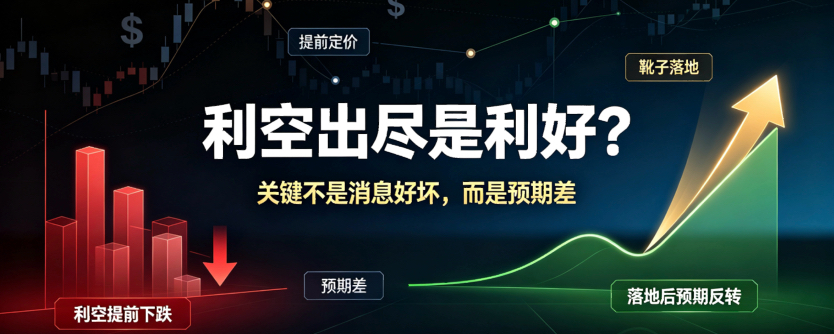
C’est comme lorsqu’on annonce de fortes pluies dans les prévisions météo : vous prenez votre parapluie à l’avance. De même, le marché réagit par anticipation aux mauvaises nouvelles déjà connues. Tout le monde savait que la Fed allait relever ses taux ; les investisseurs avisés avaient déjà vendu leurs actifs, et les cours avaient déjà chuté avant même que la hausse des taux ne soit effective. C’est ce qu’on appelle le « price in » (l’intégration anticipée dans les cours).
Les effets néfastes se font sentir avant même que la nouvelle ne soit annoncée. Lorsqu’elle est officiellement publiée, elle n’est alors plus une « mauvaise nouvelle toute fraîche » : ceux qui voulaient vendre l’ont déjà fait, et le marché a naturellement de quoi rebondir.
II. La validation historique de 1997
En 1997, avant la hausse des taux de la Réserve fédérale, le marché avait déjà intégré cette anticipation avant la réunion du FOMC, et les cours avaient commencé à baisser. Une fois la hausse annoncée, les rendements des bons du Trésor américain ont rapidement atteint un sommet avant de reculer, et les actions américaines ont récupéré en une semaine environ leurs pertes précédentes, les valeurs technologiques en tête.
Ce n’est pas une théorie : c’est une dynamique de marché qui s’est réellement produite.
III. Les conditions pour que les mauvaises nouvelles soient toutes annoncées
Beaucoup prennent l’adage « les mauvaises nouvelles, une fois toutes annoncées, deviennent une bonne nouvelle » pour une formule universelle, en oubliant qu’il repose sur trois conditions, toutes indispensables :
1. Les mauvaises nouvelles sont déjà intégrées dans les cours : le marché a pleinement anticipé les nouvelles négatives, sans mauvaise surprise supplémentaire. Par exemple, si une hausse de 25 points de base est attendue, mais que le taux augmente finalement de 50 points, la décision est plus sévère que prévu. La baisse précédente n’aura pas été suffisante, et le marché continuera de reculer.
2. Aucune nouvelle négative en cascade à venir : si d’autres mauvaises nouvelles, comme des hausses de taux successives, sont encore attendues, chaque annonce ne fera que faire tomber « la moitié de la botte », et le marché restera sous pression.
3. Des fondamentaux solides : l’économie doit être suffisamment robuste pour supporter la contraction de la liquidité provoquée par la hausse des taux.
Ce n’est que lorsque ces trois conditions sont réunies que l’adage « les mauvaises nouvelles sont déjà intégrées dans les cours » peut se transformer en bonne nouvelle.
IV. L’essentiel, c’est l’écart par rapport aux attentes
Ce qui intéresse vraiment le marché, ce n’est pas le caractère positif ou négatif de l’information en soi, mais l’écart entre la réalité et les attentes. Si la réalité est meilleure que prévu, même une mauvaise nouvelle peut devenir une bonne nouvelle ; si elle est pire que prévu, même une bonne nouvelle peut devenir une mauvaise nouvelle.
Par exemple, en septembre 2026, la probabilité estimée par le marché d’une hausse de 25 points de base par la Réserve fédérale était de 87,3 %, soit près de 90 %. La hausse elle-même était conforme aux attentes, mais le signal hawkish de la Fed, évoquant des taux « plus élevés plus longtemps », les a dépassées, faisant passer les actions américaines de la hausse à la baisse.
V. Ne prenez pas les vieux dictons pour des formules universelles
Le mécanisme selon lequel « les mauvaises nouvelles, une fois toutes annoncées, deviennent une bonne nouvelle » est pertinent, mais il ne faut pas en faire une formule universelle. Il faut comprendre ce que le marché anticipe, dans quel sens la réalité s’écarte des attentes, si toutes les mauvaises nouvelles ont vraiment été annoncées et si les fondamentaux sont suffisamment solides.
Le marché a toujours raison ; ce qui est erroné, c’est notre compréhension du marché.