


Cette semaine, les marchés financiers mondiaux font face à une rare « réaction en chaîne des banques centrales ».
La Réserve fédérale vient de relever ses taux d’intérêt de 25 points de base, portant la fourchette cible des fonds fédéraux à 3,75 %–4,00 %. L’attention se tourne désormais immédiatement vers la Banque du Japon. La BOJ tiendra sa réunion de politique monétaire du 17 au 18 septembre, et le marché s’attend largement à ce qu’elle relève son taux directeur de 1,00 % à 1,25 %, atteignant ainsi le plus haut niveau depuis environ 31 ans.
Voici la grande question : si la hausse des taux de la Fed est déjà assez douloureuse pour le BTC, pourquoi une hausse des taux de la BOJ pourrait-elle présenter un risque encore plus élevé ?
La réponse pourrait se trouver dans un terme que beaucoup d’investisseurs crypto ne connaissent pas — le Carry Trade du yen japonais.
1. Les hausses de taux de la Fed visent la « liquidité en dollars »
La logique derrière une hausse de taux de la Fed est relativement simple :
Taux d’intérêt plus élevés → rendements plus élevés sur les actifs libellés en dollars → la trésorerie et les bons du Trésor deviennent plus attractifs → les valorisations des actifs à risque comme les actions et le BTC subissent une pression.
De plus, le marché a déjà largement intégré cette hausse de taux de la Fed. Ce qui compte vraiment maintenant, c’est l’orientation prospective (forward guidance) signalée par le nouveau président de la Fed, Waller.
Si le marché interprète cette hausse comme une simple forme de « normalisation de la politique » avec une marge limitée pour de nouvelles augmentations, l’impact négatif pourrait se transformer en scénario classique « acheter la rumeur, vendre la nouvelle ».
Mais si les marchés concluent que la Fed pourrait continuer à relever ses taux, le dollar et les rendements des Treasuries pourraient monter davantage, ce qui mettrait nettement plus de pression sur le BTC.
La situation est en outre compliquée par la persistance de l’incertitude autour des prix du pétrole, des risques géopolitiques et de l’inflation, tandis que l’environnement global de politique monétaire dans les principales banques centrales demeure relativement contraint.
2. Le vrai danger d’une hausse de taux de la BOJ : elle pourrait affecter les « tuyaux » qui transportent le capital mondial
Pendant des décennies, le Japon a maintenu des taux d’intérêt extrêmement bas. Cela a encouragé les investisseurs mondiaux à construire un trade classique :
Emprunter du yen bon marché → les convertir en dollars et autres devises → investir dans des actions américaines, des Treasuries, de l’or, du BTC et d’autres actifs offrant des rendements plus élevés.
On appelle cela le Carry Trade du yen japonais.
Vous pouvez considérer le yen comme une forme de « carburant peu coûteux » pour les marchés financiers mondiaux.
Désormais, alors que la BOJ commence à relever ses taux, le mécanisme de transmission change :
Coûts de financement en yens plus élevés → yen plus fort → rendements plus faibles du Carry Trade → les investisseurs dénouent leurs positions → les actifs à risque outre-mer sont vendus → les flux de capitaux reviennent vers le Japon.
C’est fondamentalement différent du simple fait de dire « la BOJ a relevé ses taux de 25 points de base ».
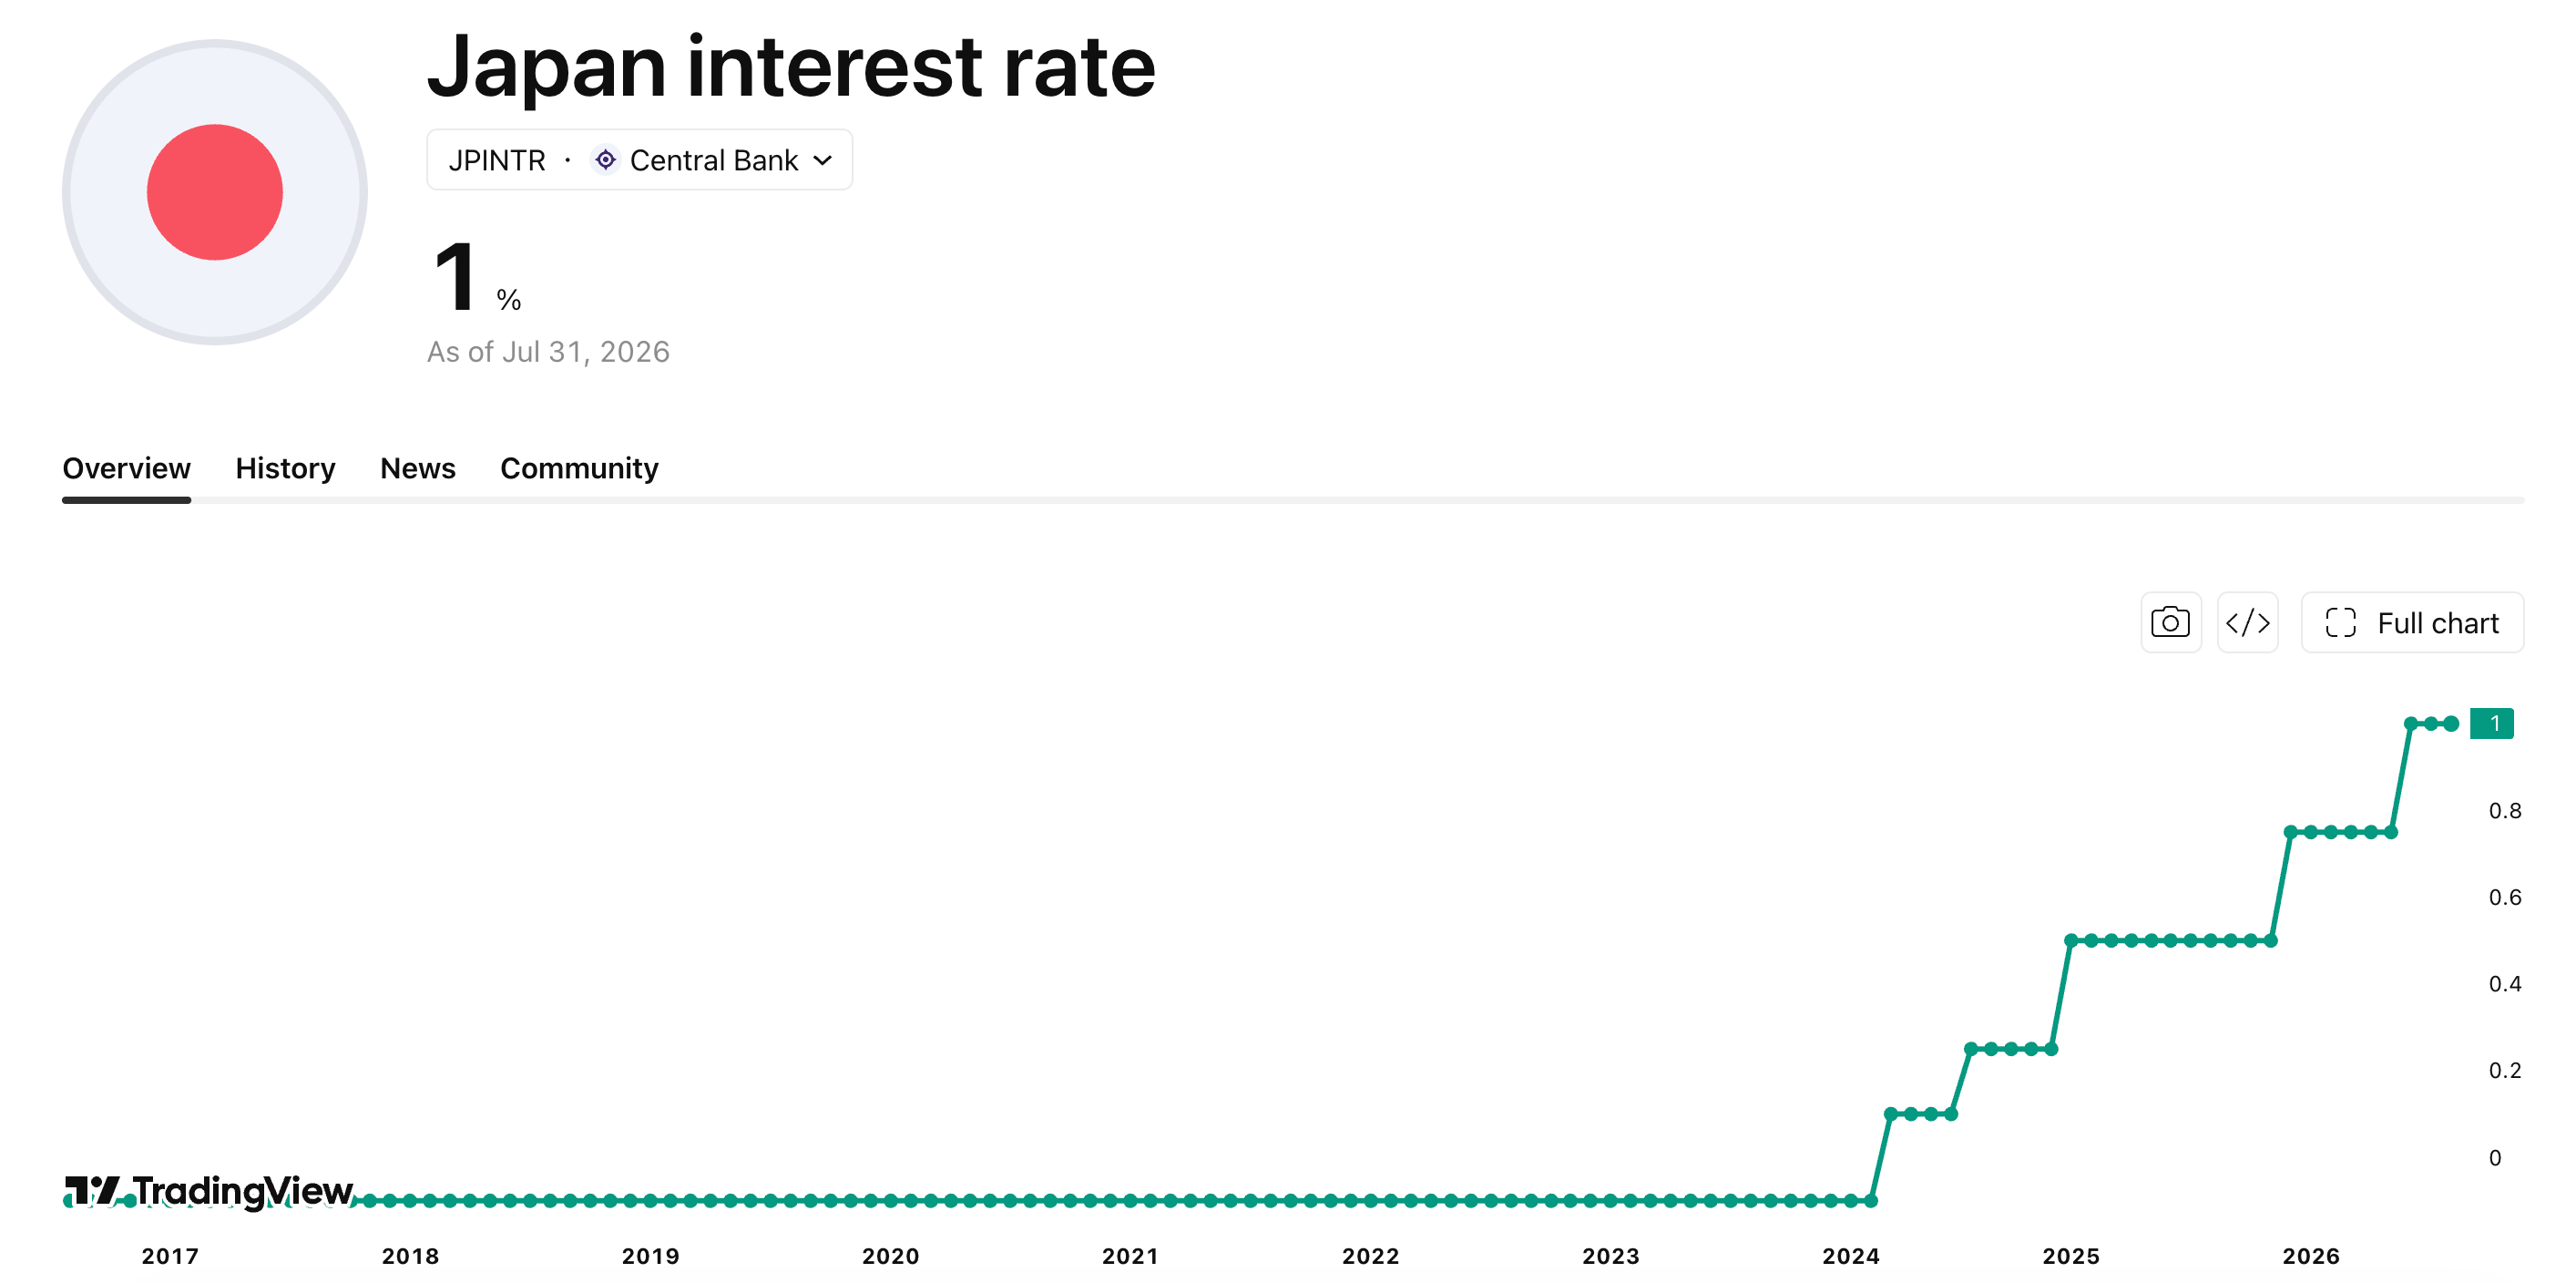
Taux d’intérêt du Japon sur la dernière décennie (Source : TradingView)
Le yen s’est récemment fortement apprécié. Début septembre, il a progressé d’environ 4,5% en une seule semaine, et le marché avait déjà commencé à observer des signaux précoces d’un dénouement du Carry Trade. Reuters, citant des analystes, a rapporté qu’à la date de mars de cette année, l’ampleur des emprunts transfrontaliers liés au yen avait atteint environ 360 000 milliards de yens, le plus haut niveau des 30 dernières années.
Autrement dit, le vrai danger posé par la BOJ n’est pas simplement « relever les taux », mais la possibilité de déclencher une réévaluation du capital mondial fortement emprunté.
3. Pourquoi cela vaut-il particulièrement la peine d’être surveillé cette fois-ci ?
Parce que l’environnement macroéconomique mondial en 2026 est déjà difficile.
Les États-Unis viennent d’augmenter leurs taux d’intérêt.
Le Japon se prépare à relever ses taux.
La Banque centrale européenne a aussi évolué vers une posture plus « hawkish ».
Dans le même temps, les tensions géopolitiques au Moyen-Orient ont maintenu les prix du pétrole à un niveau élevé, tandis que des coûts énergétiques plus élevés ajoutent une pression supplémentaire sur l’inflation mondiale.
Cela signifie que le capital mondial pourrait simultanément faire face à :
Des coûts de financement en dollars plus élevés + des coûts de financement en yens plus élevés.
Si la Fed relève les taux seule, l’impact principal est une réévaluation des actifs libellés en dollars. Mais si le Japon relève aussi ses taux et pousse le yen à la hausse, cela pourrait déclencher une réaction en chaîne plus large :
Dénouement du Carry Trade → désendettement des actifs à risque mondiaux → baisse du BTC → pertes accélérées sur les altcoins.
Un épisode similaire de forte volatilité des marchés mondiaux s’est produit après que la BOJ a relevé ses taux en août 2024. C’est pourquoi le marché s’inquiète aujourd’hui d’une « répétition de l’histoire ».
Cependant, par rapport à 2024, le marché sait déjà que le Japon pourrait relever ses taux cette fois. Par conséquent, l’ampleur d’une vague de liquidation sévère dépendra au final de l’écart entre les décisions de politique réelles et les attentes du marché.
4. Que fera le plus probablement la BOJ le 18 septembre ?
L’attente dominante du marché est une hausse de taux de 25 points de base, portant le taux directeur de 1,00% à 1,25%.
Par rapport à un mouvement agressif de 50 points de base, 25 points de base seraient davantage cohérents avec les attentes actuelles du marché. Reuters avait auparavant indiqué qu’il n’y avait pas de signe clair d’un soutien interne solide à la BOJ pour livrer soudainement une hausse de 50 points de base lors de cette réunion.
Ainsi, les 1,25% eux-mêmes ne devraient pas être particulièrement inquiétants.
Ce qui compte vraiment, c’est ce que Kazuo Ueda dit après la réunion.
S’il dit quelque chose du genre :
« Nous continuerons à suivre les données économiques et d’inflation. »
le marché pourrait interpréter la décision comme un cas de « mauvaises nouvelles déjà intégrées dans les prix ».
Mais s’il envoie un signal clairement « hawkish » qui :
« Il reste de la marge pour d’autres hausses de taux. »
puis le marché ne traitera plus autour de 1,25%.
Au lieu de cela, il commencera à intégrer :
1,50% → 1,75% → voire plus.
C’est cela qui pourrait potentiellement déclencher un dénouement accéléré du Carry Trade sur le yen.
5. BTC à court terme : 75 000 $ est un niveau clé à surveiller
Le BTC est déjà passé d’environ 82 000 $ à la zone des 75 000–76 000 $.
Parallèlement, l’échec antérieur du Sénat américain à faire avancer le projet de loi CLARITY a ajouté une pression supplémentaire sur le marché crypto.
Le BTC fait donc face à trois sources de pression simultanées :
Déception face aux attentes liées à la réglementation crypto aux États-Unis
Une Fed « hawkish »
Une hausse de taux potentielle de la BOJ
Si la BOJ se contente d’appliquer une hausse standard de 25 points de base et que les commentaires d’Ueda sont relativement « dovish », le BTC pourrait suivre un schéma connu :
Baisse initiale → mauvaises nouvelles déjà intégrées dans les prix → rebond.
Mais si la BOJ devient nettement plus « hawkish » pendant que le yen s’apprécie rapidement, le BTC doit être surveillé de près pour :
Rupture sous 75 000 $ → autour de 72 000 $ → test potentiel de la zone des 70 000 $.
Il ne s’agit pas d’objectifs prédéterminés. Ce sont simplement les principales zones de prix que le marché devrait surveiller dans les conditions actuelles.
6. Moyen à long terme : le BTC ne devrait peut-être pas être baissier, mais les altcoins exigent plus de prudence
Si les prochains mois apportent une combinaison de :
Fin des hausses de taux de la Fed qui approche + prise en compte graduelle du resserrement de la BOJ + ralentissement de l’appréciation du yen + amélioration de la liquidité mondiale,
Le BTC pourrait potentiellement entrer dans une période de constitution d’une fourchette et de formation d’un point bas, voire reprendre une tendance à la hausse.
Une fois que le BTC se stabilise, les capitaux ont généralement tendance à tourner par étapes :
BTC → ETH → altcoins à grande capitalisation → altcoins à capitalisation moyenne/faible → pièces Meme.
À l’inverse, si le Japon entre dans un cycle de resserrement prolongé, le yen continue de s’apprécier, et le Carry Trade se poursuit dans sa contraction, la structure du marché pourrait évoluer dans la direction opposée :
BTC relativement résilient → plus forte pression sur l’ETH → faiblesse plus large sur les altcoins → risque le plus élevé concentré sur les altcoins à petite capitalisation et les pièces Meme.
La raison est simple :
Le BTC dispose de la liquidité la plus profonde et du plus haut niveau de participation institutionnelle.
Beaucoup d’altcoins, en revanche, dépendent fortement du sentiment, de l’effet de levier et du capital à court terme. Une fois que le marché entre en mode Risk-off, le capital peut quitter ces actifs beaucoup plus vite.
7. Ce qui compte vraiment n’est pas seulement le prix du BTC
Les investisseurs crypto ne devraient pas se concentrer uniquement sur le graphique en chandeliers. Il existe quatre indicateurs clés à surveiller de près.
D’abord : USD/JPY
Si l’USD/JPY baisse rapidement, cela signifie que le yen s’apprécie vite, ce qui pourrait indiquer que le Carry Trade se contracte.
Deuxième : le rendement des Treasuries américains à 10 ans
Si les rendements des Treasuries continuent de monter, le coût du capital pour les actifs à risque mondiaux augmente aussi.
Troisième : les flux de l’ETF Spot sur le BTC
Si le BTC baisse tandis que les ETF spot continuent d’enregistrer des entrées, cela indiquerait qu’il existe encore une demande relativement forte pour le BTC spot.
Quatrième : si le BTC peut maintenir des niveaux de soutien clés
Si les vents contraires macroéconomiques continuent de s’accumuler, mais que le BTC parvient à maintenir des niveaux de soutien clés, cela pourrait indiquer que le marché est en train de subir un processus de rotation des positions et de la liquidité.
À l’inverse, si le yen s’envole, les rendements des Treasuries augmentent, les flux d’ETF deviennent négatifs et le BTC passe sous des niveaux de soutien clés ; les investisseurs doivent donc être attentifs à la possibilité d’une extension du risque vers les altcoins.
Conclusion : la « vraie bombe » de la BOJ n’est pas 1,25%
Donc, le 18 septembre, la question la plus importante n’est pas simplement :
« La BOJ va-t-elle relever ses taux de 25 points de base ? »
La question la plus importante est :
« La BOJ dit-elle aux marchés mondiaux que l’ère du yen bon marché touche vraiment à sa fin ? »
Une hausse des taux de la Fed affecte principalement la liquidité en dollars.
Une hausse des taux de la BOJ, entre-temps, pourrait affecter le Carry Trade mondial.
C’est pourquoi, dans les circonstances actuelles, une hausse de taux de la BOJ apparemment modeste de 25 points de base pourrait théoriquement générer un impact sur le marché bien plus important que ce que le chiffre lui-même laisse penser.
Pour le BTC, le plus grand risque à court terme est une désactivation du levier à l’échelle mondiale déclenchée par l’appréciation du yen.
Pour les altcoins, le plus grand danger est une deuxième vague de ventes tirées par la liquidité après une baisse du BTC.
Par conséquent, après le 18 septembre, la question clé du marché ne devrait pas être « Quelle pièce va exploser ? »
Il devrait s’agir de quelque chose de plus fondamental :
Le yen va-t-il continuer à s’apprécier ?
Si le yen cesse de s’apprécier, le Carry Trade se stabilise, et la Fed s’approche progressivement de la fin de son cycle de resserrement, le BTC pourrait entrer dans une nouvelle fenêtre propice au rebond.
Mais si le yen continue de s’apprécier pendant que les taux d’intérêt mondiaux restent élevés, la période actuelle de consolidation du BTC n’est peut-être pas encore terminée.
Cette fois, l’actif que les investisseurs devront peut-être le plus surveiller ne sera peut-être pas le BTC lui-même, mais la Banque du Japon — et le yen japonais.