


Le paysage des crypto-dérivés a changé de forme. Sur les plateformes natives des crypto-actifs, les options sont passées d’un rôle secondaire à près de la moitié de l’intérêt ouvert notionnel, tandis que les futures avec échéance ont quasiment disparu. Dans notre rapport conjoint avec Bybit, nous avons analysé ce changement en trois étapes : l’ensemble du marché, les plateformes qui le composent et les conditions que cette nouvelle structure est en train de tarifer. Chaque graphique s’appuie sur les données dérivées et de marché de Glassnode sur les bourses que nous suivons.
Trois graphiques du rapport racontent cette histoire.
Le rapport complet est disponible librement en téléchargement au format PDF.
Télécharger le rapport PDF Le carnet des options a progressé sur deux cycles complets
Sept ans, deux cycles complets, et la montée n’a à peine marqué de pause pendant le marché baissier.
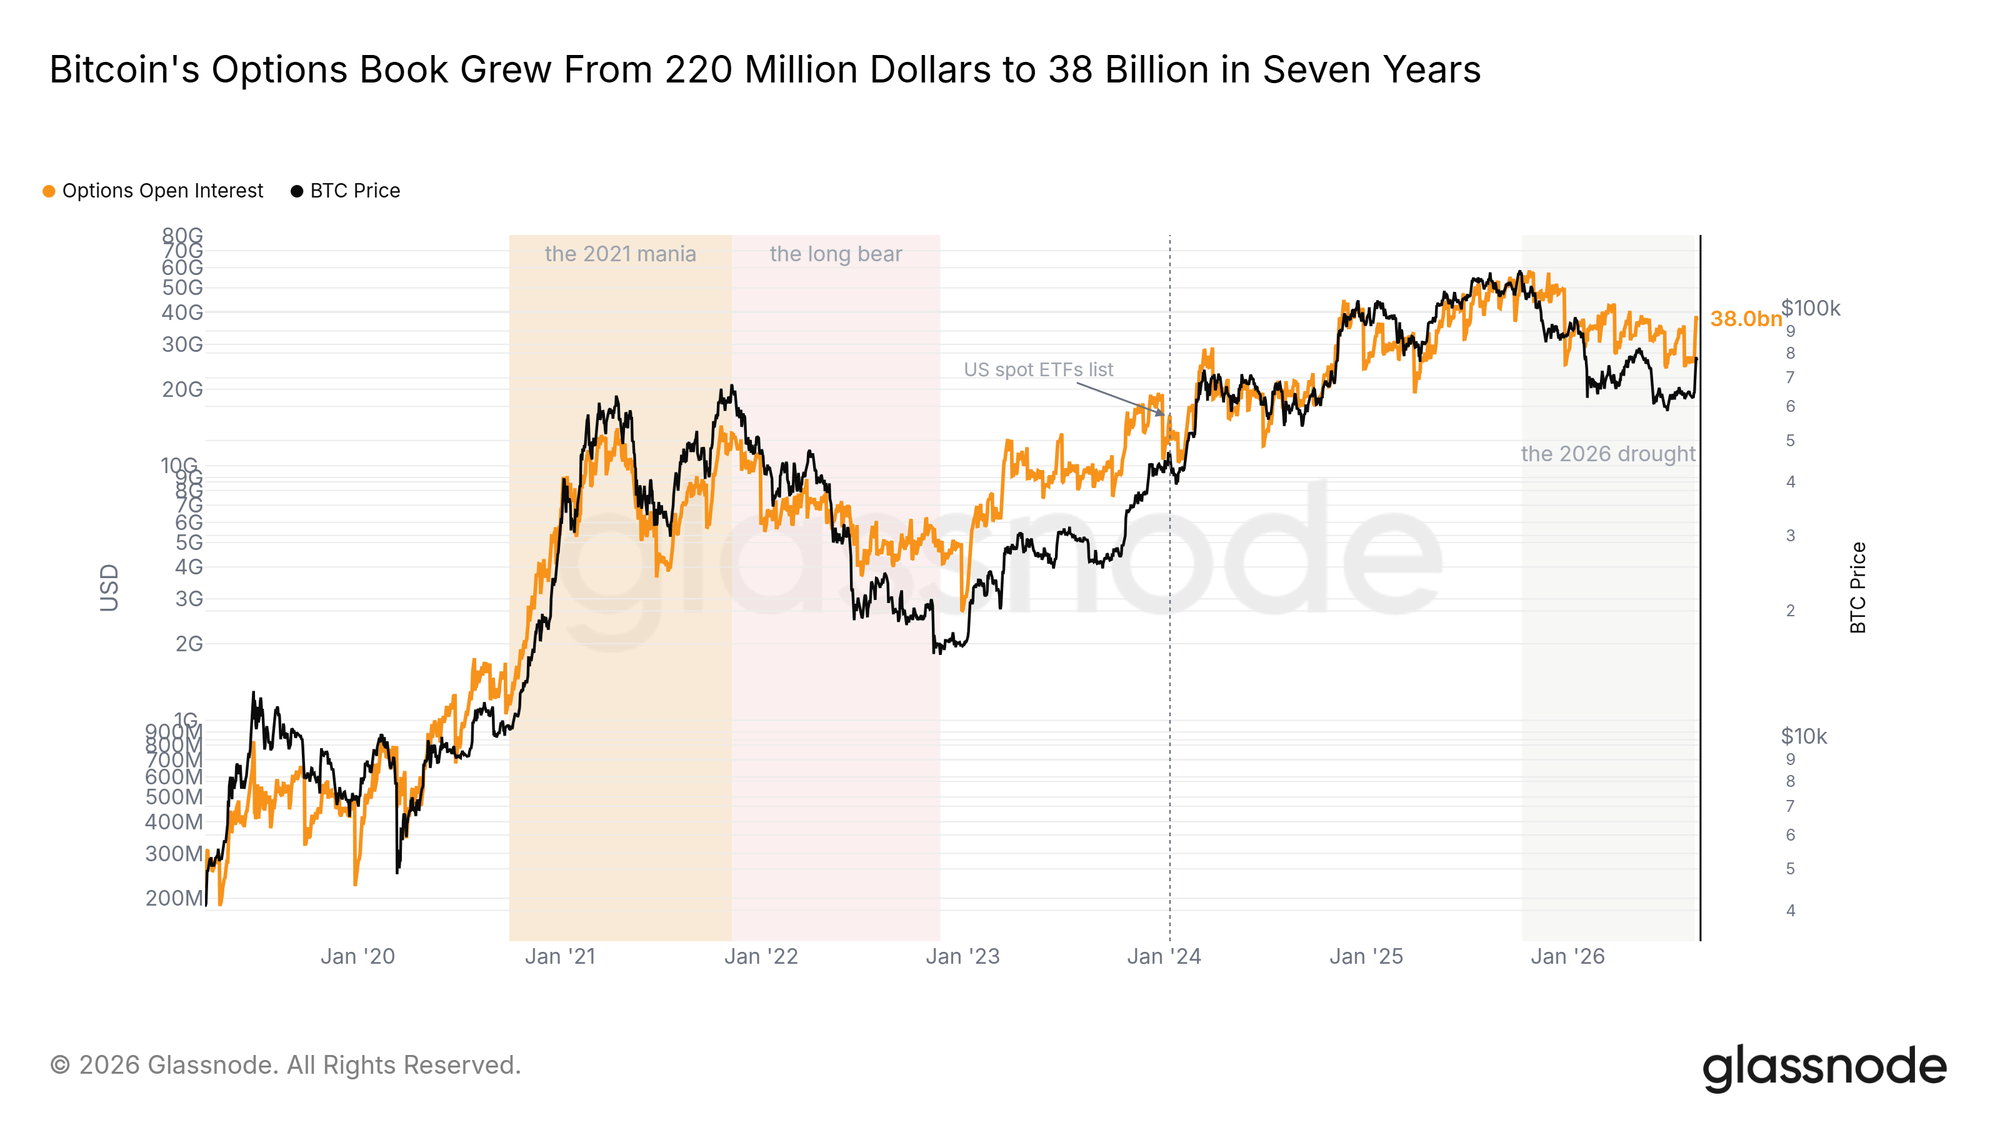 Sept ans d’intérêt ouvert sur les options, et la montée n’a à peine marqué de pause pendant le marché baissier Les options ont pris la part que les futures ont abandonnée
Les futures datés se sont estompés sur les places de marché natives crypto, les perpétuels ont absorbé leur levier, et les options ont récupéré la part laissée derrière.
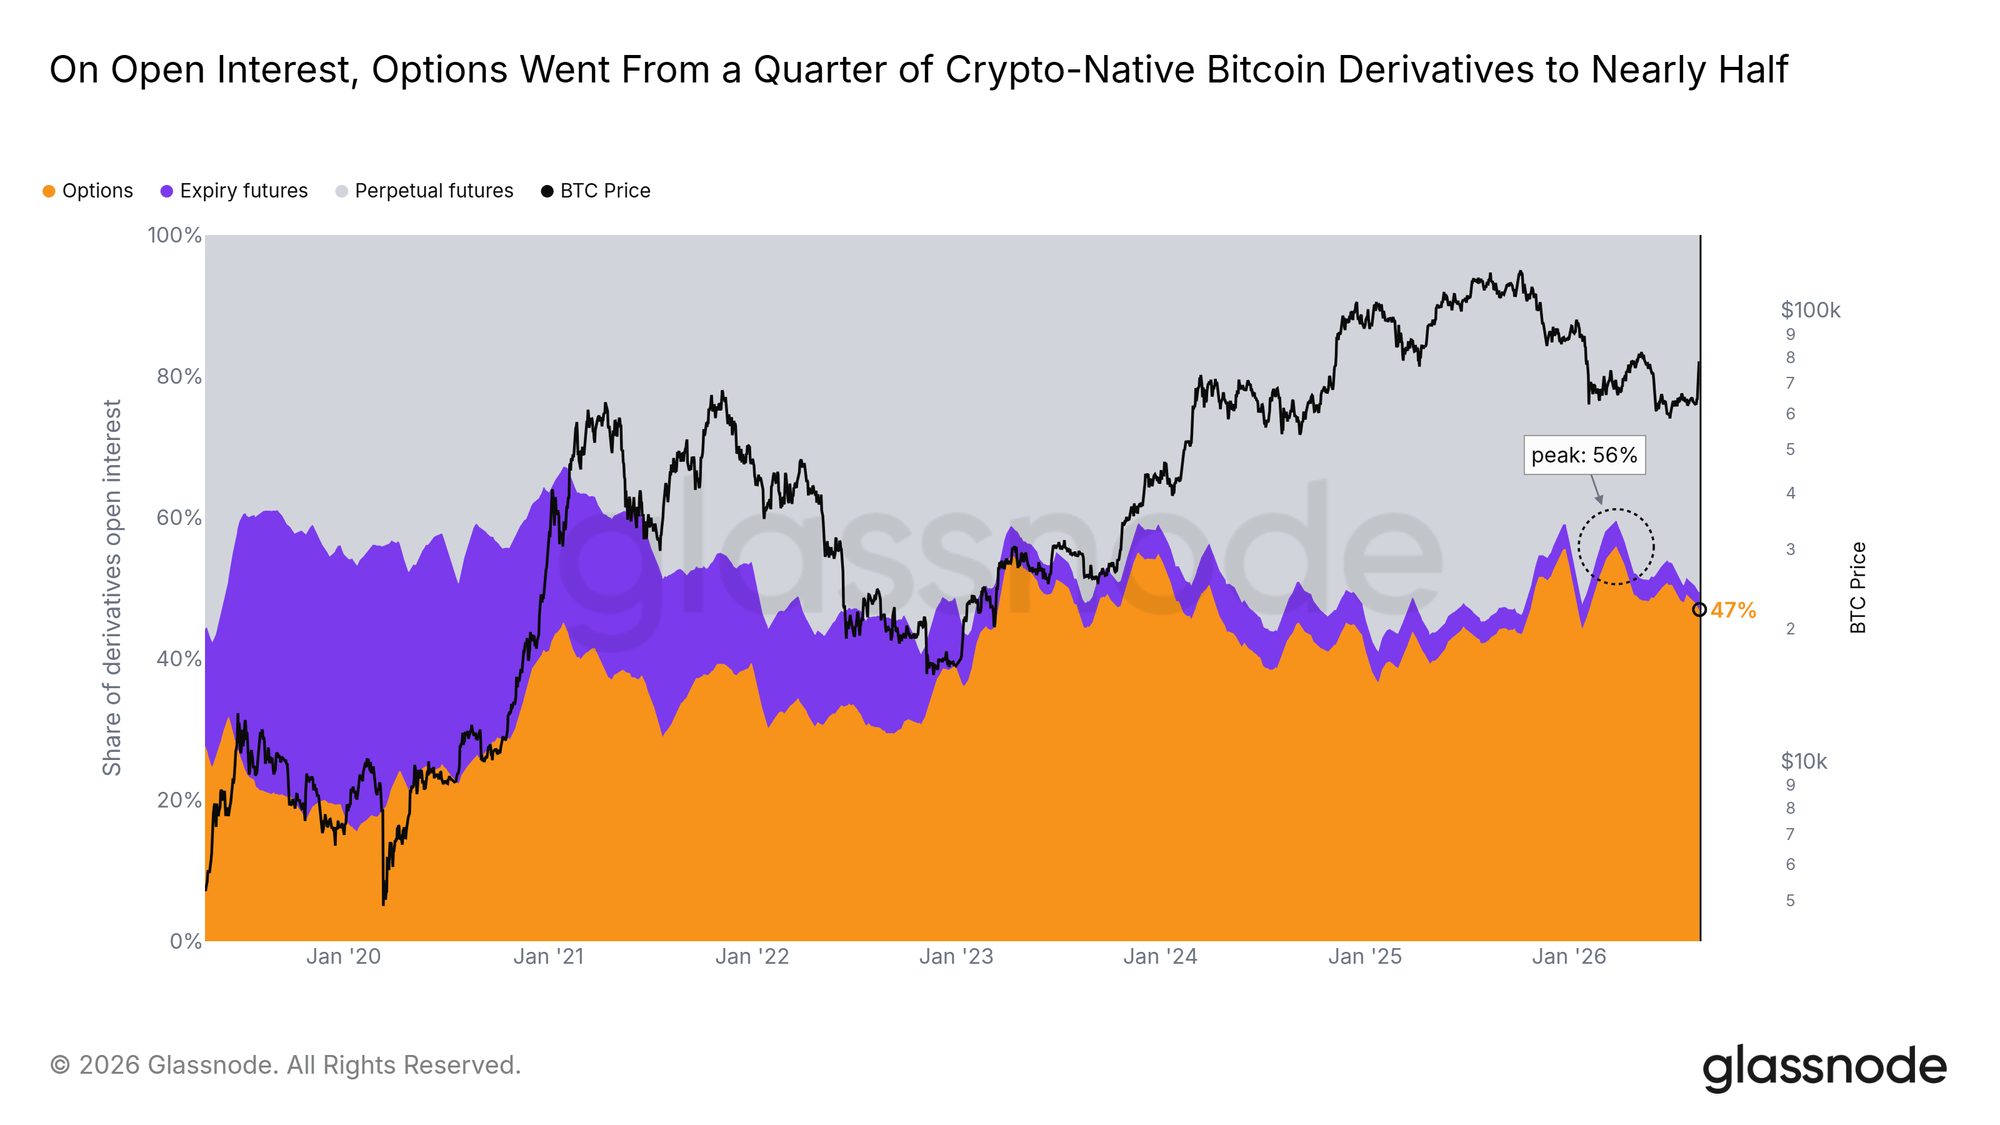 Sur l’intérêt ouvert, les options sont passées d’un quart des dérivés de Bitcoin natifs du secteur crypto à près de la moitié Chaque place de marché a des horaires différents pour ses traders
Heure par heure, le profil montre à quel moment les traders sur chaque place de marché sont réellement actifs. Chaque bourse a un profil distinct.
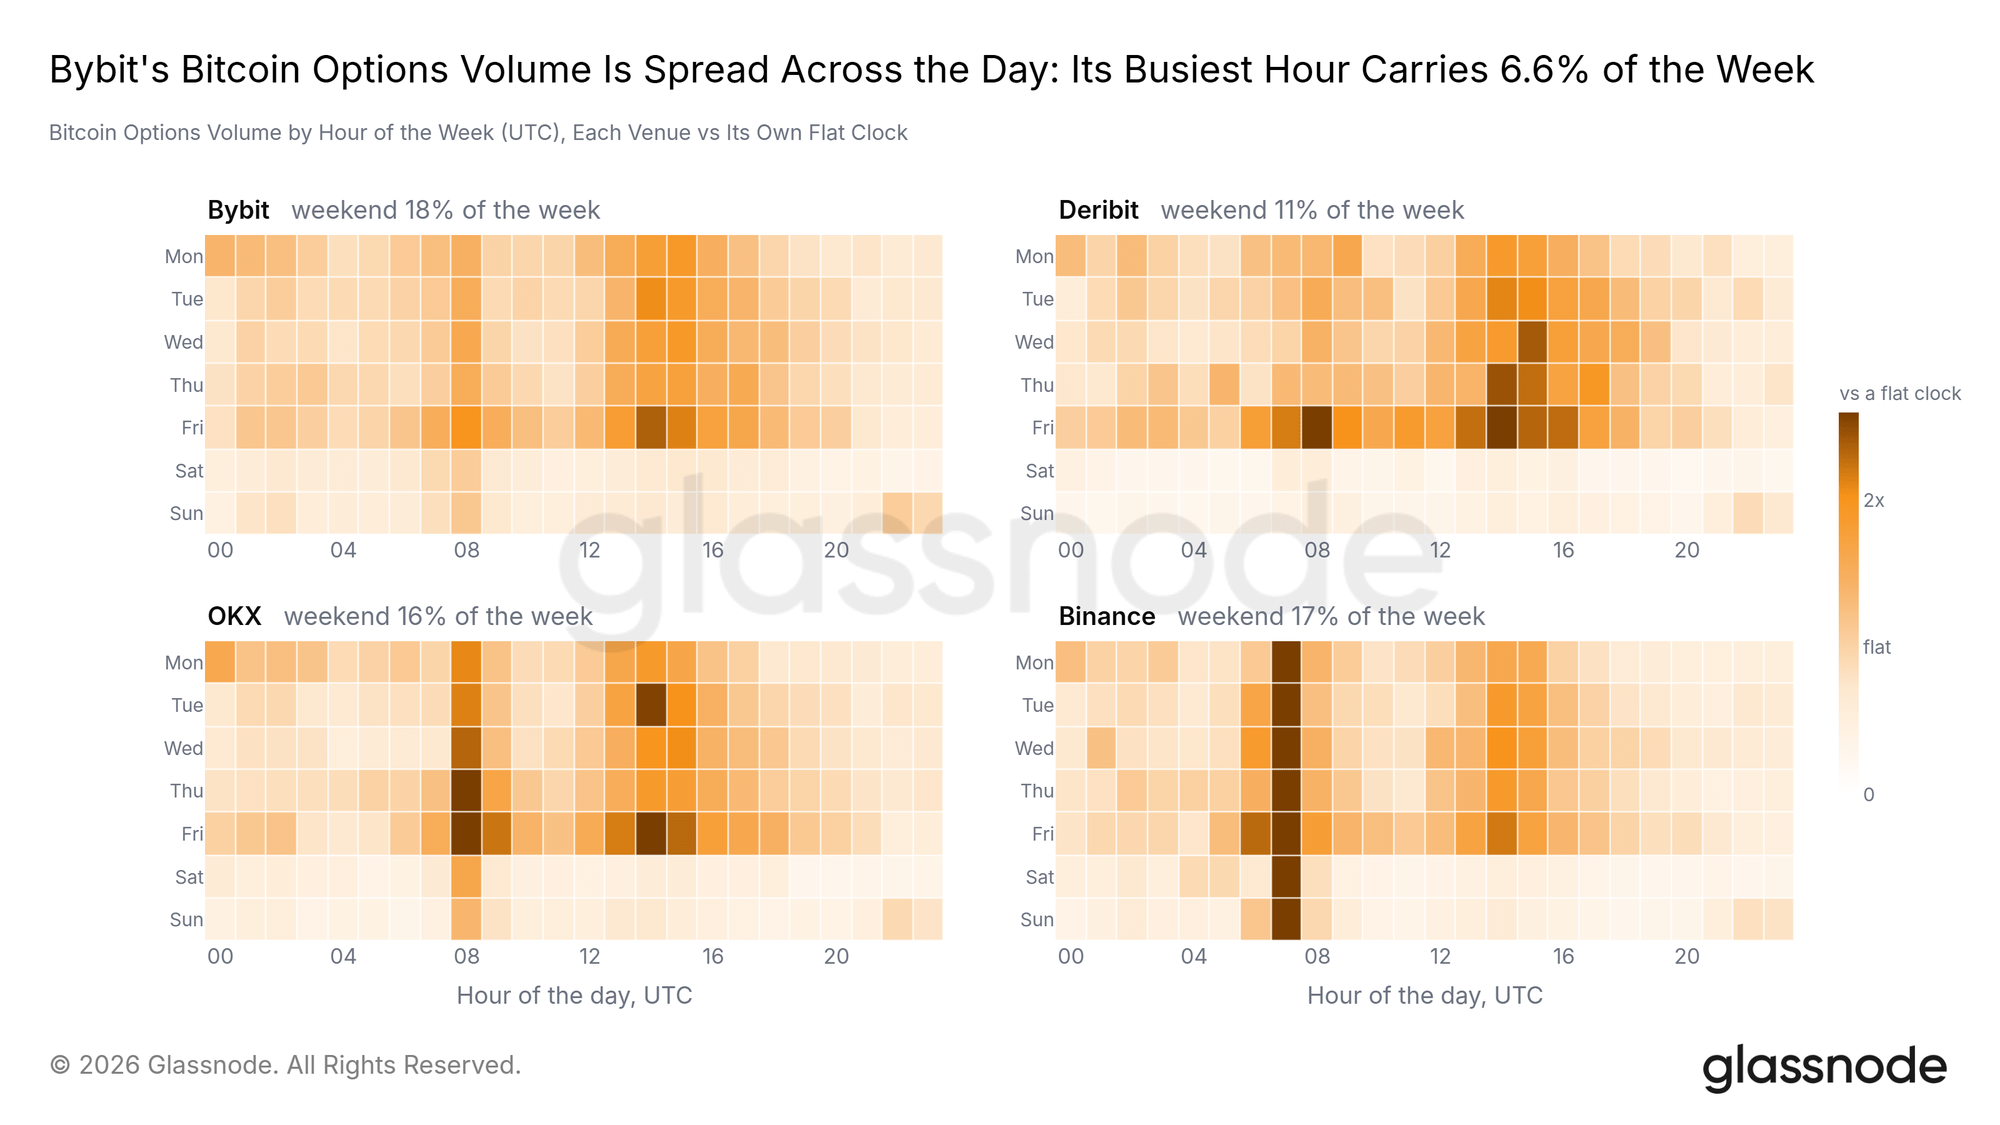 Quatre sites, une semaine, heure par heure, chacun face à sa propre horloge de référence Que couvre d’autre le rapport
Comment le marché supporte l’effet de levier : la garantie qui le sous-tend est passée de la monnaie à la valeur stable.
La cartographie des places de marché pour les options, les perpétuels et l’or tokenisé, chaque place comparée de la même manière.
Le propre livre de Bybit : sa branche options, ses pôles Ether et métaux, et une semaine de trading qui tourne en continu.
Le coût de la volatilité : la surface de volatilité implicite, et les options cotées par rapport à la volatilité que le marché a délivrée.
Cinq jours en août : comment la semaine la plus marquée de la baisse s’est échangée sur l’intérêt ouvert, le skew et la courbe.
Pour explorer les données et les enseignements, téléchargez l’analyse complète au format PDF.
Télécharger le rapport PDF
Avertissement : ce rapport ne fournit aucun conseil en investissement. Toutes les données sont fournies uniquement à des fins d’information et d’éducation. Aucune décision d’investissement ne doit être prise sur la base des informations fournies ici, et vous êtes seul responsable de vos décisions d’investissement. Nous invitons les utilisateurs à faire preuve de prudence et de discernement lors de l’utilisation de ces indicateurs. Glassnode ne pourra être tenu responsable de toute divergence ou inexactitude potentielle.
Suivez-nous sur X pour des mises à jour du marché et des analyses en temps opportun
Rejoignez notre chaîne Telegram
Pour les indicateurs on-chain, les tableaux de bord et les alertes, visitez Glassnode Studio