

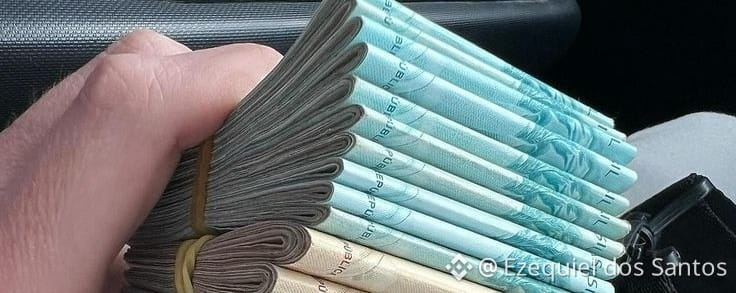
Nous vivons les dernières années du papier-monnaie. Si vous avez moins de 30 ans, il est très probable que vos enfants ne tiendront jamais un billet de 50 reais comme quelque chose de normal.
Partie 1 : La mort lente et silencieuse de l’argent physique
Ce n’est pas le Bitcoin qui a commencé ça. C’est la commodité.
Au Brésil, le point de bascule a un nom : Pix. Pour 64,9% des personnes interrogées, le Pix est déjà le moyen de paiement préféré, devant l’argent, mentionné par 55,7% des personnes. La Banque centrale parle déjà de Pix sans contact pour accélérer encore davantage l’usage dans le commerce physique.
Et le discours officiel a changé. Le projet du Real Digital, le Drex, n’est pas présenté comme une simple curiosité technologique. L’objectif est de remplacer progressivement la monnaie physique, même si, techniquement, le Drex ne remplace pas l’argent physique, mais étend les possibilités d’usage du real dans des environnements digitaux.
Ce n’est pas seulement le Brésil. C’est mondial :
• 134 pays explorent ou développent des CBDC, couvrant 98% du PIB mondial • 72 pays sont déjà à un stade avancé, en pilote ou en développement • 94% des banques centrales travaillent sur une forme de monnaie digitale • 3 pays ont déjà lancé concrètement : les Bahamas, la Jamaïque et le Nigeria • À la mi-2025, on comptait déjà 137 pays représentant 98% du PIB mondial qui explorent des CBDC
Pourquoi les gouvernements veulent-ils autant de ça ? Trois raisons : coût, contrôle et souveraineté.
Imprimer, transporter et protéger l’argent coûte des milliards. L’argent digital est traçable, imposable et programmable. Vous pouvez créer une aide qui ne peut être dépensée que pour l’alimentation, ou un impôt qui est perçu automatiquement. Et dans un monde où les stablecoins d’entreprises américaines menacent la souveraineté monétaire, avoir un real digital est une question d’État.
Mais il y a l’autre côté, que nous faisons semblant de ne pas voir : « Si la seule façon de recevoir une aide ou de payer une facture passe par Pix, alors ceux qui ne maîtrisent pas cette technologie sont automatiquement exclus ». La fin de l’argent physique laisse des millions de personnes sur le côté, et c’est particulièrement vrai dans l’intérieur du Pará, dans le Nord : le signal est mauvais, mais le billet de 10 fonctionne encore.
Partie 2 : L’IA ne va pas voler votre emploi. Elle va changer ce que signifie « avoir un emploi ».
Chaque révolution industrielle a tué des emplois manuels et a créé des emplois mentaux. Celle de l’IA est la première à tuer des emplois mentaux.
Le FMI a été direct : près de 40% de l’emploi mondial est exposé à l’IA. Dans des économies avancées comme les États-Unis et l’Europe, l’exposition atteint 60% des emplois ; tandis que dans les marchés émergents, dont le Brésil, la Chine et l’Inde, l’exposition est de 40% et, dans les pays à faible revenu, de 26%.
L’OIT confirme le même ordre de grandeur : 1 emploi sur 4 sera transformé par l’intelligence artificielle, et ce sont les fonctions administratives qui subiront les plus grands impacts, en raison de la capacité théorique de l’IA à automatiser beaucoup de leurs tâches.
Et ce n’est pas de la théorie. Rien qu’en 2026, près de 130 000 professionnels de la tech ont perdu leur emploi, à cause d’une réorganisation profonde des fonctions provoquée par l’IA.
Qui est le plus en danger ?
Les professions ayant une forte proportion de tâches normalisées et répétitives, comme l’administration, le support client, la rédaction, la comptabilité, la traduction, le développement informatique ou le design graphique.
Le philosophe Luc Ferry a été plus apocalyptique : « Près de 300 millions d’emplois vont disparaître à cause de l’intelligence artificielle, et le monde traversera un chômage massif ».
Mais l’histoire a des nuances. Une nouvelle étude de l’OIT montre que, pour l’instant, l’IA générative ne mène pas à des licenciements massifs, mais reconfigurera la vie professionnelle d’environ 80 millions de personnes rien qu’en Asie du Sud-Est. La moitié des emplois exposés peut voir sa productivité augmenter, l’autre moitié peut recevoir des tâches entières prises en charge.
La différence cruciale : avant, l’automatisation remplaçait des mains. Maintenant, elle remplace des cerveaux moyens.
Partie 3 : Quand les deux révolutions se rencontrent
C’est là que ça devient vraiment intéressant… et un peu effrayant.
Imaginez dans 3 ans :
1. Votre salaire ne baisse pas en reais sur votre compte : il tombe en Drex programmable, dans votre portefeuille digital de la Banque centrale. 2. Votre patron est une IA qui distribue les tâches, mesure votre productivité en secondes et paie automatiquement pour les micro-tâches terminées. 3. L’impôt a déjà été retenu à la source ; l’aide au logement ne peut être dépensée que pour le logement, et votre score de crédit est mis à jour en temps réel.
Argent programmable + travail automatisé = un capitalisme d’algorithme.
Pour les entreprises et le gouvernement, c’est l’efficacité parfaite. Pour le travailleur, c’est la perte des deux protections que nous avons eues pendant les 200 dernières années : l’anonymat de l’argent liquide et la négociation d’un travail humain irremplaçable.
Le FMI a déjà alerté : l’IA va probablement aggraver les inégalités mondiales. Ceux qui savent programmer des IA et détenir du capital digital gagnent beaucoup. Ceux qui font un travail répétitif cognitif perdent.
Et le Brésil est au milieu de la tempête. Nous sommes des leaders du paiement digital, mais avec 40% des emplois exposés à peu de requalification structurée.
Partie 4 : Et maintenant ? Trois scénarios possibles
Il n’y a pas de retour en arrière. Mais il y a un choix.
Scénario 1 : La Grande Exclusion
Les CBDC deviennent un outil de contrôle total, l’IA remplace sans requalification. L’argent physique disparaît avant même que l’inclusion digitale n’arrive. Résultat : une économie à deux niveaux.
Scénario 2 : La Grande Redistribution
Les pays mettent en place un revenu de base universel financé par des impôts sur l’automatisation et sur les transactions de CBDC. Le Drex et le Pix deviennent une plateforme pour payer instantanément ce revenu. Le travail humain migre vers le soin, la créativité et la supervision des IA.
Scénario 3 : Le plus probable — L’Adaptation chaotique
Nous n’aurons pas un plan unique. Nous aurons des avocats utilisant l’IA pour faire 10x plus de procédures, des designers devenant directeurs d’IA, des chauffeurs d’applications devenant opérateurs de flottes autonomes. L’argent physique ne sera pas interdit par la loi ; il deviendra simplement inutile et coûteux à utiliser. Le projet qui tente d’empêcher l’extinction de l’argent papier au Brésil montre que le débat politique a déjà commencé.
Ce que vous pouvez faire aujourd’hui, concrètement :
• Arrêtez de penser en termes de « profession » et commencez à penser en termes de « compétences que l’IA ne réplique pas bien » : jugement complexe, empathie réelle, créativité avec un contexte humain, et capacité à poser de meilleures questions que l’IA. • Comprenez l’argent programmable. Pas comme un investissement, mais comme une infrastructure. Sachez utiliser Drex, Pix, les stablecoins. Ceux qui ne comprennent pas la nouvelle tuyauterie financière paieront un péage cher. • Devenez hybride. Le poste du futur n’est pas « remplacé par l’IA », c’est « potentialisé par l’IA ». Le comptable qui utilise l’IA élimine 3 comptables qui n’en utilisent pas.
La fin de l’argent tel que nous le connaissons, ce n’est pas la fin de la valeur. C’est la fin de l’anonymat de la valeur.
L’impact de l’IA sur l’emploi, ce n’est pas la fin du travail. C’est la fin du travail prévisible.