
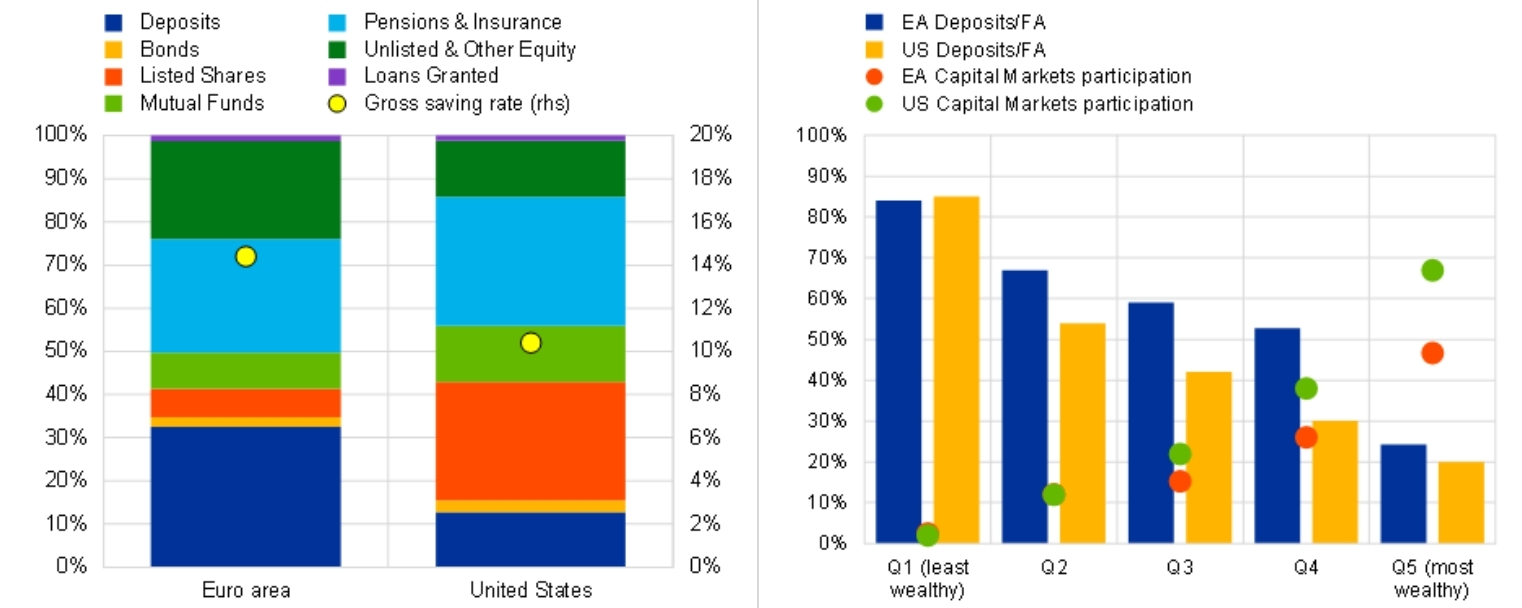

Les ménages européens détiennent officiellement un impressionnant « tas » de 10 000 milliards d’euros (11,5 billions de dollars) de liquidités improductives.
Un rapport novateur publié mardi par la Banque centrale européenne (BCE) révèle un fossé considérable en matière de création de richesse : près de 80 % des ménages de la zone euro ne possèdent absolument aucune action ni placement financier fondé sur le marché.
Au lieu de laisser leur fortune fructifier, une grande majorité des citoyens choisit de garder son argent enfermé dans des dépôts bancaires traditionnels à faible rendement.
📊 Décryptage de l’amas de 10 000 milliards d’euros
Les données publiées dans le dernier document de travail de la BCE mettent en évidence un biais rigide, vieux de décennies, en faveur d’habitudes d’épargne ultra-prudentes dans l’ensemble du bloc :
La concentration de liquidités : cette immense réserve liquide représente environ un tiers de l’ensemble des actifs financiers des ménages dans la zone euro.
Surcharge immobilière : plus de 60 % de la richesse totale des ménages est immobilisée exclusivement dans l’immobilier et les biens immobiliers.
Évitement des marchés directs : seuls 4 % environ des citoyens européens détiennent une part significative de leur richesse directement sous forme d’actions d’entreprises, d’obligations publiques ou de fonds d’investissement.
D’après l’enquête de la BCE sur les attentes des consommateurs (CES), le refus structurel de faire circuler les capitaux vers des marchés productifs s’explique par trois principaux points de douleur : le risque financier perçu élevé, la faible confiance systémique dans les marchés des capitaux et un manque généralisé de culture financière de base.
🏦 Le coup de poudet politique : l’Union de l’épargne et des investissements
Cette stagnation sévère des capitaux a déclenché une réaction législative massive au sein de l’Union européenne. Alors que l’Europe lutte contre un ralentissement de la productivité économique, les responsables politiques essaient désespérément de mettre en place une Union officielle de l’épargne et des investissements (SUI).
L’objectif principal est d’établir des comptes d’épargne et d’investissement (SIA) rationalisés et unifiés, afin de guider légalement cette trésorerie oisive vers une innovation d’entreprise productive et une croissance intérieure durable.
Cependant, le cadre de politique actuel se concentre uniquement sur l’infrastructure financière traditionnelle, en laissant totalement de côté les alternatives disruptives d’actifs numériques.
La perspective crypto et à retenir
Pour les marchés mondiaux des crypto-actifs et des actifs numériques, la réserve de 10 000 milliards d’euros de l’Europe représente un bassin astronomique de liquidité inexploité.
Pendant que les régulateurs européens traditionnels ont du mal à instaurer la confiance des consommateurs dans des marchés locaux fragmentés, les plateformes de finance décentralisée (DeFi) et les blockchains publiques transparentes, comme Bitcoin, offrent des alternatives immédiates et programmatiques aux comptes bancaires affectés par l’inflation.
Alors que l’inflation grignote lentement le pouvoir d’achat de ces réserves de trésorerie massives, même un infime changement structurel de 1 % de ce capital européen vers des actifs numériques injecterait plus de 115 milliards de dollars de pression d’achat programmatiques nouvelles dans l’écosystème crypto mondial.
#Europe #ECB #FinanceNews #MacroEconomics #Savings