


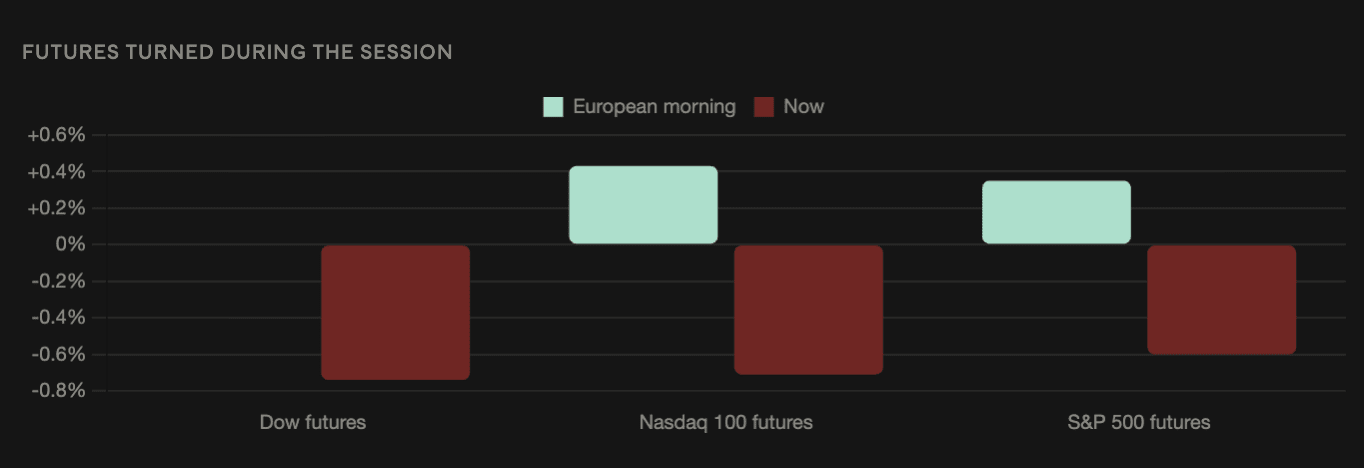
Les futures sur indices boursiers américains ont évolué en baisse, avec des contrats à terme sur le Dow Jones en repli de 0,74%, sur le Nasdaq 100 de 0,71% et sur le S&P 500 de 0,60%, d’après les données de Gate.
Cela inverse la direction observée plus tôt dans la séance, lorsque les futures sur le S&P 500 étaient en hausse de 0,35% et les futures sur le Nasdaq de 0,43% pendant les heures du matin en Europe, alors qu’une partie de la correction liée à l’IA observée lundi semblait se dénouer.
Le Dow Leading Down est la partie notable
Ici, l’ordre compte davantage que l’ampleur.
La baisse de lundi a surtout touché la technologie et les infrastructures liées à l’IA. L’indice Philadelphia Semiconductor Index a reculé de 5,9% lors de sa pire séance depuis le 1er juillet, tandis que le Nasdaq 100 évoluait au plus bas sur six semaines. Nvidia a chuté de plus de 4% et Intel, Micron et SanDisk ont chacune reculé de plus de 7%.
C’était un événement sectoriel. Le Dow mène désormais la baisse, avec les trois indices regroupés entre 0,60 % et 0,74 %, ce qui décrit quelque chose de plus large.
Une faiblesse uniforme sur un indice industriel mega-cap, sur un large indicateur de référence et sur un indice pondéré par la technologie suggère que le moteur est macroéconomique plutôt que sectoriel.
Quatre pressions se sont rejointes
Rien en particulier n’a mal tourné : c’est la difficulté.
Le rendement des Treasuries à 10 ans a atteint 5,04 %, son plus haut niveau depuis juillet 2007, et le 30 ans a touché 5,40 %, son plus haut depuis juin 2007. Le Brent s’échangeait au-dessus de 107 $ après une nouvelle attaque contre les infrastructures énergétiques saoudiennes. Les marchés évaluent à environ 94 % les chances d’une hausse de taux de la Fed mercredi. L’incertitude persiste aussi côté IA après l’appel du PDG d’Anthropic, Dario Amodei, ce week-end, à ralentir le développement : Sam Altman et Elon Musk s’accordent.
Chacune d’elles est gérable individuellement. Mais mises bout à bout, elles éliminent les compensations qui amortissent normalement l’une d’entre elles.
Un choc énergétique coïncide généralement avec des anticipations de croissance soutenant les bénéfices. Des rendements en hausse accompagnent souvent une économie qui s’étend. La faiblesse de l’IA survient habituellement dans un contexte de taux favorable.
Aucune de ces compensations n’est disponible.
La partie longue fait le travail de dégâts
La décision de mercredi traite du financement à court terme. Le mouvement qui exerce une pression sur les actions se produit plus loin sur la courbe.
Lors des échanges en Asie, le taux à 10 ans a progressé de 6,2 points de base à 5,021 % contre 4,4 points de base à 4,676 % pour le 2 ans — un mouvement qui accentue la pentification et inverse l’aplatissement que le CPI de vendredi avait produit.
Les stratégistes taux d’ING ont noté le décalage : « Logiquement, une hausse des taux aurait dû calmer la partie longue, mais celle-ci est généralement extrêmement volatile. »
Tom di Galoma, de Mischler Financial, a attribué la hausse aux anticipations de taux, à l’augmentation de l’offre de dette des entreprises et des États, aux perspectives de croissance et à la trajectoire budgétaire américaine à long terme. Seule la première de ces raisons se résout lorsque le cycle de resserrement se termine.
Les actions européennes ont ouvert nettement en baisse, les banques italiennes menant la chute, reflétant la même pression sur la partie longue, transmise via les positions souveraines sur les bilans des banques.
Les cryptos baissent en même temps que le reste, plutôt que contre.
Le schéma de lundi ne s’est pas répété.
Le Bitcoin a gagné environ 1 % tandis que l’indice des semi-conducteurs reculait de 5,9 %, ce qui a donné lieu à des lectures indiquant que le canal de corrélation avec l’IA s’était rompu. Depuis, le Bitcoin est retombé vers 76 000 $, perdant la moyenne mobile exponentielle sur 50 semaines à 77 430 $ qu’il avait reconquise lundi, et franchissant à la baisse le seuil de 77 100 $ de la zone d’absorption au comptant que les analystes de Bitfinex avaient identifiée.
La pression vendeuse était presque universelle sur le marché des cryptos mardi : 92 des 100 valeurs du CoinDesk 100 étaient en baisse et l’indice recule de 1,6 %. L’Ether a chuté de 1,6 % à 2 474,76 $ et Solana a perdu 2 % à 100,43 $.
Le vote de clôture sur la Clarity Act ajoute une variable propre aux cryptos que les actions ne partagent pas. Les probabilités Polymarket que le projet de loi soit promulgué cette année ont chuté de quelque 30 % à 34 % lundi à 17 % à 18 % après que les démocrates ont déposé une contre-proposition.
Mercredi : deux événements, pas un
La Fed décide à 14 h (ET), avec des projections mises à jour, puis une conférence de presse de Warsh suivra à 14 h 30.
La décision est déjà intégrée dans les prix. Les prévisions des banques divergent fortement sur ce qui vient ensuite : UBS à 50 points de base cette année, Bank of America à 75, Deutsche Bank sur la période jusqu’en mars 2027, Jefferies s’attendant à moins que ce que n’impliquent les marchés.
Le graphique en points soit valide la trajectoire que les marchés ont construite, soit la corrige. Warsh doit envoyer ce signal sans la forward guidance qu’il a rejetée à Jackson Hole.
La Banque d’Angleterre suit, jeudi, et la Banque du Japon, vendredi.