


Le différend concernant la loi CLARITY est devenu une question simple : les Américains choisiront-ils de garder leur argent en banque, ou utiliseront-ils des stablecoins adossés au dollar offrant des récompenses prometteuses ?
Avant le vote de mardi au Sénat, huit organisations bancaires ont demandé aux législateurs d’instaurer des réglementations plus strictes concernant les incitations à utiliser des stablecoins. Leur position est simple : lorsque les dépôts quittent les banques, elles perdent une source de financement fiable et peu coûteuse ainsi qu’une disponibilité de liquidités.
L’importance de cette question découle du fait que les banques utilisent les dépôts pour accorder des prêts. En mai, Cryptopolitan a écrit que, aux États-Unis, les banques utilisent environ 80 % des dépôts pour financer des prêts ; par conséquent, la question des incitations liées aux stablecoins devient à la fois une question de coûts de financement et de contrôle des paiements libellés en dollars.
Pourquoi détenir des jetons plutôt que du cash change tout
Les stablecoins sont conçus pour imiter des actifs comme le dollar. D’après un document publié par la BRI, près de 98 % des stablecoins sont libellés en dollars. Le FMI indique que la valeur du marché est d’environ 300 milliards de dollars en août.
La loi GENIUS de 2025 empêche les émetteurs de stablecoins de fournir directement des intérêts ou un rendement. L’analyse de la Maison-Blanche a montré que la législation n’interdit pas explicitement la distribution de récompenses par des affiliés et d’autres acteurs tiers. La loi CLARITY pourrait déterminer la marge dont disposent ces arrangements pour continuer.
Ce que les banques veulent voir retiré du texte
Dans une lettre publiée lundi, adressée au chef de la majorité au Sénat, John Thune, et à la chef de la minorité au Sénat, Chuck Schumer, des groupes bancaires ont déclaré ne pas pouvoir soutenir la dernière proposition de récompenses.
Ils ont aussi exhorté le Sénat à supprimer le mot « solely » (« exclusivement ») de la définition d’un paiement fondé sur la détention, à remplacer la formule « économiquement ou fonctionnellement équivalente » par l’expression « substantiellement similaire », et à retirer les références à des récompenses fondées sur le solde, la durée ou le temps d’activité.
Les organisations qui ont apposé leur nom à la lettre incluent également, entre autres, la American Bankers Association, le Bank Policy Institute et Independent Community Bankers of America. La lettre fait suite à ce que 80 associations d’État de banquiers ont rejoint, selon le ABA Banking Journal, des appels en faveur d’un langage plus strict le 10 septembre.
Le propre calcul du gouvernement sape la panique
Le Conseil des conseillers économiques de la Maison-Blanche (CEA) a établi une estimation nettement plus faible des dommages possibles sur l’octroi de prêts.
L’étude d’avril a montré qu’interdire le rendement des stablecoins augmenterait seulement le niveau de crédit accordé par les banques de 2,1 milliards de dollars, soit l’équivalent de 0,02 %, tout en créant une perte nette de bien-être de 800 millions de dollars. Le crédit des banques communautaires augmenterait d’environ 500 millions de dollars.
Même dans le cas d’hypothèses presque irréalistes mentionnées par le CEA, notamment une utilisation de stablecoins environ six fois plus élevée qu’aujourd’hui et une transformation de la politique monétaire de la Fed, l’augmentation du crédit bancaire n’est estimée qu’à 4,4 %.
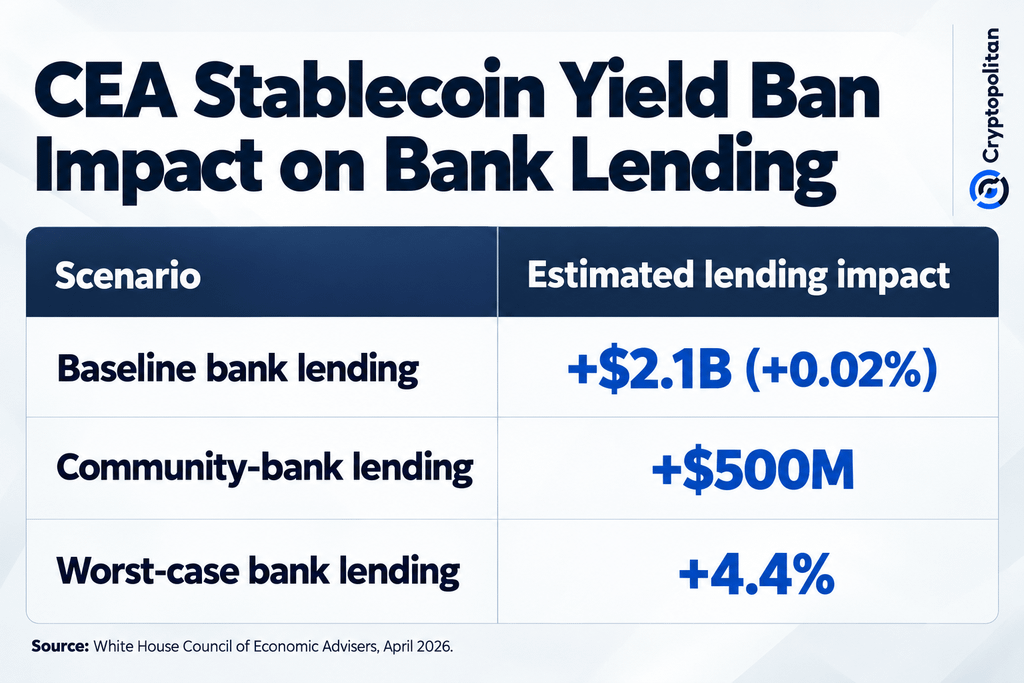 Interdiction du rendement des stablecoins par le CEA : gain de 2,1 Md$ en prêts contre 4,4 % dans le pire des cas
Qu’est-ce qui a changé depuis le projet de mai
La législation mise à jour publiée dimanche comporte 126 amendements importants demandés par les démocrates, selon Reuters.
Le projet de loi resserre les règles régissant la manière dont les personnalités publiques peuvent tirer profit des cryptomonnaies et confère aux procureurs généraux des États des pouvoirs considérables en matière d’application de la loi dans ce domaine. Le sénateur Cynthia Lummis a déclaré que le projet de loi est désormais prêt à avancer, tandis que les équipes du sénateur Elizabeth Warren ont décrit les changements touchant à l’éthique comme « vides ».
Le projet de loi exige 60 voix pour adopter, mardi, la règle du cloture.
Pourquoi la mise en avant « banque contre crypto » est trop simpliste
Le clivage au sein du secteur n’est pas si tranché. D’après Cryptopolitan, Goldman Sachs, la BNY et Morgan Stanley ont soutenu le texte de loi, défiant des groupes bancaires axés sur le détail.
En attendant, les banques communautaires ne rejettent pas nécessairement les stablecoins. Le réseau de banques communautaires et d’unions de crédit de Moov, qui compte plus de 1 000 institutions, est capable d’utiliser la technologie de paiement par stablecoins fournie par Coinbase.
Cet impact va plus loin que l’industrie bancaire aux États-Unis. La BRI met en garde : l’utilisation largement répandue de stablecoins adossés au dollar pourrait favoriser une « dollarisation » numérique dans les économies émergentes. De son côté, le FMI indique que même un usage à petite échelle de stablecoins pourrait contraindre des entreprises financières plus anciennes à hausser leur niveau en matière de concurrence sur les coûts et l’efficacité.
Par conséquent, le vote de mardi n’est pas seulement un désaccord sur les dépôts, mais une bataille pour savoir qui prendra le contrôle de la prochaine phase des paiements en dollars.
Version de mai : Banque au Sénat (Sept. 14) texte final Rémunération stablecoin basée sur le rendement Interdite Toujours interdite Récompenses Activité/transactions Permises Explicitement permises Récompenses qui fonctionnent comme des intérêts bancaires Interdites Interdites Rôle du Trésor Pas de « coupe-circuit » de dépôt spécial dans le résumé de mai Le Trésor obtient un nouveau mécanisme de coupe-circuit Banques communautaires Préoccupation générale concernant la concurrence sur les dépôts Protégées explicitement via le coupe-circuit Mesure de l’impact sur les dépôts Pas de mécanisme détaillé comparable Les agences fédérales doivent étudier les flux de dépôts et les effets sur le crédit Commercialisation des stablecoins comme dépôts Interdit Restreint Explicitement interdit
Le texte final de la CLARITY conserve les récompenses sur la base des transactions pour les stablecoins, mais donne au Trésor un mécanisme de type « urgence » pour resserrer les règles si les stablecoins retirent manifestement des dépôts aux banques communautaires
Ne vous contentez pas de lire l’actualité crypto. Comprenez-la. Abonnez-vous à notre newsletter. C’est gratuit.